西部证券 OCI股票大幅增配,择债更重择时——2026年中期上市险企投资端全景分析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年6月末,中国人寿、中国平安、中国太保、新华保险、中国太平、中国人保六家上市险企投资资产合计达23.3万亿元,较2025年末增长约5%,占全行业资金运用余额约57%。 资产配置呈现“固收打底、权益增强、标准为主、久期优化”特征,非标资产规模与占比持续压缩,高等级AAA占比保持在90%以上。 收益率方面,受长端利率下行影响,净投资收益率中枢下移;总投资收益率则受权益市场上行带动大幅改善,其中中国人保年化总投资收益率达7.4%领跑。 综合投资收益率因红利板块调整及OCI权益估值回落普遍低于总投资收益率。 配债方面,截至2026年9月11日保险二级配债规模为19914亿元,同比减少3808亿元,但平均配债期限明显拉长至20.3年;同时分红险上半年原保费收入达10126亿元,同比增长94.4%,负债刚性成本约束有所降低。
主要观点
- 六家上市险企投资资产合计约23.3万亿元,占行业资金运用余额约57%,行业集中度保持稳定。
- 权益资产进入全面增配周期,六家险企股票总规模增至约3.0万亿元,占总投资资产比重普遍升至12%-29%区间。
- 上市险企重仓行业守正出新,守住银行与公用事业等高股息防御底仓的同时,科技制造与顺周期板块获得差异化加仓。
- 债券配置向利率债集中,国债及政府债配置占比多数超70%,配置端延续拉长久期锁价策略。
- 非标资产持续压降,AAA评级占比维持在90%以上,但非标资产收益率进一步回落至4%左右。
- 净投资收益率受长端利率下行拖累走低,总投资收益率则因权益回暖弹性充分释放,中国人保年化总投资收益率达7.4%。
- 分类资产收益表现分化,OCI债权收益率回升至2.2%-2.9%区间,OCI股权受公允价值变动拖累整体为负,TPL资产收益弹性集中释放。
- 二级配债力度同比走弱,但超长端地方债净买入增加2475亿元,保险二级购债买入平均期限拉长至20.3年。
- 分红险保费爆发式增长94.4%,账户抗波动能力增强,但对二永债配置仍受绝对收益与利差驱动,随收益率下行净卖出止盈。
论述逻辑
- 宏观低利率与新准则环境 -> 险企通过拉长固收久期并增配OCI高股息资产平滑波动 -> 2026年上半年权益市场上行释放TPL权益弹性,驱动总投资收益率显著修复 -> 综合投资收益率受红利板块调整抑制,非标持续压缩倒逼再配置 -> 保险加大超长利率债配置拉长买入期限,并通过分红险产品转型降低刚性负债成本约束。
关键展望
- 《保险公司资产负债管理办法》正式稿将于2027年1月1日起施行,有效久期缺口由监管指标降为监测指标,险企利率风险对冲监管弹性提升。
- 需警惕长端利率持续下行带来的利差损风险、权益市场向下波动风险以及分红险转型中的保费增长承压风险。
推荐标的
- 行业维持“超配”投资评级;报告未明确给出具体覆盖公司的个股评级与目标价,但详细梳理了主要重仓增持标的。
关键图表
图1. 上市险企投资资产规模变化

图2. 2025 年和 2026H 上市险企权益资产结构变化
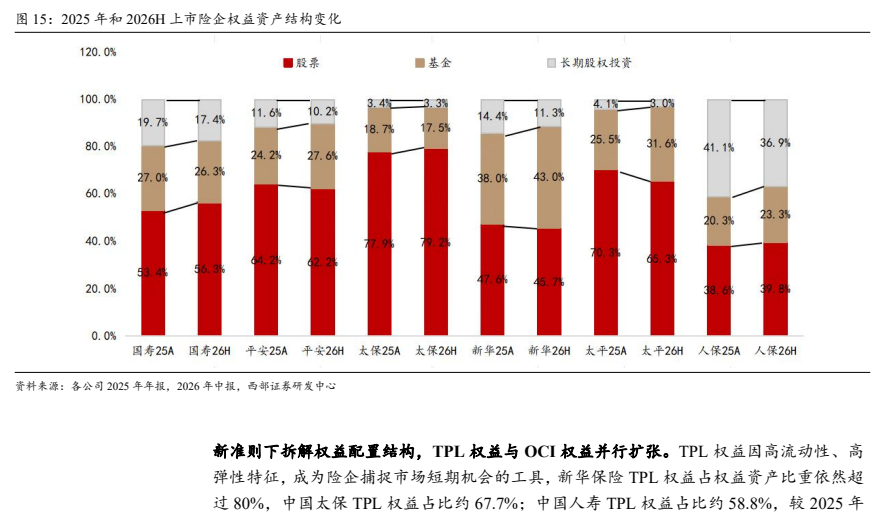
图3. 上市险企基金规模变化(亿元)
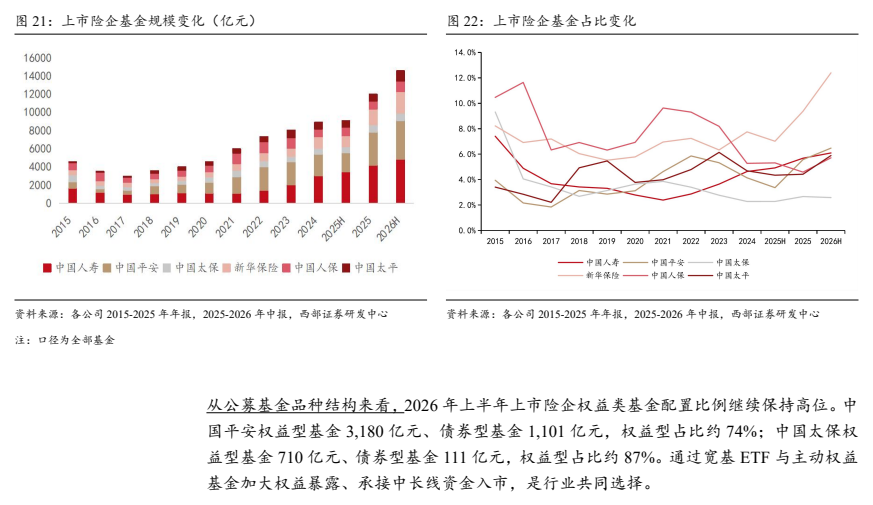
图4. 2026H 上市险企债券规模及相较于年初变化

图5. 表 6: 2026H 上市险企投资收益率5

图6. 上市险企 OCI 债权收益率估算

图7. 保险二级现券累计净买入规模(20Y 以上利率债,亿元)

图8. 行业 专题 报告 | 保险 28-08
