德意志银行 药明生物(2269.HK):20%收入CAGR目标提升可见度,买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行维持药明生物(2269.HK)买入评级,目标价未变。报告认为公司设定的2024-2026年20%收入复合年增长率(CAGR)目标将提升市场可见度。尽管2023年收入增长放缓至12%,但2024年一季度新签项目数同比增长30%,显示需求回暖。公司预计2024年收入增长15-20%,2025-2026年加速至20%以上。德意志银行认为,随着生物技术融资改善和海外客户拓展,该目标可实现。当前股价对应2024年PE约25倍,低于历史均值,估值具有吸引力。
主要观点
- 药明生物设定2024-2026年收入CAGR 20%目标,高于市场预期,将增强投资者信心。
- 2023年收入同比增长12%至170亿元,低于此前20%+增长指引,主要受生物技术融资寒冬影响。
- 2024年一季度新签综合项目数同比增长30%,其中海外项目占比提升至60%。
- 公司预计2024年收入增长15-20%,2025-2026年加速至20%以上,主要驱动力为商业化项目放量和新签项目转化。
- 截至2024年3月,未完成订单总额达130亿元,同比增长25%,为未来收入提供能见度。
- 公司维持2024年non-IFRS净利润率25-27%指引,与2023年持平。
- 德意志银行认为20% CAGR目标保守,实际可能更高,因公司产能利用率将从2023年的70%提升至2024年的80%以上。
- 生物技术融资环境在2024年一季度改善,全球生物技术融资额同比增长40%,利好公司海外业务。
- 公司计划2024年新增10个商业化项目,目前已有5个在谈。
- 当前股价对应2024年PE约25倍,低于5年历史均值35倍,估值具有吸引力。
- 主要风险包括地缘政治不确定性、生物技术融资复苏不及预期、产能爬坡慢于预期。
论述逻辑
报告从药明生物2023年收入增速放缓(12%)切入,指出市场对其增长可持续性存疑。但通过分析2024年一季度新签项目数同比增长30%、未完成订单同比增长25%以及生物技术融资环境改善(全球融资额同比增长40%),论证需求已触底回升。公司主动设定2024-2026年20%收入CAGR目标,高于市场隐含的15%左右预期,旨在提升可见度。德意志银行认为该目标可实现,因产能利用率将从70%提升至80%以上,且商业化项目放量(2024年计划新增10个)。最终结论是当前估值(25倍PE)低于历史均值,买入评级合理。
关键展望
- 2024年收入增长15-20%,2025-2026年加速至20%以上。
- 2024年non-IFRS净利润率维持25-27%。
- 2024年新增10个商业化项目。
- 产能利用率从2023年70%提升至2024年80%以上。
- 风险:地缘政治、融资复苏不及预期、产能爬坡慢。
推荐标的
- 药明生物(2269.HK):买入,目标价未变(报告未明确列出具体目标价)。理由:20%收入CAGR目标提升可见度,当前估值低于历史均值。
关键图表
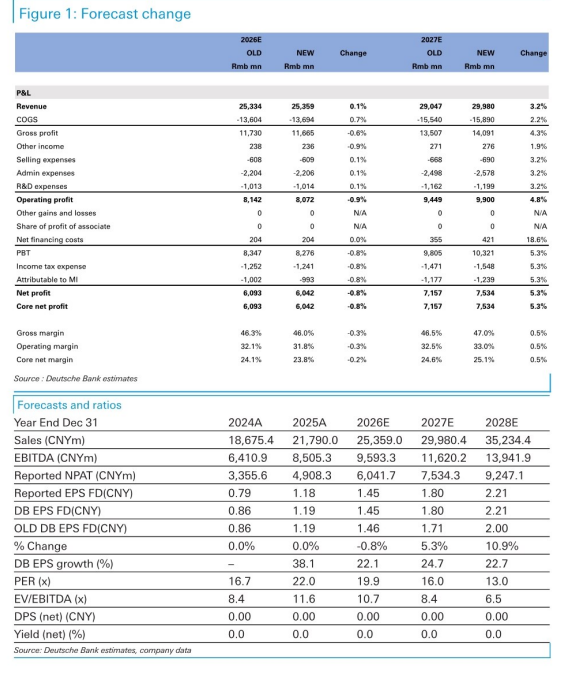
图1. 预测调整