伯恩斯坦全球半导体与半导体资本设备:如何看待盈利超级周期?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦认为全球半导体行业正处于盈利超级周期,主要由AI需求驱动。报告指出,2026年全球半导体销售额预计增长12%,达到6500亿美元,其中AI相关芯片贡献30%的增量。资本设备支出同步增长,2026年预计达1200亿美元,同比增长15%。报告强调,尽管周期性担忧存在,但结构性需求(如数据中心、边缘AI)将支撑持续增长。主要风险包括地缘政治和库存调整。
主要观点
- 全球半导体销售额2026年预计达6500亿美元,同比增长12%,AI芯片是主要驱动力。
- AI相关芯片(GPU、ASIC、HBM)贡献30%的增量,非AI领域(汽车、工业)增长放缓至5%。
- 资本设备支出2026年预计1200亿美元,同比增长15%,其中逻辑设备占60%,存储设备占25%。
- 台积电(TSMC)2026年资本支出预计350亿美元,主要用于3nm和2nm产能扩张。
- 存储芯片价格2026年上半年环比上涨10%,下半年可能因供应增加而趋稳。
- 地缘政治风险(如出口管制)可能影响设备订单,但短期影响有限。
- 库存水平健康,行业库存周转天数约80天,低于历史均值90天。
- 数据中心AI芯片需求2026年预计增长40%,达到2000亿美元。
- 边缘AI(手机、PC)渗透率2026年预计达30%,推动相关芯片需求。
- 汽车芯片需求2026年预计增长8%,受电动化和自动驾驶推动。
- 工业芯片需求疲软,2026年预计仅增长2%。
- 报告维持对半导体行业的“超配”评级,认为盈利超级周期可持续至2027年。
论述逻辑
报告从AI需求爆发出发,指出数据中心和边缘AI推动芯片需求结构性增长,进而带动资本设备支出扩张。通过分析各细分领域(逻辑、存储、模拟)的供需状况,认为当前库存健康、产能利用率高,盈利增长可持续。同时,地缘政治风险被评估为可控,不会打断周期。最终结论是行业处于盈利超级周期,建议超配。
关键展望
- 2026年下半年存储芯片价格可能因供应增加而趋稳。
- 2027年AI芯片需求增速可能放缓至20%,但绝对量仍增长。
- 地缘政治风险(如对华出口管制)可能影响设备订单,但报告认为短期影响有限。
- 报告未明确给出具体时间窗口或目标价。
推荐标的
- 台积电(TSMC):覆盖,评级“超配”,理由为AI芯片代工龙头,资本支出扩张。
- 三星电子(Samsung Electronics):覆盖,评级“持有”,理由为存储芯片价格回升但竞争加剧。
- 应用材料(Applied Materials):覆盖,评级“超配”,理由为资本设备需求强劲。
- 阿斯麦(ASML):覆盖,评级“超配”,理由为光刻机需求受益于先进制程扩张。
- 英伟达(NVIDIA):覆盖,评级“超配”,理由为AI芯片领导者。
关键图表
图1. 图表

图2. 盈利前景大幅变动(几乎增长5倍)

图3. 半导体股票回报今年远超市场

图4. SOX指数在过去5周左右垂直上升并创下新高
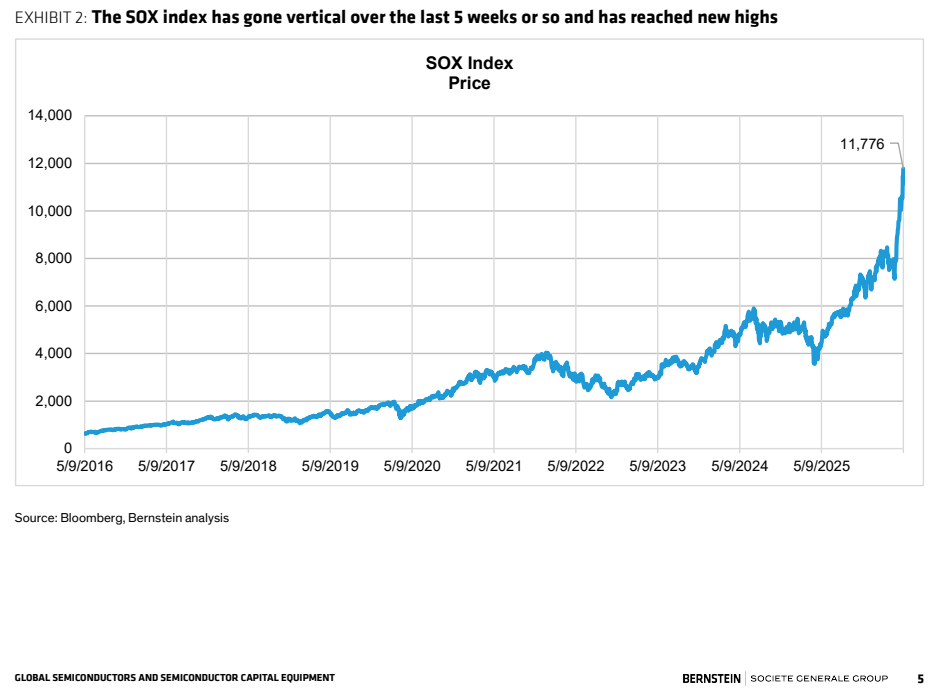
图5. 但估值倍数虽有所上升,仍处于高位

图6. 图表

图7. SOX每股收益在过去几个月上涨约45%,推动指数走高

图8. 事实上,今年迄今前瞻盈利已增长69%,未必与之前的周期不一致
