北交所公司华汇智能(920289)深度报告:锂电研磨系统龙头,打造数控机床第二曲线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华汇智能是北交所智能装备专精特新“小巨人”企业,从机械密封起家形成锂电智能装备、数控机床智能装备、精密机械部件三大产品体系,锂电智能装备营收占比超80%,2024年公司在国内锂电用研磨系统市占率达29%、位居行业首位,纳米砂磨机已取得欧洲CE认证,并深度绑定湖南裕能、万润新能、贝特瑞、比亚迪等头部客户。 业绩方面,2021-2025年营收从0.29亿元增至6.16亿元、CAGR约115%,归母净利润从129万元增至8042万元、CAGR约181%;2026H1营收3.57亿元、同比增长1.73%,归母净利润5738万元、同比增长13.17%。 行业层面,2026H1全球锂电池出货1517.1GWh、同比增长44.27%,储能电池出货523.6GWh、同比增长69.7%;2025年磷酸铁锂正极出货394.4万吨、占正极材料总出货量的79%,四代产品迭代与磷酸锰铁锂产业化带来砂磨设备价值量提升,GGII预计国内砂磨机市场2030年有望超80亿元。 高端数控机床国产替代加快,2025年中国五轴数控机床市场规模约128亿元、同比增长18.5%,为公司第二成长曲线提供土壤。 募投项目总投资4.59亿元,达产后预计实现营收11.21亿元、税后利润1.42亿元,有望形成“锂电智能装备+高端数控机床”双轮驱动。 报告对公司建议积极关注,未给出明确投资评级与目标价,风险提示涵盖客户高度集中、产品结构单一、应收账款坏账及新产品研发或推广失败。
主要观点
- 公司为北交所智能装备专精特新“小巨人”企业,从机械密封起家,已形成锂电智能装备、数控机床智能装备、精密机械部件三大产品体系,锂电智能装备历年营收占比均超80%,并深度绑定湖南裕能、万润新能、贝特瑞、比亚迪等下游头部客户。
- 公司2024年在国内锂电用研磨系统市占率达29%、位居行业首位;纳米砂磨机已取得欧洲CE认证,具备海外拓展基础;磷酸盐系正极材料用研磨系统占锂电用研磨系统市场规模的比例超80%。
- 2021-2025年公司营收从0.29亿元增至6.16亿元、CAGR约115%,归母净利润从129万元增至8042万元、CAGR约181%;2025年营收6.16亿元、同比增长44.32%,归母净利润8042万元、同比增长28.42%。
- 2026H1营收3.57亿元、同比增长1.73%,归母净利润5738万元、同比增长13.17%;其中2026Q2营收2.16亿元、环比增长53.24%,归母净利润3544万元、环比增长61.59%;2026H1毛利率32.65%(同比+2.12pct)、净利率15.01%(同比+1.2pct),恢复至前期相当水平。
- 2026H1全球锂电池出货量1517.1GWh、同比增长44.27%,中国锂电池出货量约1.2TWh、同比增长超50%;起点锂电预计2026年全球锂电池出货量将达3238GWh、同比增长52%。
- 2026H1全球动力电池出货870GWh、同比增长36.2%,储能电池出货523.6GWh、同比增长69.7%,储能占全球锂电池出货量占比提升至35%;中国新能源汽车出口销量235.5万辆、同比增长1.2倍,占汽车出口总量的46.2%。
- 2025年磷酸铁锂正极材料出货394.4万吨、同比增长62.5%,占正极材料总出货量的79%,受益储能需求井喷及中低端车型全面渗透,主导地位短期难以撼动。
- 设备价值量提升逻辑:四代磷酸铁锂产品带动“一磨一烧”转向“二磨二烧”、磷酸锰铁锂单万吨设备价格更高,2024年中国锂电用研磨系统市场规模约28亿元、恢复增长,GGII预计2025年为37亿元、2030年增长至超80亿元。
- 制浆系统与出海:2024年全球锂电池制浆系统市场约68亿元(国内约47亿元、海外21亿元),GGII预计2027年中国有望突破60亿元;中国锂电企业海外拟在建/投产工厂达58座,38座公布规划产能合计787.5GWh,欧美占比75.86%。
- 高端数控机床国产替代加快:2025年中国数控机床市场规模1224亿元、同比增长4.7%,2026年有望达1304亿元;五轴数控机床2025年约128亿元、同比增长18.5%,2026年有望达157亿元,为公司第二成长曲线提供土壤。
- 研发竞争力:研发费用从2021年289万元增至2025年2674万元、CAGR达74.4%,2026H1研发费用1696万元、同比增长33.76%、占营收4.75%;截至2026年7月拥有72项专利(发明专利32项)和9项软件著作权,纳米砂磨机可研磨100纳米级别、高度均一的正极材料。
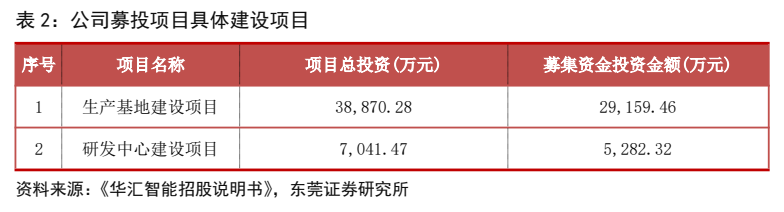
- 募投项目“东莞市华汇新能源智能装备研发生产项目”总投资4.59亿元、募集资金3.44亿元,其中生产基地3.89亿元、研发中心0.7亿元,建设期均为24个月;达产后预计实现营收11.21亿元、税后利润1.42亿元,加码高效制浆机、数控工具磨床、五轴数控加工中心等新产品落地。
论述逻辑
- 公司以机械密封起家 → 拓展形成锂电智能装备、数控机床智能装备、精密机械部件三大产品体系,锂电装备营收占比超80%,2024年国内锂电用研磨系统市占率29%居行业首位 → 下游需求端:新能源车与储能双轮驱动,2026H1全球锂电池出货1517.1GWh(+44.27%)、储能电池523.6GWh(+69.7%),2025年磷酸铁锂出货394.4万吨、占正极材料79% → 供给端:四代磷酸铁锂带动一磨一烧转向二磨二烧、磷酸锰铁锂产业化提升砂磨设备价值量,叠加锂电材料企业出海扩产(海外38座工厂规划产能787.5GWh、欧美占75.86%) → GGII预计国内砂磨机市场2030年有望超80亿元 → 公司作为市占率第一的龙头、绑定头部客户,2021-2025年营收CAGR约115%,充分受益行业增量 → 高端数控机床国产替代加速(2025年五轴市场约128亿元、+18.5%)提供第二曲线土壤 → 募投项目(总投资4.59亿元)扩容锂电装备产能并落地高效制浆机、数控工具磨床、五轴加工中心等新品,达产后预计营收11.21亿元、税后利润1.42亿元 → 有望形成“锂电智能装备+高端数控机床”双轮驱动 → 结论:建议积极关注。
关键展望
- 起点锂电预计2026年全球锂电池出货量将达3238GWh、同比增长52%;国内独立储能2026年抢装效应明显,欧盟锂电池市场2027年实施新电池法案前,2026年也会有抢装潮。
- GGII预计国内砂磨机市场规模2025年为37亿元、2030年增长至超80亿元;GGII预计2027年中国锂电制浆系统市场规模有望突破60亿元。
- 中商产业研究院预计:2026年中国数控机床市场规模有望达1304亿元,五轴数控机床市场规模有望达157亿元。
- 募投项目生产基地与研发中心建设期均为24个月,项目达产后公司初步估算可实现营收11.21亿元、税后利润1.42亿元。
- 投资结论为“建议积极关注”,报告未给出明确投资评级与目标价;风险提示包括客户高度集中、产品结构单一、应收账款坏账、新产品研发或推广失败四项。
推荐标的
- 华汇智能(920289):建议积极关注,报告未给出明确投资评级与目标价;理由为公司为锂电研磨系统龙头,受益于下游锂电需求持续增长与国产替代,募投项目打开数控机床第二成长曲线。
- 报告提及的下游头部客户(未给评级):湖南裕能、万润新能、贝特瑞、比亚迪;其中湖南裕能拟建设西班牙年产5万吨、马来西亚年产9万吨锂电池正极材料项目,万润新能已规划美国新能源正极材料及其产业化研发中心项目。
关键图表
图1. 公司股权结构图
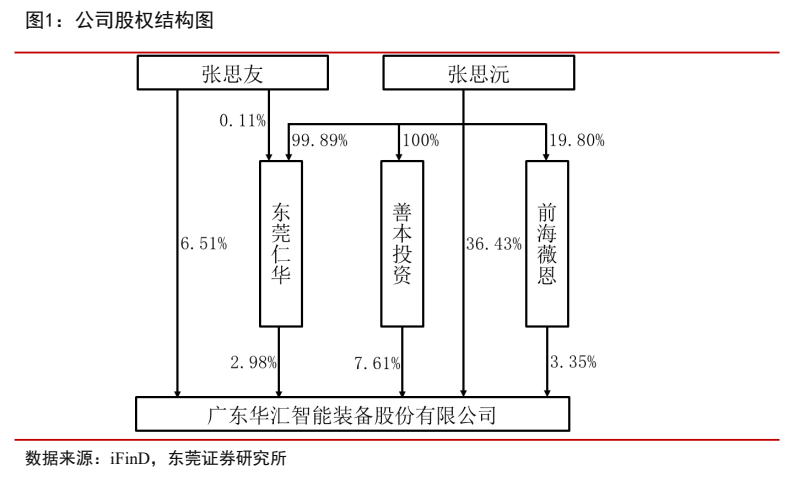
图2. 2022-2026H1营收及同比
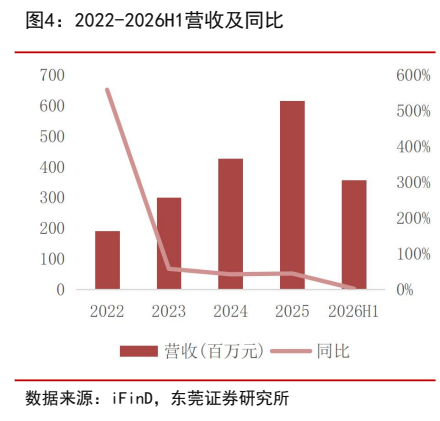
图4. 中国新能源汽车渗透率
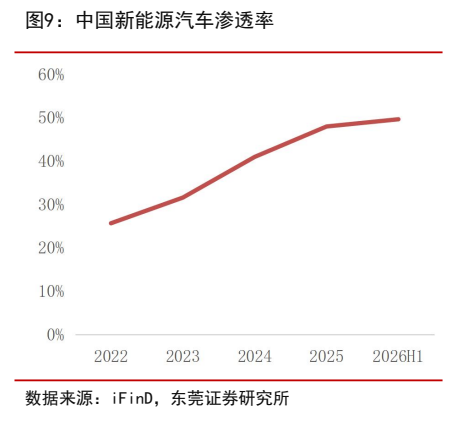
图5. 全球新能源汽车渗透率
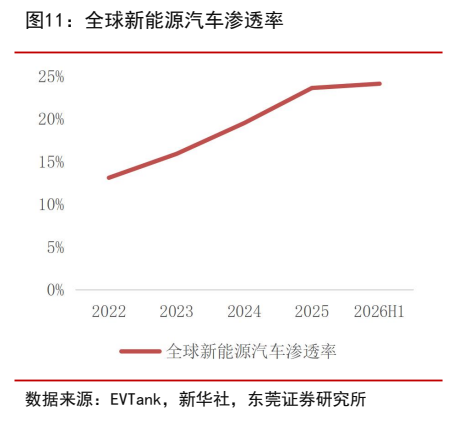
图6. 全球锂电池出货量及同比
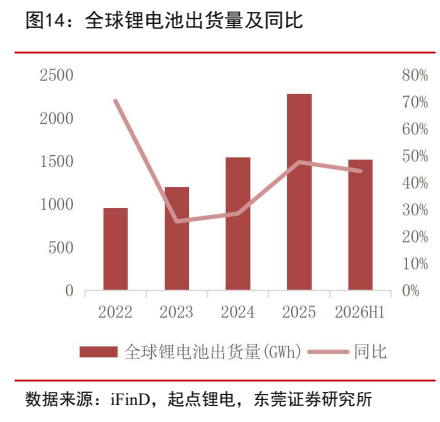
图7. 全球动储电池出货量
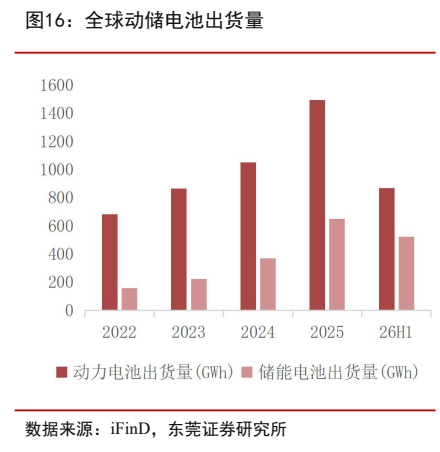
图9. 中国锂电用研磨系统市场规模

图10. 公司历年研发费用及增长

图11. 2024年中国锂电用研磨系统市场结构
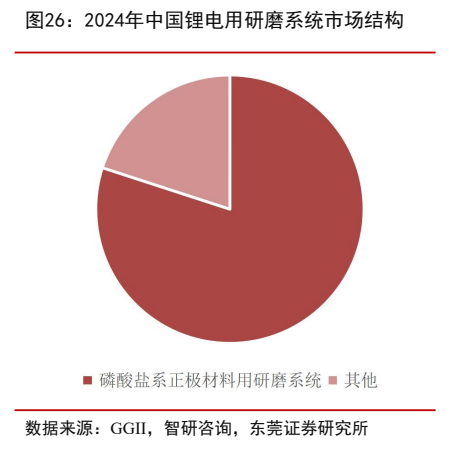
图12. 表 2: 公司募投项目具体建设项目