汇丰:IBM(IBM.US)减持:利润率指引亮眼,但别处更具价值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
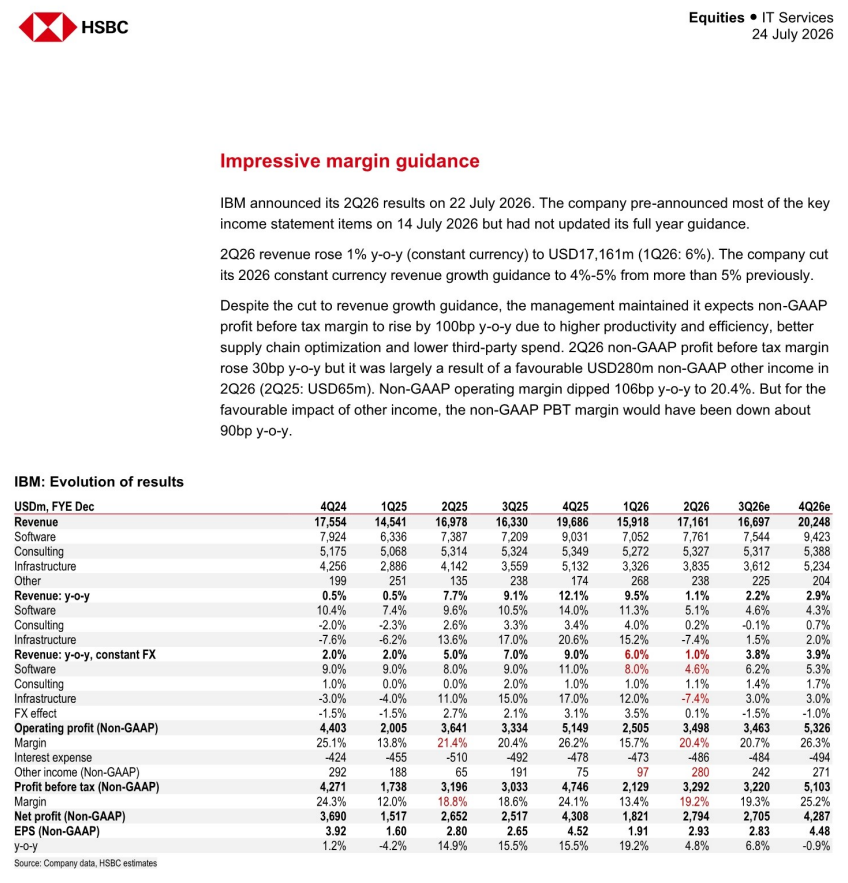
汇丰维持对IBM(IBM.US)“减持”评级,目标价从175美元微降至174美元,隐含15.4%的下行空间。 第二季度收入同比增长1%至171.61亿美元,其中软件业务表现令人失望,固定汇率增速放缓至4.6%,有机增长跌至0%,主要受交易处理下滑和客户重新分配资本支出拖累。 基础设施业务虽因z17系列进入周期第五个季度导致整体收入下降7%,但分布式基础设施子部门大涨37%,促使管理层上调全年该部门指引至低个位数增长。 此外,2Q26的利润率提升部分得益于一次性的2.8亿美元其他收入。 汇丰指出,IBM当前交易估值(14.2倍CY27e EV/EBIT)高于行业中位数(13.9倍),但每股收益复合增速(6.7%)远落后于行业(19.2%),认为在其他标的中存在更好的投资价值。
主要观点
- 下调目标价并维持减持评级。尽管上调了EPS预期,但由于行业内估值倍数下调,目标价从175美元微降至174美元。
- 下调2026年收入指引,但维持利润率指引。公司预计2026年固定汇率收入增长放缓至4%-5%,但仍维持非GAAP税前利润率同比增长100个基点的预期。
- 第二季度利润率改善部分归因于一次性项目。利润率的提升很大程度上得益于有利的2.8亿美元非GAAP其他收入(去年同期为6500万美元)。
- 软件业务表现令人失望。固定汇率增速从一季度的8%放缓至4.6%,有机增长降至0%。
- 数据业务表面增速亮眼,但实则靠并购拉动且有机增长大幅放缓。19%的报告增速包含了约18-19个百分点的Confluent收购贡献。
- 基础设施业务出现下滑。由于新z17系列进入发布后第五个季度,整体固定汇率收入同比下降7%。
- 分布式基础设施子部门强劲增长,部分抵消了大型机的疲软,并促使管理层上调了基建部门全年指引。
- 咨询业务持续跑输大盘。第二季度咨询部门固定汇率收入仅同比增长1%,报告增速0.2%落后于更广泛的IT服务业3.6%的增速。
- 估值偏贵。IBM目前以14.2倍CY27e EV/EBIT交易,高于行业中位数的13.9倍,但其EPS复合增速仅为6.7%,远低于行业的19.2%。
论述逻辑
- IBM下调2026年固定汇率收入指引,但仍维持利润率提升指引,主要依靠生产力提高、效率改善和供应链优化。
- 汇丰据此将2026-30年非GAAP每股收益预期上调1-2%。
- 然而,由于行业内估值倍数普遍下调,汇丰在分部加总(SOTP)估值法中下调了各项业务的乘数,导致整体目标价微降。
- 由于IBM估值倍数高于行业中位数但利润复合增速远落后于行业,且利润率改善部分依赖一次性项目,基本面支撑不足。
- 因此,汇丰维持减持评级,认为在其他标的中有更好的投资价值。
关键展望
- 管理层预计2026下半年交易处理子部门的收入将出现低至中个位数的百分比下降,但认为大部分缺失的收入是延迟而非永久流失。
- 管理层将2026年基础设施部门固定汇率收入指引上调为低个位数增长(此前为低个位数下降)。
- IBM面临的主要上行风险包括:削减成本好于预期、AI及其他软件产品的收入超预期、以及宏观经济与股市环境好于预期。
推荐标的
- IBM (IBM US):减持,目标价 174.00 美元。
- SAP (SAP GR):买入,目标价 185.00 欧元。
关键图表
图1. 图表
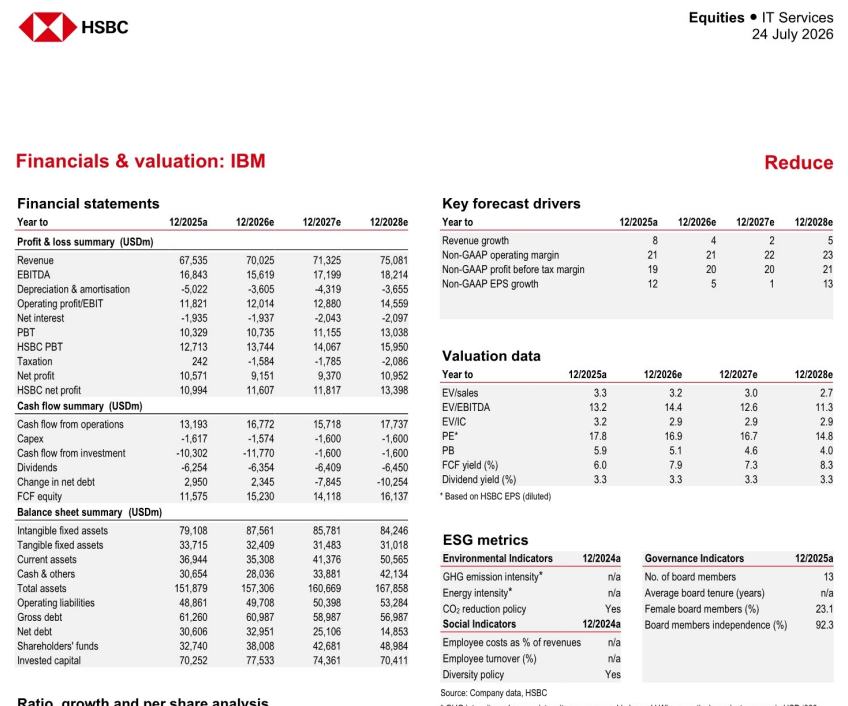
图2. 图表