高盛 中国新能源汽车每周图册:周度订单同比 7,零售、批发新能源渗透率达68
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
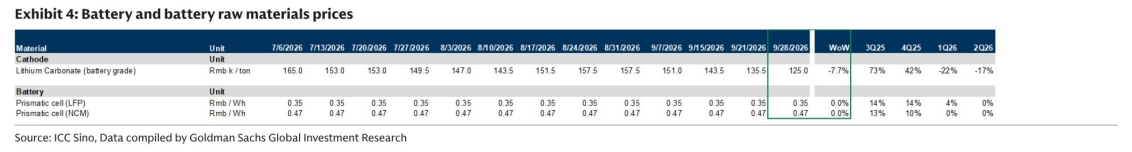
高盛本期中国新能源汽车周度图册覆盖2026年第39周(9月21日至9月27日)。 主要新能源车企合计周度订单环比-7%、同比-58%,延续下滑,但比亚迪/吉利/蔚来环比+25%/+8%/+2%表现最强,主要受新车型上市驱动(如比亚迪腾势Z9S);年初至今蔚来/小鹏/HIMA订单同比+8%/-3%/-6%,相对防御。 乘联会数据(9月1-20日):乘用车零售878k辆(同比-22%/环比+8%)、批发1,001k辆(同比-19%/环比+21%);新能源零售596k辆(同比-9%/环比+14%)、批发740k辆(同比+8%/环比+25%),零售/批发新能源渗透率达67.9%/73.9%,高于8月的65.3%/63.4%(9月MTD口径为68%/74%对比8月65%/63%)。 终端价格方面,截至9月26日新能源行业经销商折扣率(相对MSRP)为7.85%,环比持平,比亚迪折扣率4.06%亦环比持平;燃油车折扣率20.27%,环比走阔。 上游电池价格方面,电池级碳酸锂降至Rmb125.0k/ton(环比-7.7%),方形LFP与NCM电芯价格环比稳定。 后续关注:10月1日新能源车企月度销量发布、10月10-11日乘联会行业及分车型批发/零售数据、比亚迪Great Han与小鹏Mona LOS上市、10月底理想i6改款及11月1日月度销量发布。
主要观点
- 主要新能源车企2026年第39周(9/21-9/27)合计订单延续下滑,环比-7%、同比-58%。
- 比亚迪/吉利/蔚来为本周表现最强的品牌,周度订单环比+25%/+8%/+2%,主要受新车型上市驱动(如比亚迪腾势Z9S)。
- 年初至今口径,蔚来/小鹏/HIMA订单同比+8%/-3%/-6%,增长相对防御。
- 乘联会数据(9月1-20日):乘用车零售878k辆(同比-22%/环比+8%),批发1,001k辆(同比-19%/环比+21%)。
- 新能源零售596k辆(同比-9%/环比+14%)、批发740k辆(同比+8%/环比+25%);9月1-20日零售/批发新能源渗透率67.9%/73.9%,高于8月的65.3%/63.4%;9月MTD口径为68%/74%,对比8月65%/63%。
- 终端价格:截至9月26日新能源行业经销商折扣率(相对MSRP)为7.85%,环比持平(9月19日为7.85%,2025年9月29日为7.96%);比亚迪折扣率4.06%,环比持平(2025年同期为5.76%)。
- 燃油车行业经销商折扣率9月26日为20.27%,环比自9月19日的20.21%走阔(2025年9月29日为21.66%)。
- 上游电池价格:电池级碳酸锂价格降至Rmb125.0k/ton(环比-7.7%),方形LFP电芯与方形NCM电芯价格环比稳定。
- 图册按四大板块组织:主要NEV品牌周度订单量、关注的关键事件、NEV/ICE经销商折扣跟踪、上游电池价格动态。
论述逻辑
- 先以车企周度订单做高频需求跟踪 → 合计订单环比-7%、同比-58%确认需求仍在下滑,但结构分化:比亚迪/吉利/蔚来受新车型上市(如腾势Z9S)驱动环比+25%/+8%/+2%,年初至今蔚来/小鹏/HIMA同比+8%/-3%/-6%相对防御;
- 再用乘联会9月1-20日行业数据交叉验证景气 → 乘用车零售同比-22%仍弱,但新能源批发同比+8%、零售/批发渗透率67.9%/73.9%高于8月的65.3%/63.4%,电动化率继续抬升;
- 进而以终端折扣与上游价格衡量价格竞争与成本环境 → NEV折扣7.85%环比持平、ICE折扣20.27%环比走阔,碳酸锂价格环比-7.7%至Rmb125.0k/ton、电芯价格稳定;最后给出第40-45周事件日程(月度销量、乘联会数据、新车型上市)作为后续验证点。
关键展望
- 第40周(9月28日-10月4日):10月1日新能源车企月度销量发布。
- 第41周(10月5-11日):10月10-11日乘联会将发布乘用车/新能源行业及分车型批发/零售数据。
- 第42周(10月12-18日):10月比亚迪将发布Great Han,小鹏将发布Mona LOS。
- 第43-45周(10月19日-11月8日):10月底理想将发布i6改款;11月1日新能源车企月度销量发布。
推荐标的
- 报告为周度数据跟踪图册,未给出任何个股评级、目标价或投资建议。
- 比亚迪:周度订单环比+25%为本周最强,受腾势Z9S等新车型上市驱动;9月26日经销商折扣率(vs MSRP)4.06%,环比持平、低于2025年同期的5.76%。
- 吉利/蔚来:周度订单环比+8%/+2%;年初至今蔚来订单同比+8%,表现相对防御。
- 小鹏/HIMA:年初至今订单同比-3%/-6%;小鹏计划10月发布Mona LOS。
- 理想:计划10月底发布i6改款。
- 特斯拉、小米、零跑、U Auto等品牌亦列入Exhibit 1的周度订单跟踪表。
关键图表
图1. 新能源汽车品牌周度订单汇总
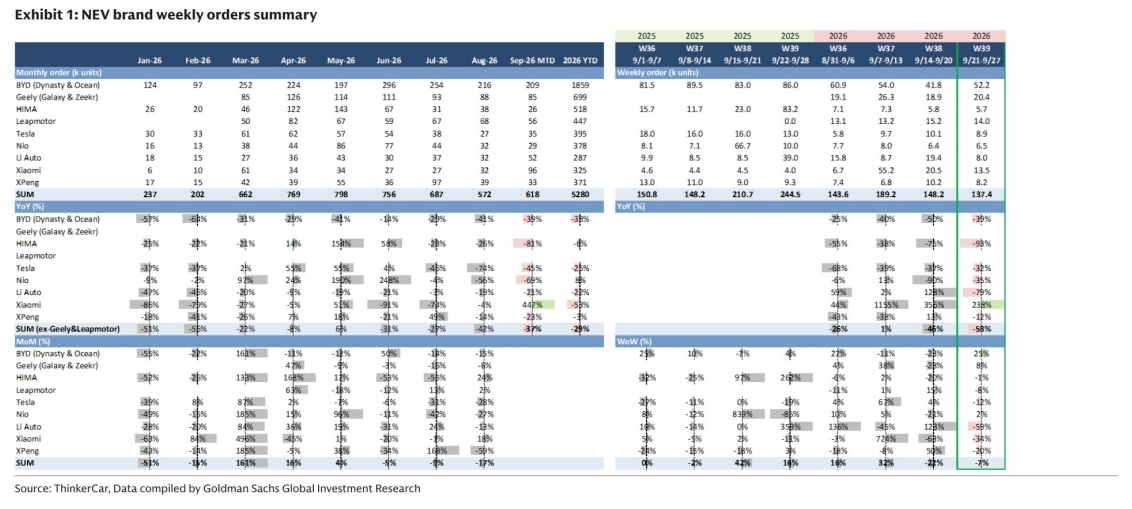
图2. 新能源汽车经销商折扣趋势
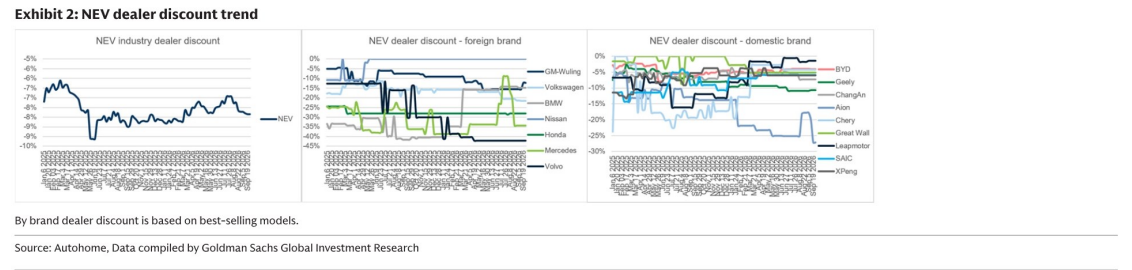
图3. 燃油车经销商折扣趋势
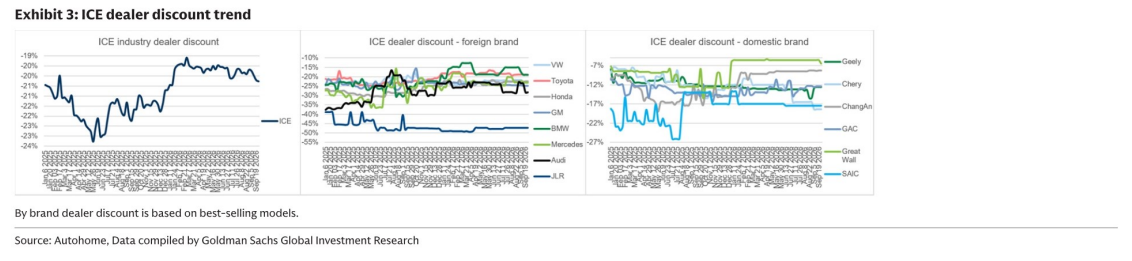
图4. 电池及电池原材料价格