花旗 麦当劳(MCD.N)来自芝加哥的最后一口:逐步进入下一个支出同店销售循环
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗维持麦当劳“买入”评级,并将目标价从 310 美元下调至 305 美元。 报告指出,麦当劳正通过特许经营合作模式调整损益表,预计到 2030 年对美国及国际运营市场(IOM)特许权使用费率的拖累仅为 25bps/18bps。 公司计划在 2027-2030 年间投入 50 亿美元用于 NEXT 资本支出,以替代 2017-2020 年间 45 亿美元的 EOTF 支出。 尽管短期内模型调整导致每股收益(EPS)预期小幅下调,但花旗认为公司已为后续同店销售(SSS)的积极修正奠定基础。 预计 2026 年和 2027 年 EPS 分别为 12.79 美元和 14.06 美元。
主要观点
- 特许经营费率调整对财务影响有限,预计到 2030 年对美国及 IOM 市场特许权使用费率的拖累分别为 25bps 和 18bps。
- 随着特许经营协议的续签或转让,美国特许经营费率将从 4% 提升至 5%,预计同比变化将保持平稳至正增长。
- 麦当劳计划在 2027-2030 年间投入 50 亿美元用于 NEXT 资本支出,以替代此前 45 亿美元的 EOTF 支出。
- NEXT 资本支出计划预计每年为特许经营利润带来约 3.25 亿美元的顺风效应。
- 花旗调整 2026/2027 年 EPS 预期至 12.79 美元/14.06 美元,此前预期为 12.84 美元/14.26 美元。
- 麦当劳在全球 119 个国家拥有超过 40,000 家餐厅,其中 93% 为特许经营店。
论述逻辑
- 特许经营模式优化(费率提升与资本支出结构调整) -> 提升特许经营利润率 -> 抵消短期运营成本压力 -> 驱动长期同店销售增长与 EPS 扩张 -> 维持买入评级。
关键展望
- 2027 年将推出下一代入门级价值菜单,这是市场关注的重点。
- 目标价 305 美元基于 15 倍 NTM EBITDA 估值,反映了 1.05 倍的相对市盈率及 4% 的自由现金流收益率。
推荐标的
- McDonald's Corp (MCD.N) - 买入 (Buy)
关键图表
图1. 麦当劳历史指引
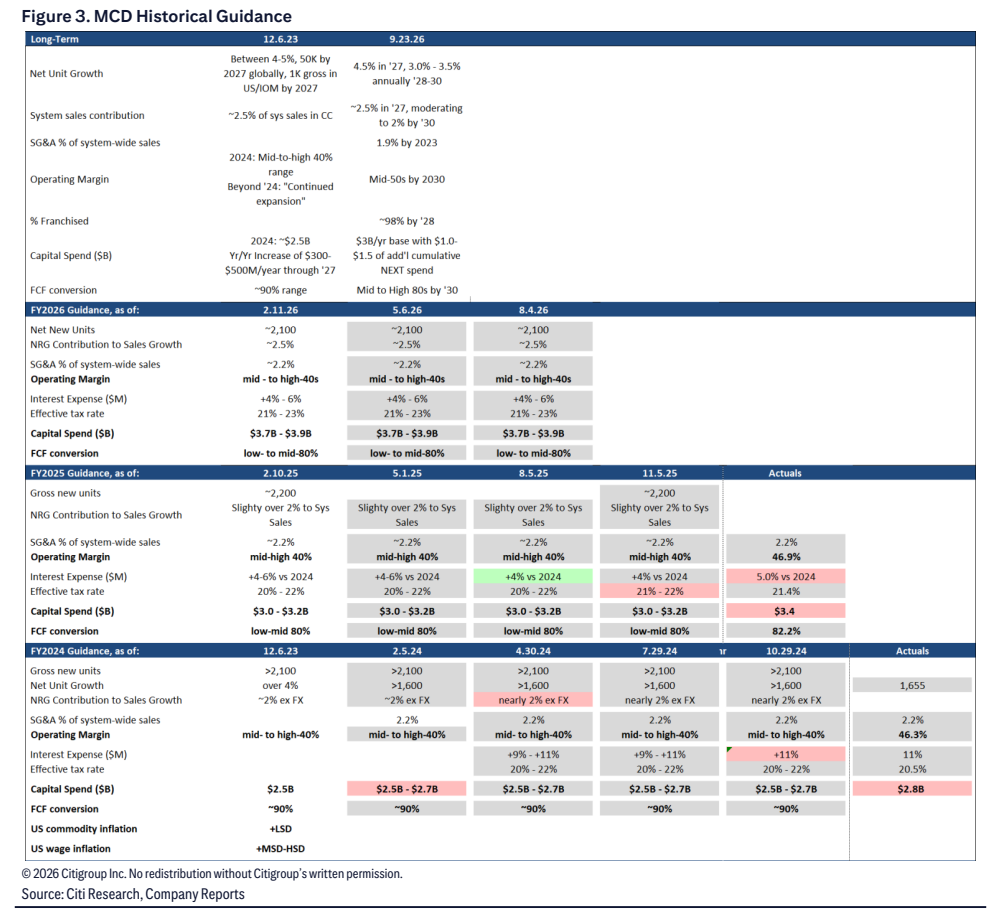
图2. 绝对市盈率
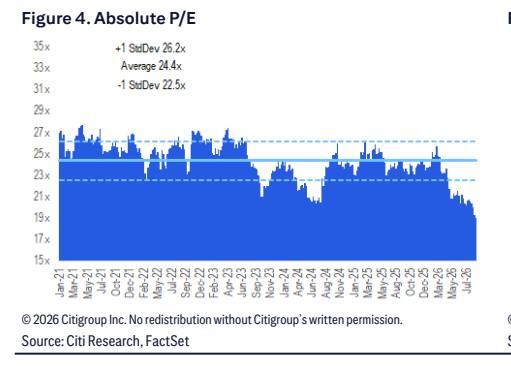
图3. 市盈率与标普500指数对比
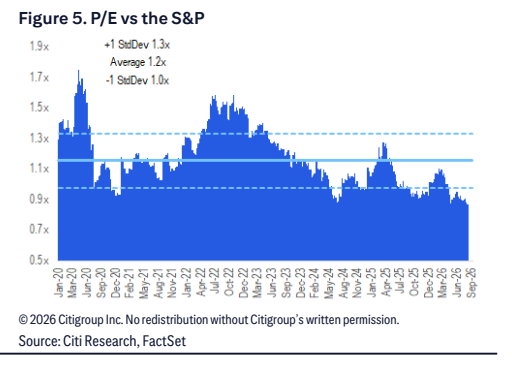
图4. 绝对企业价值倍数(EV/EBITDA)
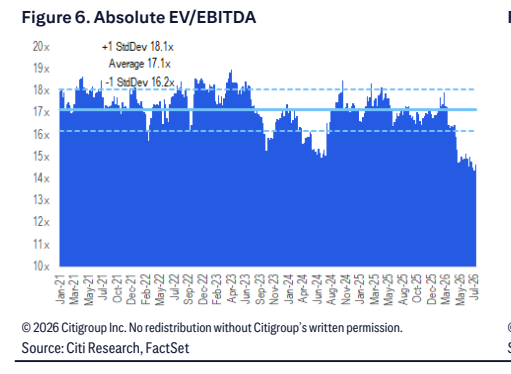
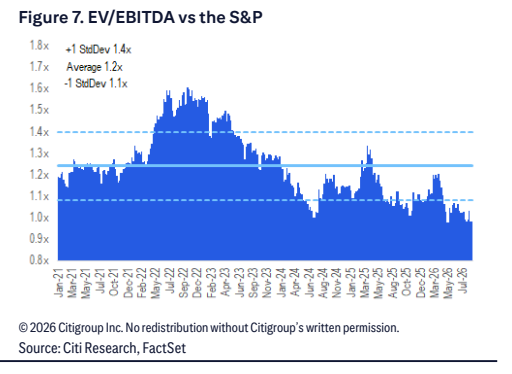
图5. 企业价值倍数(EV/EBITDA)与标普500指数对比