东海证券 资产配置周报:关注预期改善,以及周期股的价格传导
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周全球大类资产表现分化,日经与纳指领涨,美元指数上涨,非美货币贬值。 经济基本面显示G4发达经济体9月增长改善,但市场担忧油价与铜价上涨对下游的传导及库存跌价风险。 国内方面,MLF加量续作增强跨季流动性保障,长端国债延续低位震荡。 报告建议关注具有海外炼油资源和成品油出口优势的标的,长期看好AI算力投入与半导体设备国产化,并建议资源属性优先、叠加价格弹性的农业与有色板块。
主要观点
- 全球股市涨跌不一,日经225与纳指领涨,美元指数上涨0.82%。
- G4发达经济体9月经济增长达到四年半来最快。
- 国内MLF加量续作,增强跨季流动性保障。
- 国内长端国债收益率下行,配置优于追涨。
- 美国10Y美债收益率上行16BP至5.17%。
- 国内权益市场风格消费领涨,房地产行业涨幅居前。
- 全球铜精矿供应偏紧,TC持续处于低位。
- 美国制造业与服务业PMI均超预期,市场交易经济过热。
论述逻辑
- 全球经济增长改善与能源价格上涨引发通胀担忧 -> 市场评估油价及美债利率影响 -> 国内通过MLF加量续作稳定流动性 -> 建议配置海外资源型周期股及AI算力主线 -> 关注月末PMI及美国非农数据验证。
关键展望
- 预计布伦特原油在70~110美元/桶区间震荡。
- 预计9月非农就业岗位新增低于8月。
- 预计9月PCE价格指数环比增长0.4%,核心指标环比增长0.3%。
推荐标的
- 关注具有海外炼油资源和受益于成品油出口的标的。
- 关注卫星化学、万华化学、中国石油、广汇能源。
- 关注AI算力投入与半导体设备国产化。
- 农业、有色等资源属性标的建议优先考虑。
关键图表
图1. 全球主要大类资产周度表现,%
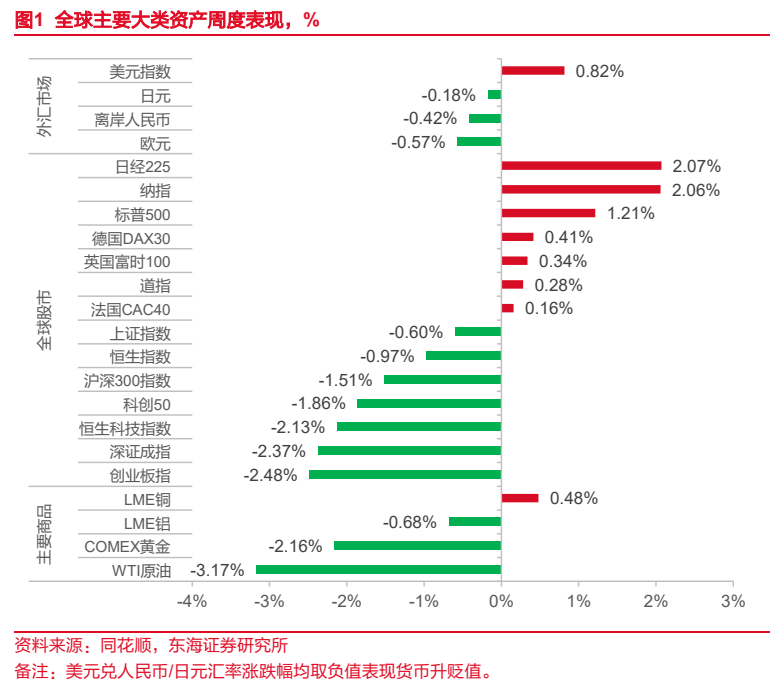
图2. 天然气价格,美元/百万英热
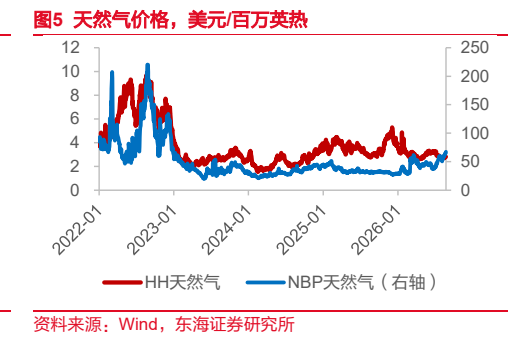
图3. 美国炼厂原油加工量及开工率,万桶/天,%
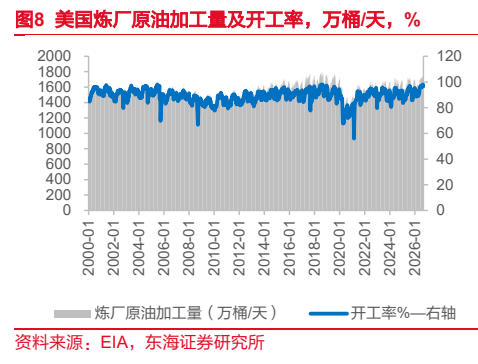
图4. 美元指数与伦敦金现,美元/盎司
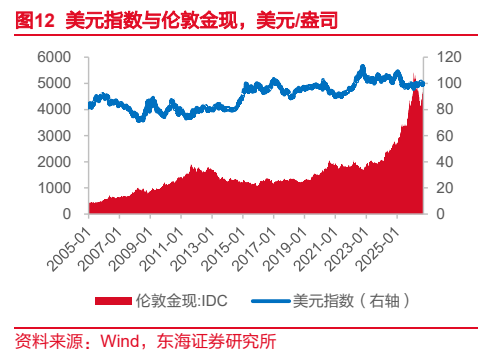
图5. 年以来我国央行黄金储备,万盎司,美元/盎司
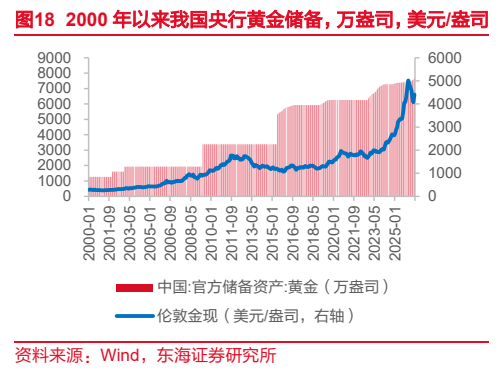
图7. 中国电解铜产能和产能利用率,万吨,%

图10. 主要行业高频数据
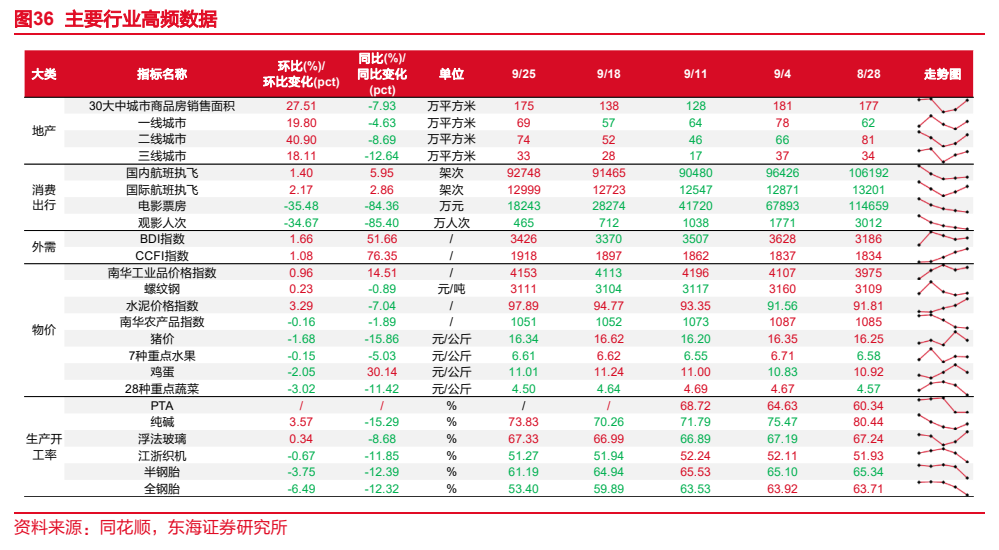
图11. 两融余额,亿元,亿元
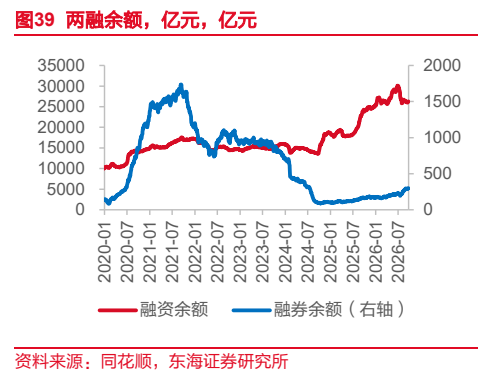
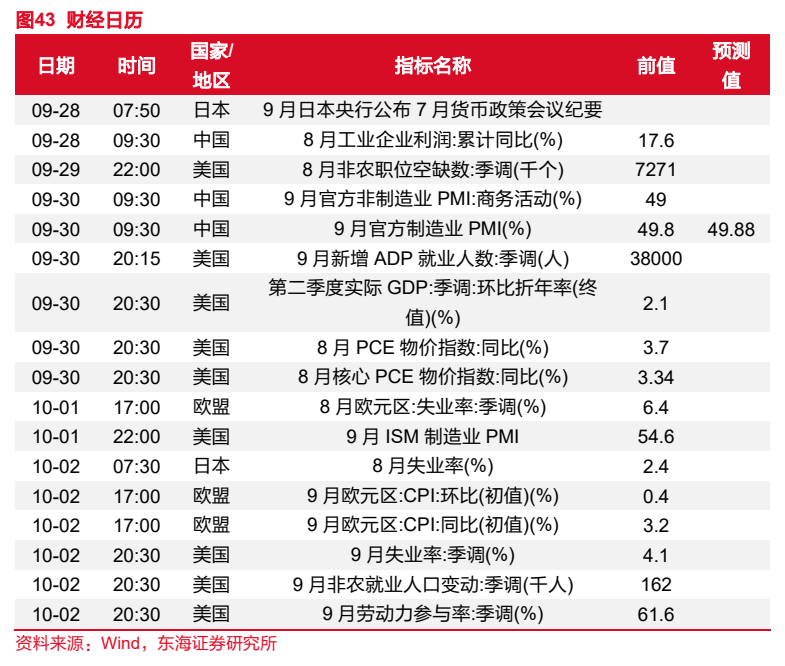
图12. 财经日历