德意志银行中国CRO/CDMO:增长动能延续至2026年
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行认为中国CRO/CDMO行业增长动能将延续至2026年,主要受益于全球研发外包需求转移和国内创新药研发活跃。报告指出,行业龙头凭借技术优势和产能扩张,有望持续获得市场份额。预计2024-2026年行业复合增长率约15%,其中头部公司增速可能更高。报告维持对药明康德、康龙化成等标的的积极评级,并强调地缘政治风险仍是主要不确定性。
主要观点
- 全球制药研发支出持续增长,外包渗透率提升,中国CRO/CDMO企业凭借成本优势和工程师红利,有望持续获得全球订单。
- 中国创新药研发热度不减,2023年IND申报数量同比增长20%,为CRO/CDMO提供国内需求支撑。
- 头部企业产能扩张计划明确,药明康德2024年资本开支预计增长30%,康龙化成新基地投产将提升产能30%。
- 地缘政治风险(如美国生物安全法案)可能影响部分企业海外业务,但报告认为短期影响有限,长期需关注。
- 行业竞争加剧,中小型CRO面临价格压力,但龙头凭借一体化平台和客户粘性维持议价能力。
- 2024-2026年行业收入复合增长率预计为15%,其中药明康德增速可能达18-20%,康龙化成15-17%。
- 报告维持对药明康德的“买入”评级,目标价120港元;康龙化成“买入”评级,目标价80港元。
- 风险包括:地缘政治升级、客户订单延迟、汇率波动、行业监管变化。
论述逻辑
全球研发支出增长 → 外包需求增加 → 中国CRO/CDMO凭借成本和技术优势承接转移 → 国内创新药研发活跃进一步拉动需求 → 头部企业产能扩张和平台优势巩固份额 → 行业收入增长15% CAGR → 龙头增速更高 → 维持积极评级。
关键展望
报告明确提及的验证点:2024年下半年海外订单签约情况、美国生物安全法案进展、药明康德和康龙化成2024年业绩指引。时间窗口:2024-2026年。风险:地缘政治、订单延迟、汇率。
推荐标的
- 药明康德(买入,目标价120港元):一体化CRO/CDMO平台,全球客户基础广泛,产能扩张支撑增长。
- 康龙化成(买入,目标价80港元):临床前CRO优势突出,新产能释放驱动增长。
关键图表
图1. 收入增长目标与实际收入增长率
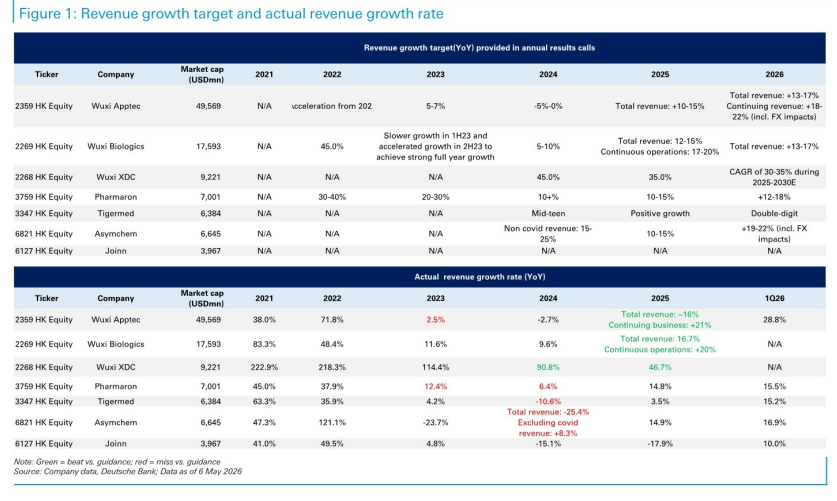
图2. 按地区划分的收入构成
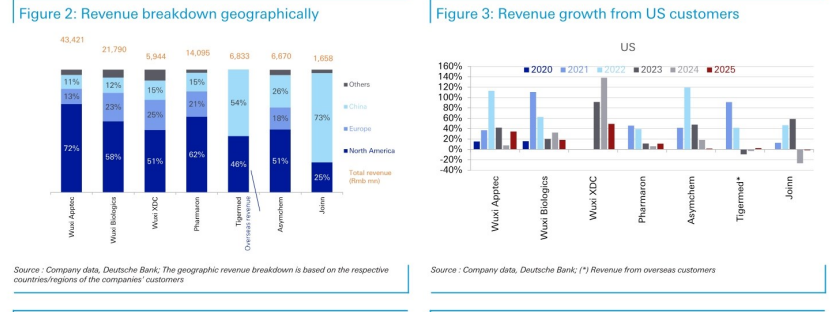
图3. 美国客户收入增长
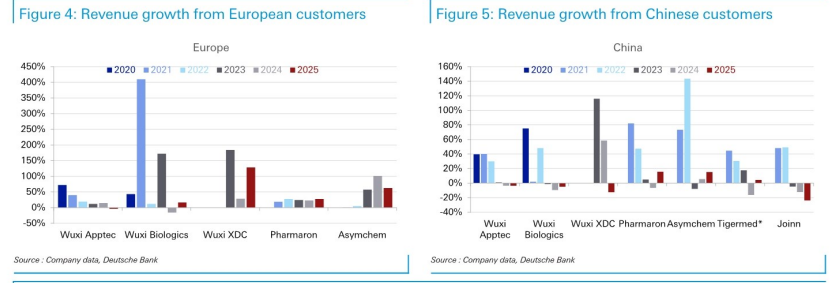
图4. 欧洲客户收入增长
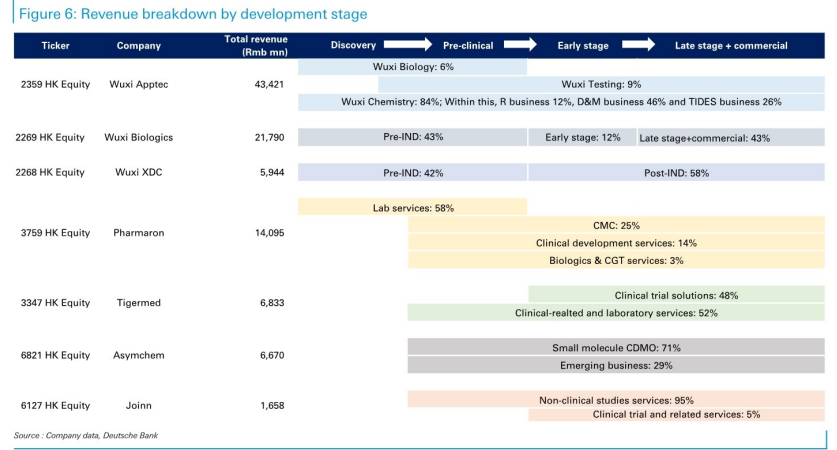
图5. 中国客户收入增长
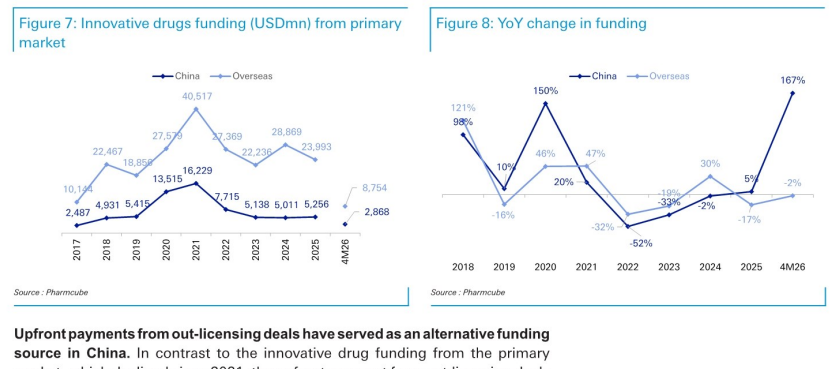
图6. 按开发阶段划分的收入构成
图7. 创新药融资(百万美元)
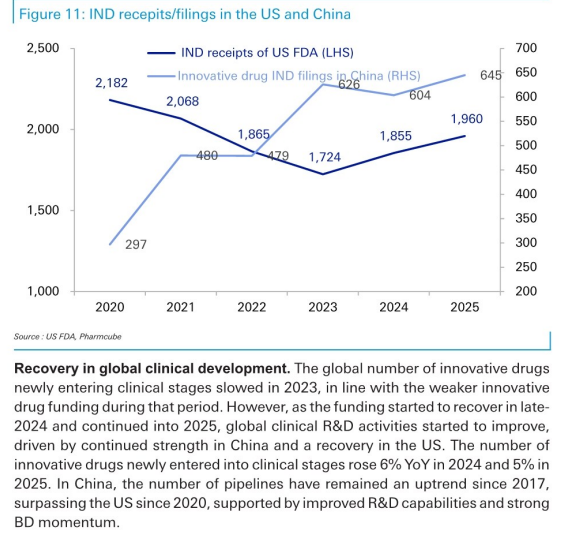
图8. 融资同比变化