摩根士丹利:亚洲石化裂解利润率已接近周期中段——比市场消化的速度快得多
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为亚洲石化裂解利润率已接近周期中段,速度远超市场预期。过去一年,10%的烯烃产能被永久关闭或处于非运营状态。新产能投放持续推迟,而资本支出预期大幅下调——2026-2028年资本支出预期已减半。亚洲化工企业自由现金流在过去三个季度开始恢复,且首次出现盈利上调周期。报告维持自2025年三季度以来的非共识看多立场,并指出行业整合正在四个国家发生。推荐标的包括Siam Cement、Mitsui Chemicals、Sinopec-H和Wanhua Chemicals,偏好石脑油基生产商而非天然气基生产商。
主要观点
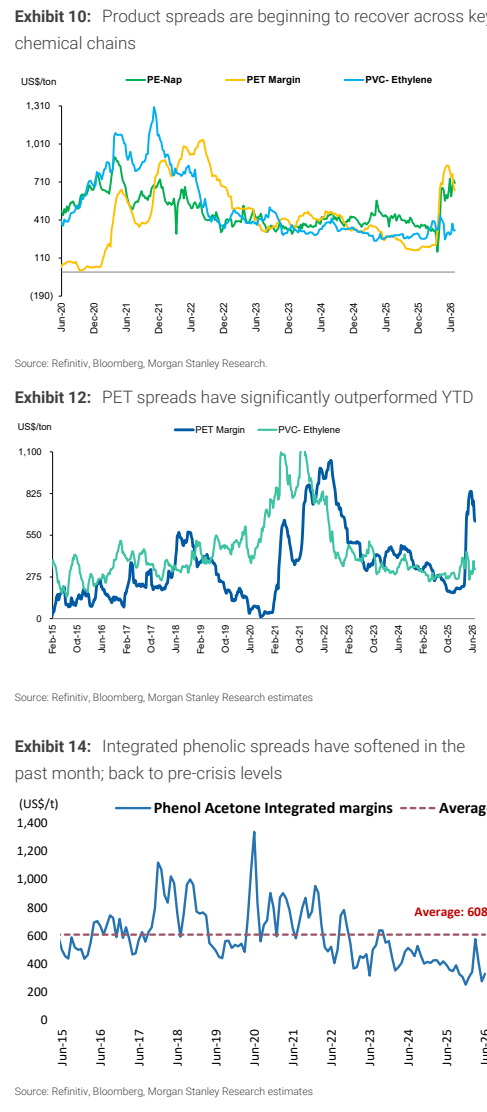
- 亚洲石化裂解利润率已非常接近周期中段水平,尽管石脑油供应增加,但过去三周石脑油成本持续下降。
- 过去一年,10%的烯烃产能被永久关闭、非运营或处于延长检修状态。
- 新产能投放持续推迟,尽管市场预期供应增加。
- 过去三个季度,多数亚洲化工企业开始报告正自由现金流,资本支出削减近三分之一。
- 2026/2027年自由现金流预期在一致预期中持续上升。
- 近三年来首次在印度、东南亚和特定化工价值链出现盈利上调周期。
- 行业纪律提升,四个国家出现产能和股权整合。
- 即将到来的财报季将在盈利质量上带来惊喜,是估值反映复苏周期的关键事件。
- 亚洲化工投资未来三年将减半,公司自由现金流接近周期中段,净债务削减是主要焦点。
- 炼油商不再受益于北亚的廉价原油或石脑油获取,而拥有强大国内市场及成本优势的公司将更强。
- 二级和三级生产商将受损并关闭产能。
- 推荐石脑油基生产商而非天然气基生产商,因其对复苏周期有更强弹性。
论述逻辑
报告从供给端(产能关闭、新产能推迟、资本支出削减)和需求端(盈利上调、自由现金流恢复)两方面论证化工周期已接近底部。石脑油成本下降和行业整合进一步支撑利润率回升。报告认为,尽管近期利润率可能从高位回落,但18-24个月内有望重现周期中段盈利能力。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出即将到来的财报季是关键事件,可能推动估值反映复苏周期。
- 预计利润率将从近期高点回落,但18-24个月内有望重现周期中段盈利能力。
- 风险包括成本通胀推动的利润回升可能消退。
推荐标的
- Siam Cement:覆盖,评级未明确,但列为关键超配标的。
- Mitsui Chemicals:覆盖,评级未明确,但列为关键超配标的。
- Sinopec-H:覆盖,评级未明确,但列为关键超配标的。
- Wanhua Chemicals:覆盖,评级未明确,但列为关键超配标的。
- 偏好石脑油基生产商(如上述)而非天然气基生产商。
关键图表
图1. 综合利润率低于周期中段水平
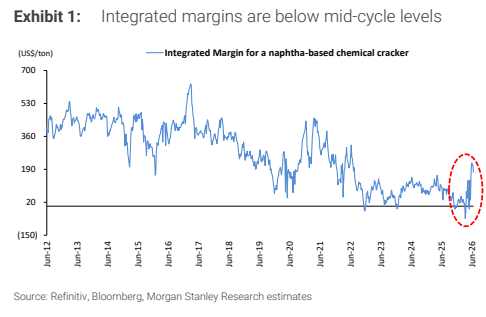
图2. 大宗化学品估值仍接近谷底
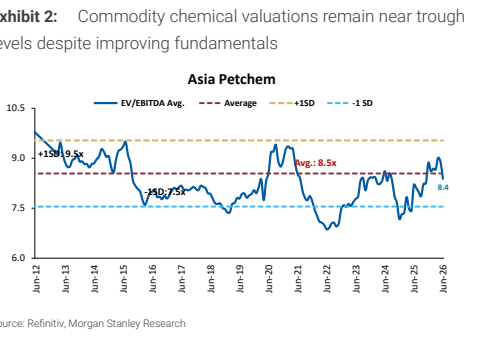
图3. 亚洲化工企业每吨EBITDA开始出现拐点
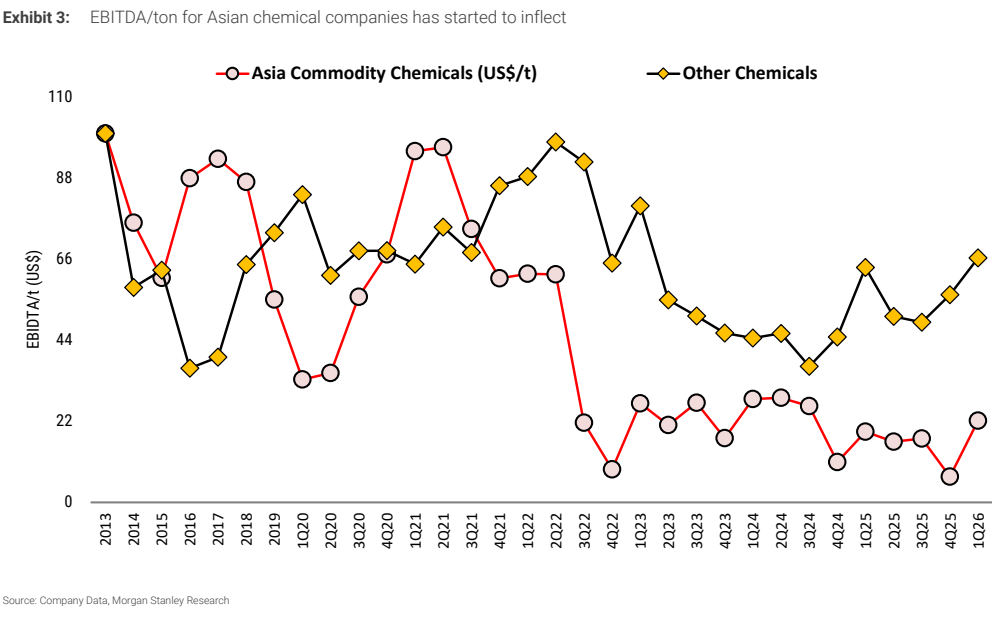
图4. 资本开支超级周期结束应会改善
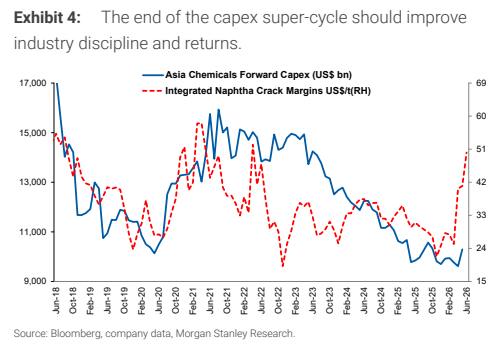
图5. 亚洲大宗商品股票交易于1倍一年期
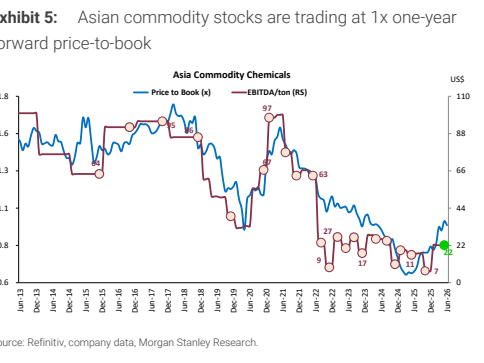
图6. 我们看到自由现金流状况改善且重拾
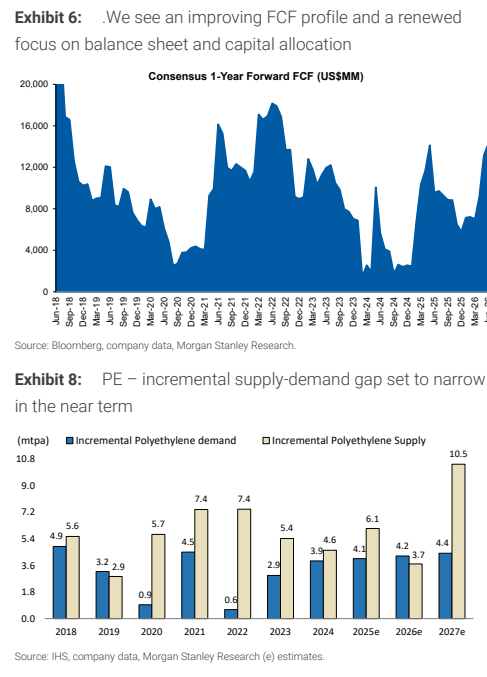
图7. 亚洲化工厂一直在降低开工率
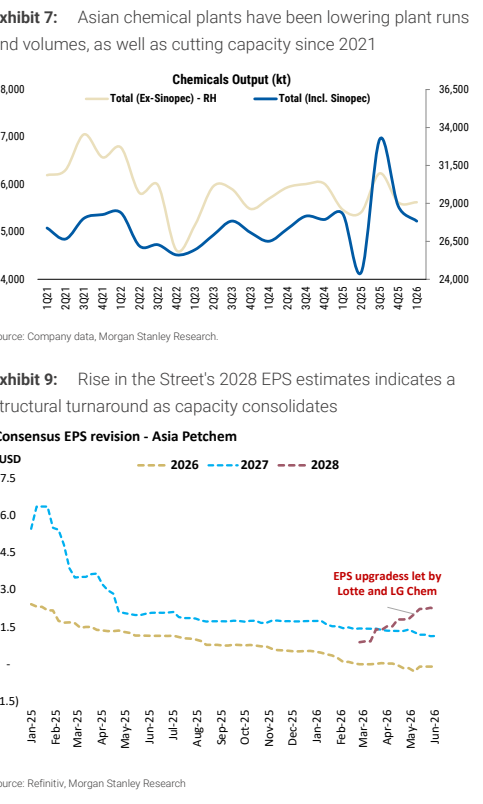
图8. 产品价差开始在各关键领域复苏