中秋国庆长假“新旧消费”分化明显 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年中秋和国庆假期通过“请3休13”形成连续超长出行窗口,推动全社会跨区域流动延续高景气,但客单价修复整体温和,呈现明显的“新旧消费”分化格局。 国庆假期前6天全社会跨区域人员流动量约18.51亿人次,铁路客运量同比增长13.6%,长途游与出境游高速增长,但商务部重点监测的78个步行街(商圈)国庆前3天隐含客单价仅微升1.8%,海南离岛免税人均消费同比下降约3.6%。 传统线下商圈零售表现平淡,中秋及国庆前5天电影票房较2024年同期大跌超三成。 相比之下,健康管理、生命体验及入境消费等新型赛道高速扩张,中秋重点平台智能穿戴与具身智能机器人销售额分别增长120%与93.1%,且海外游客“China Haul”开箱带动消费向智能硬件扩散。 国庆前3天“以旧换新”日均销售额较1-8月日均水平仅增长2.6%,政策对耐用品的边际拉动减弱,叠加中秋错位或压制10月零售增速,后续稳消费仍需更有力的政策支持。
主要观点
- “请3休13”超长假期推升中长距离出行景气,全社会跨区域人员流动量温和微增,铁路客运增长显著强于公路。
- 线下重点商圈客单价相对偏低,海南离岛免税购物人数虽两位数增长但人均消费出现下滑。
- 受出行分流与影片供给约束影响,假期电影票房持续承压,总收入较2024年同期大幅回落超三成。
- 新型健康管理与户外设备需求集中爆发,智能穿戴与具身智能机器人等新质消费品类销售表现亮眼。
- 入境游维持高速增长态势,海外社交媒体涌现“China Haul”热潮,入境消费从服务类向实物科技潮玩加速扩散。
- 黄金消费在金价下调与婚庆刚需带动下局部回暖,轻量化与小克重饰品销售表现突出。
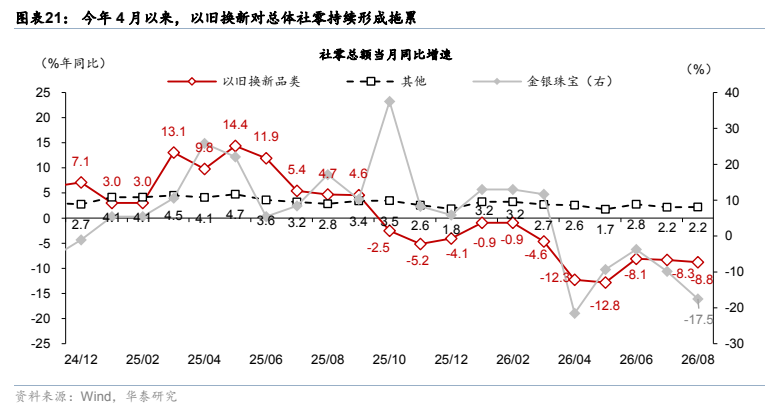
- 以旧换新对耐用品销售的边际刺激效能有所回落,虽参与人次增长但日均销售额较前8月平均增幅有限。
- 假期的错位效应将对月度社零产生前后扰动,9月低位微升后需关注10月零售增长的回落压力。
论述逻辑
- 拼假形成长假期窗口推动出行半径外延及跨境长线游爆发,但居民消费更趋理性导致传统商圈与免税客单价疲软;同时耐用品以旧换新呈现透支递减效应,使得消费增量由传统大件与观影分流至具身智能等新型消费、体验式文旅及入境购物,进而指向整体消费拉动动能不足、仍需财政增量政策加码稳消费。
关键展望
- 预测2026年9月社零同比增速将由8月的0.4%小幅改善至0.8%,但中秋节错位因素恐导致10月社零同比明显放缓。
- 增量宏观调控重心仍偏向投资与地产以确保完成全年GDP目标,促进居民端消费意愿尚需后续政策进一步倾斜托底。
- 核心风险关注地产周期超预期下滑对内需与居民购买力的压制,以及地缘政治和能源价格波动对全球经济与外需的拖累。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 今年国庆假期前 6 天(10 月 1-6 日)全社会跨区域人员流动量较 2024/2025 年同期增长 6.2%/1.0%
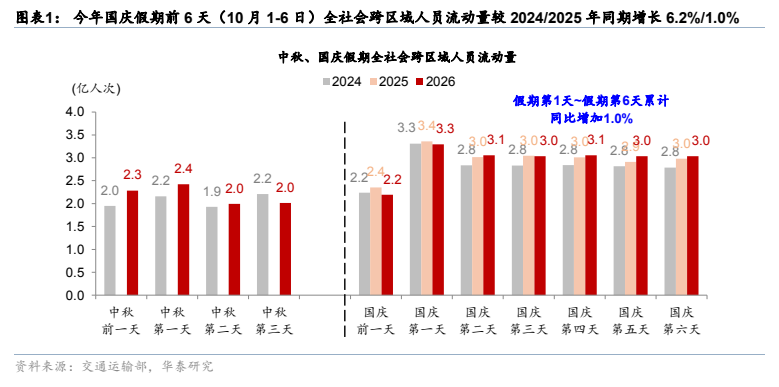
图2. 图表 2: 中秋及国庆假期前 6 日分交通方式人员流动量
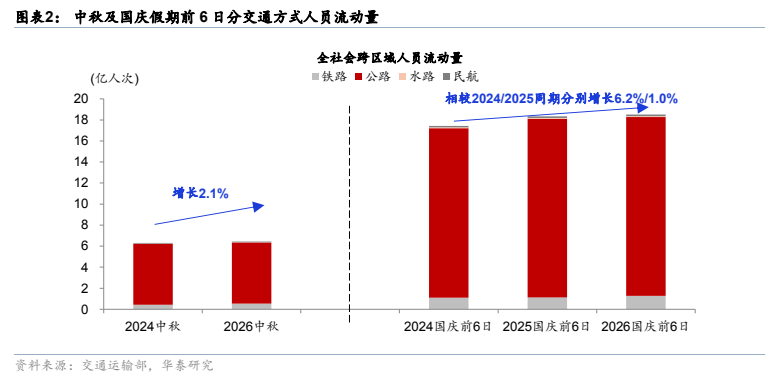
图3. 图表 6: 航班管家数据显示中秋、国庆假期出行国内机票平均价格同比分别增长 17.2%、6.7%
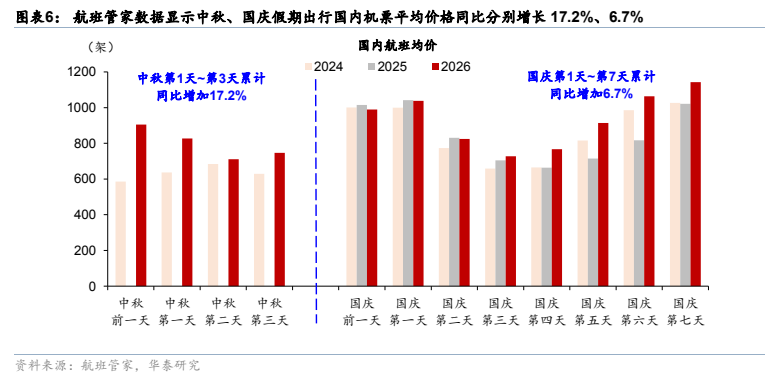
图4. 图表 7: 航班管家数据显示今年国庆假期前 6 天国际航班数量同比上行 2.1%
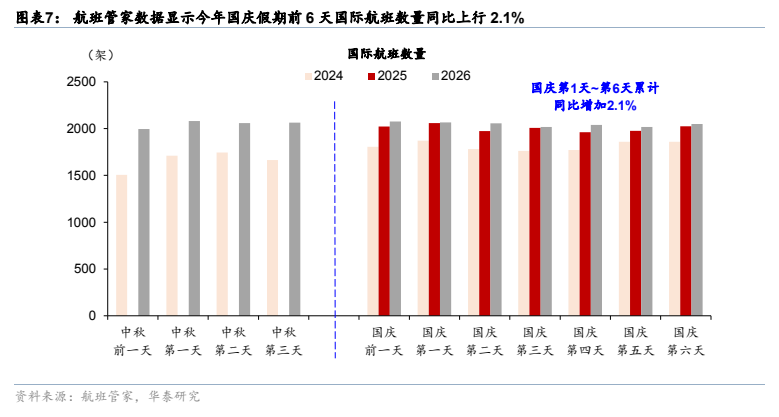
图5. 图表 10: 今年中秋国庆假期长线游、县城深度游等多元化出行需求集
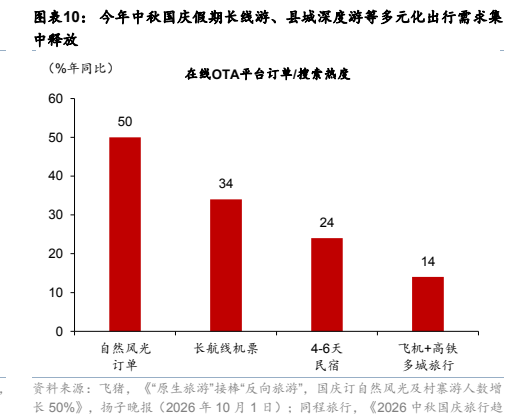
图6. 图表 12: 2026 年主要假期 78 个重点步行街(商圈)营业额表现
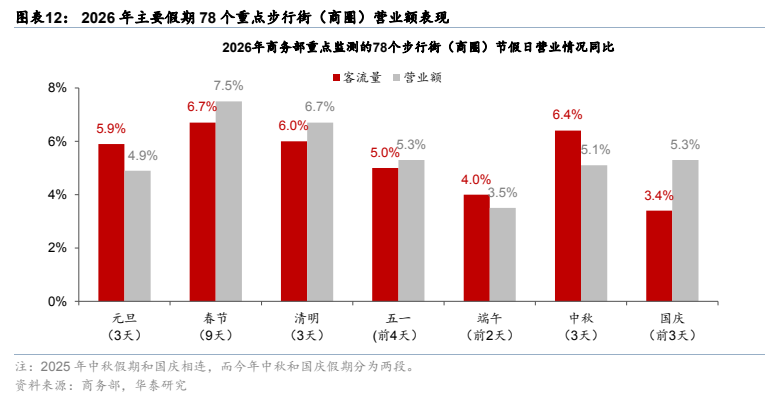
图7. 图表 14: 今年国庆档电影票房表现承压
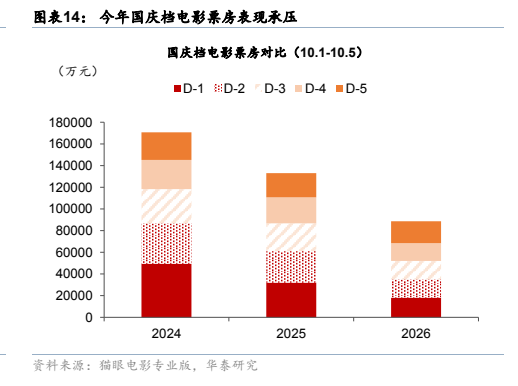
图8. 图表 15: 新质、健康与户外消费成为中秋消费新增量
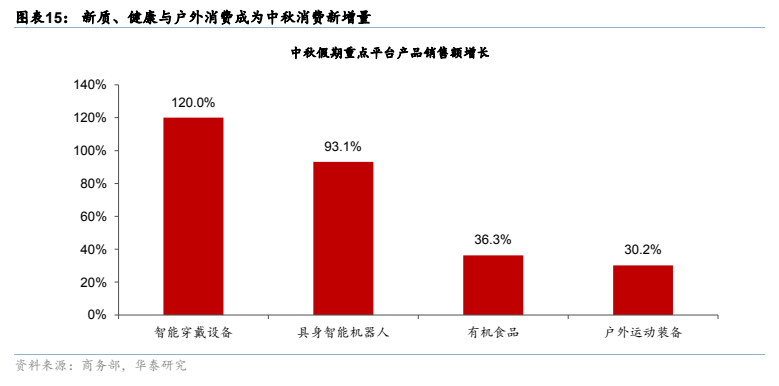
图9. 图表 17: 2026 年第 2 季度,港澳台居民及外国人出入境恢复率达
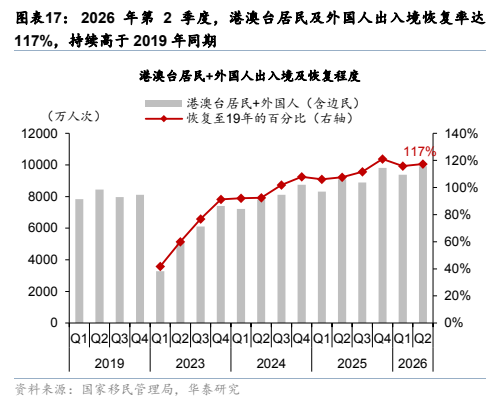
图10. 图表 18: 2026 年第 2 季度,港澳台居民入境恢复率达 126%,连续第 11 个季度超过 2019 年同期水平,但同比
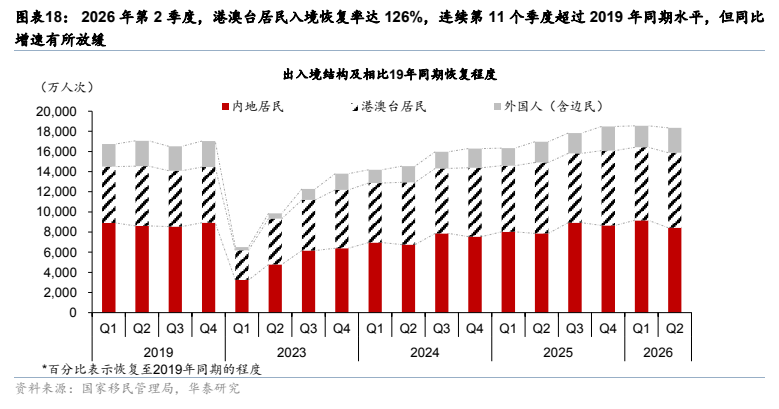
图11. 图表 20: 2026 年第 2 季度整体服务贸易逆差较 2019 年有所收窄
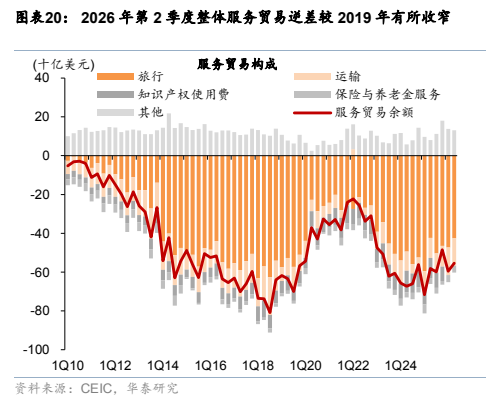
图12. 图表 21: 今年 4 月以来,以旧换新对总体社零持续形成拖累