德意志银行:德银 宏观动能追踪:最新数据显示9月经济活动动能放缓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行追踪中东欧、中东及非洲(CEEMEA)地区主要经济体(涵盖捷克、匈牙利、波兰、罗马尼亚、以色列、南非和土耳其)的宏观动能指标(MMI)。 综合 CEEMEA MMI 显示,第 3 季度整体经济增长动能仍维持在高于趋势水平(above-trend growth momentum in Q3),但改善步伐近期持续放缓,尤其是相较于上个月的大幅加速。 从结构上看,需求端指标仍是区域动能的主要支撑,而供给端指标持续疲软,且进入 9 月以来供需两侧动能均显现放缓迹象;疲软主要体现在近期公布的硬数据中,但 9 月改善的情绪动能表明整体 MMI 的放缓可能只是暂时的。 分国别看,多数 CEEMEA 经济体动能仍强于三个月前;以色列与捷克在区域内录得最强增长动能,南非在数据发布后持续改善且 Absa PMI 重回 50 之上,而罗马尼亚表现最弱,土耳其宏观动能亦对区域构成拖累。
主要观点
- CEEMEA 综合 MMI 显示 Q3 增长动能仍高于趋势水平,但改善步伐相比上月的大幅加速持续放缓。
- 需求端指标是区域增长的主要驱动力,供给端依然疲弱;9 月硬数据疲软拉低动能,但情绪动能改善暗示放缓或为暂时的。
- 以色列与捷克增长动能领跑全区,罗马尼亚依然表现最弱,土耳其形成拖累,南非动能则持续改善。
- 以色列商业情绪与私人信贷增长指向动能较夏初转弱,导致本周经济活动动能边际放缓。
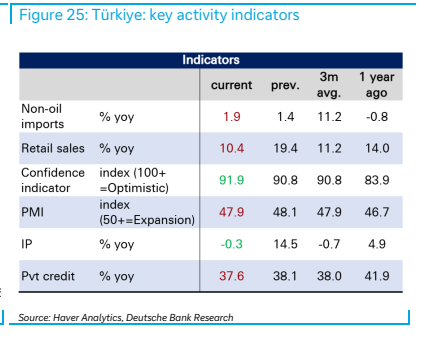
- 土耳其 MMI 得分受有限数据公布影响维持不变,非石油进口、零售销售与私人信贷自前期高点走软,PMI 读数偏弱,但信心指标显示内需韧性。
- 南非零售销售走强、工业产出改善与商业信心提振,Absa PMI 读数最新回升至 50 上方。
- 捷克仍是中东欧最强经济体,受强劲 PMI、韧性零售及信贷增长支撑;本周工业产出大幅改善但略低于预期(受汽车业放缓拖累),建筑业转弱。
- 匈牙利工业产出克服 8 月能源供应问题进一步改善,信贷增长支撑经济;但 8 月零售销售与走弱的消费者情绪预示后续需求可能趋软。
- 波兰零售销售增速较今年早些时候放缓,但强劲的建筑业活动与持续的私营部门信贷增长支撑了整体增长动能。
- 罗马尼亚多数指标持续放缓,8 月零售销售虽有改善但依然疲弱,工业产出与经济景气度低迷。
论述逻辑
- 高频宏观综合指标(MMI)评估 -> 区分需求端驱动与供给端滞后特征 -> 结合 9 月硬数据走弱与情绪软数据改善推断放缓持续性 -> 逐国落地验证各经济体(捷克/匈牙利/波兰/罗马尼亚/以色列/南非/土耳其)增长分化与驱动项。
关键展望
- 9 月份情绪动能呈现改善,预示整体 MMI 经济活动动能的放缓可能是暂时的。
- 匈牙利 8 月零售销售转弱叠加消费者情绪走低,可能预示未来需求环境趋软。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. MMI走势——CEEMEA地区增长动能
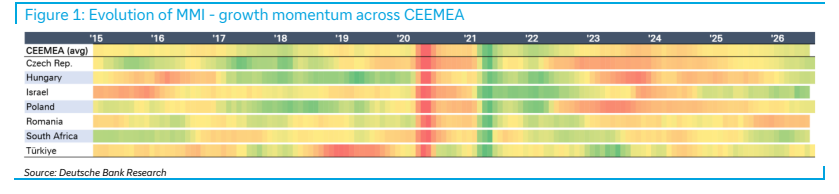
图2. 需求端指标仍是CEEMEA增长动能的主要驱动力
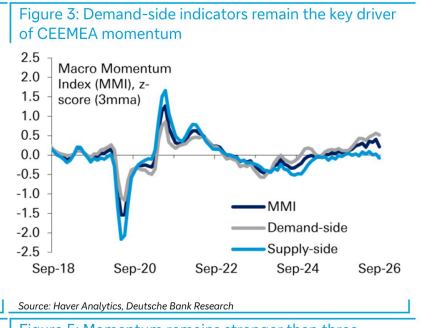
图3. 多数CEEMEA经济体的动能仍强于三个月前
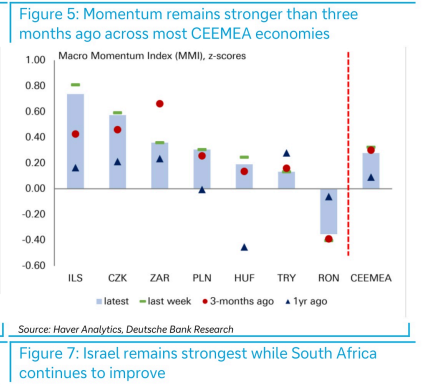
图4. 需求端动能在CE3最为强劲,而罗马尼亚依然滞后
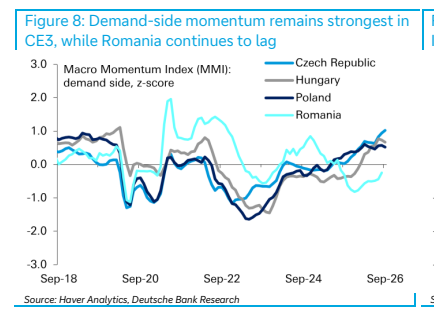
图5. CE4供给端复苏依然渐进
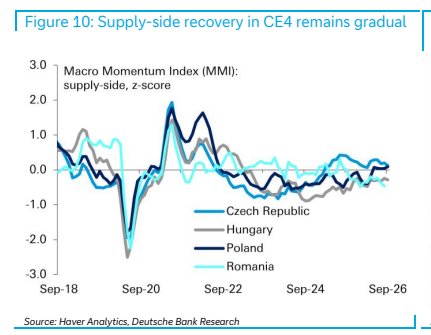
图6. 捷克:软数据与硬数据对比
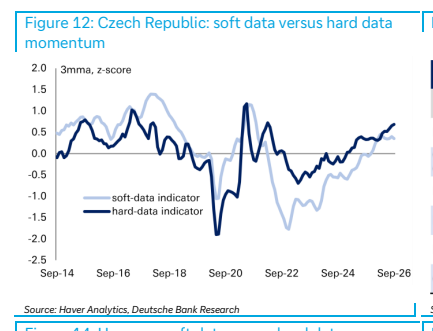
图7. 匈牙利:软数据与硬数据对比
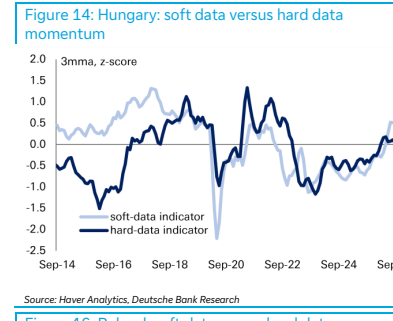
图8. 波兰:软数据与硬数据对比
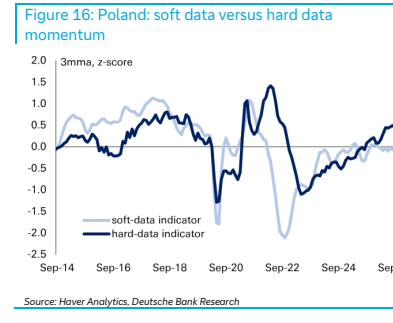
图9. 罗马尼亚:软数据与硬数据对比
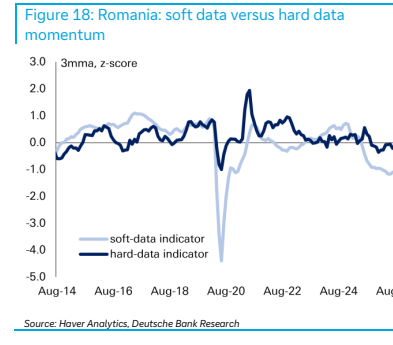
图10. 以色列:主要活动指标
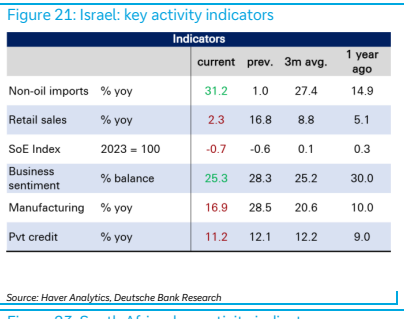
图11. 南非:主要活动指标
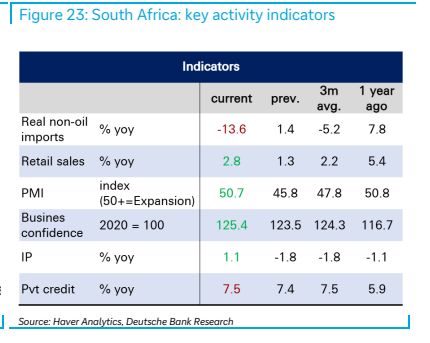
图12. 土耳其:主要活动指标