伯恩斯坦 中国半导体中国下届获奖者:蒙太奇骑在智能体AI 繁荣
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦重申澜起科技(Montage)跑赢大盘(Outperform)评级,认为其是智能体AI加速落地背景下中国下一代产业赢家中的关键受益者。 报告核心逻辑是:智能体AI扩展了服务器CPU的角色,带动CPU复兴,而内存接口芯片获得放大的杠杆效应——全球内存接口芯片TAM预计从2025年的约14.0亿美元以65%的年复合增速增长至2030年的约199亿美元,其中MRDIMM的MRCD和MDB芯片组贡献73%(部分表述为68%,正文以73%为准)。 MRDIMM通过在单个模组上配置1颗MRCD和10颗MDB,将接口芯片组价值从每RDIMM约6–7美元提升至每MRDIMM约50–70美元,预计MRDIMM到2030年占服务器DIMM出货量的约25%。 行业呈寡头格局,澜起科技、Renesas、Rambus合计占据90%以上市场份额。 此外,报告首次将CXL潜力纳入公司与行业模型,估算DDR4复用带来的全球MXC TAM到2030年约82亿美元,若澜起科技占据中国市场50%、非中国市场10%的份额,可带来约10%的潜在收入上行空间,该催化尚未反映在公司预测和一致预期中。
主要观点
- 重申对澜起科技的跑赢大盘评级,最新公司模型与行业模型已纳入CXL潜在上行空间。
- 全球内存接口芯片TAM预计2030年达约199亿美元,2025–30年复合增长率65%,其中MRDIMM的MRCD和MDB贡献73%。
- 行业增长由三大驱动叠加:服务器CPU出货量增加、单CPU的DIMM数量增加、每根DIMM模组接口芯片价值提升,且2025年后各驱动预计加速。
- 智能体AI将服务器CPU角色从支持加速器负载扩展至编排、数据检索和多步任务执行,CPU数量扩张直接利好内存接口芯片。
- CPU配置不足会导致GPU闲置,而CPU核心相对GPU算力便宜约100–1,600倍,增加CPU配置仅使总成本上升约1.5%,却可使首个token时间缩短1.36–5.40倍。
- DDR通道数迁移推动单CPU接口内容量接近翻倍:12通道服务器CPU份额将从2025年的24%升至2030年的45%,16通道CPU同期将从接近零升至30%。
- MRDIMM将接口芯片组价值从每RDIMM约6–7美元提升至每MRDIMM约50–70美元,预计2030年占服务器DIMM出货量约25%,是接口芯片价值增长的最大驱动。
- Intel于2024年下半年随Granite Rapids率先导入MRDIMM,AMD将直接以2026年Venice平台进入MRDIMM Gen2。
- 内存接口芯片核心市场呈教科书式寡头格局,澜起科技、Renesas、Rambus三强合计占90%以上份额,客户更换供应商的动机有限,利于维持高利润率。
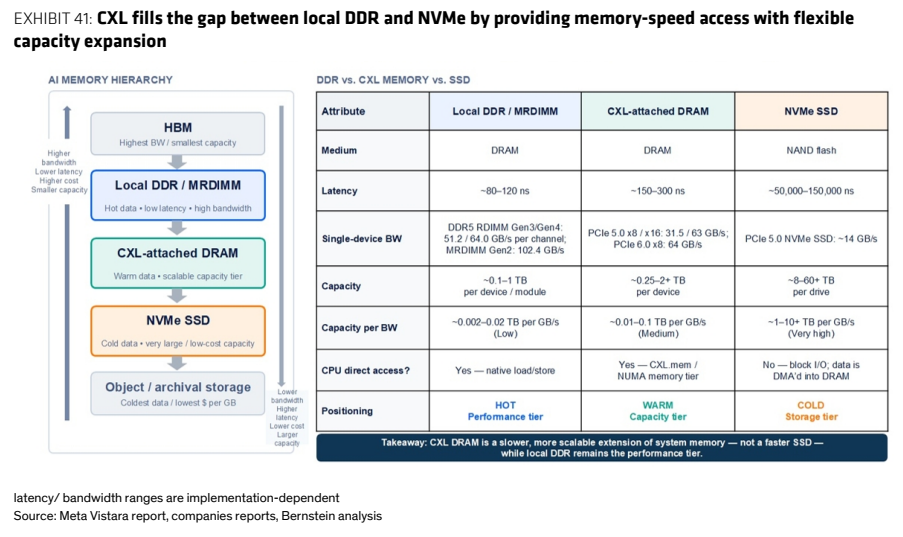
- CXL是报告新纳入的上行催化:DDR4复用可形成2030年约82亿美元全球MXC TAM;假设澜起占中国市场50%、非中国市场10%,对应约10%潜在收入上行。
- 供给端受限支撑逻辑:2026–28年全球DRAM位元容量增速预计约22% CAGR,且HBM3E生产等位元所需晶圆约为DDR5的三倍,挤占常规服务器DDR供给。
- CXL最优应用场景为容量需求大但热数据集有限的工作负载,包括智能体沙箱与虚拟机内存、RAG/向量数据库冷数据、推荐与embedding表冷条目。
论述逻辑
- 智能体AI兴起 → 服务器CPU角色从支持加速器扩展为编排/检索/多步任务执行,CPU复兴(且CPU核心远比GPU便宜,增配CPU性价比极高)→ 单CPU内存需求上升:通道数从8通道向12/16通道迁移、每CPU DIMM数量与容量提升(DDR容量/CPU以17–18%年增速增长)→ DDR带宽相对CPU算力成为瓶颈 → MRDIMM以最小架构改动将带宽翻倍,同时接口芯片组价值从每模组6–7美元跃升至50–70美元 → 接口芯片TAM以65% CAGR从2025年约14亿美元扩张至2030年约199亿美元 → 寡头格局(三强占90%+)下澜起科技作为核心受益者利润率可持续;CXL DDR4复用(2030年MXC TAM约82亿美元、潜在10%收入上行)提供尚未计入模型的额外期权 → 重申跑赢大盘评级。
关键展望
- MRDIMM渗透率是关键验证点:预计2030年达服务器DIMM出货量约25%,Intel Granite Rapids已于2H24率先导入、AMD Venice将于2026年直接进入Gen2。
- CXL催化窗口为2027–2030年,随智能体AI部署规模扩大而逐步兑现,报告明确表示该上行尚未计入公司预测与一致预期。
- 服务器DDR供给紧张预计延续:2026–28年DRAM位元容量约22% CAGR的增速不足以满足需求,HBM挤占晶圆产能,国产厂商扩产受技术与良率差距制约。
- 风险与权衡:MRDIMM功耗与散热密度上升是主要架构约束,功率受限或低带宽工作负载可合理继续使用RDIMM;互补芯片(PMIC/SPD/TS)市场竞争更分散、定价能力明显更弱。
- TAM预测未包含NVIDIA专有CPU所用的内存接口芯片,报告预计其影响仅为低个位数(LSD)。
推荐标的
- 澜起科技(Montage)——重申跑赢大盘(Outperform)评级。理由:MRDIMM渗透使接口芯片组价值从每模组约6–7美元升至50–70美元,公司为三寡头(合计90%+份额)之一;CXL MXC带来约10%潜在收入上行,已纳入最新模型。
- 行业格局参照:Renesas为DDR5 PMIC/SPD/TS互补芯片市场份额领先者(2019年以67亿美元收购IDT);Rambus已通过自研补齐SPD Hub、TS与PMIC产品线。
关键图表
图1. 我们将2030年全球内存接口TAM预测上调至200亿美元,其中MRDIMM的MRCD及

图2. 从8通道向16通道DDR架构的过渡有望使内存翻倍
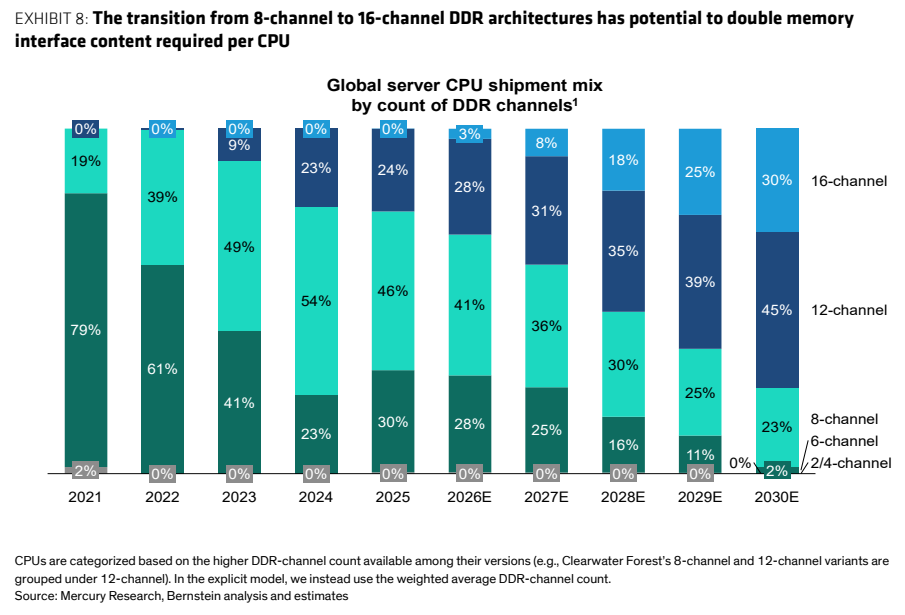
图3. 英特尔于2024年下半年凭借Granite Rapids率先转向MRDIMM,而AMD则直接进入MRDIMM
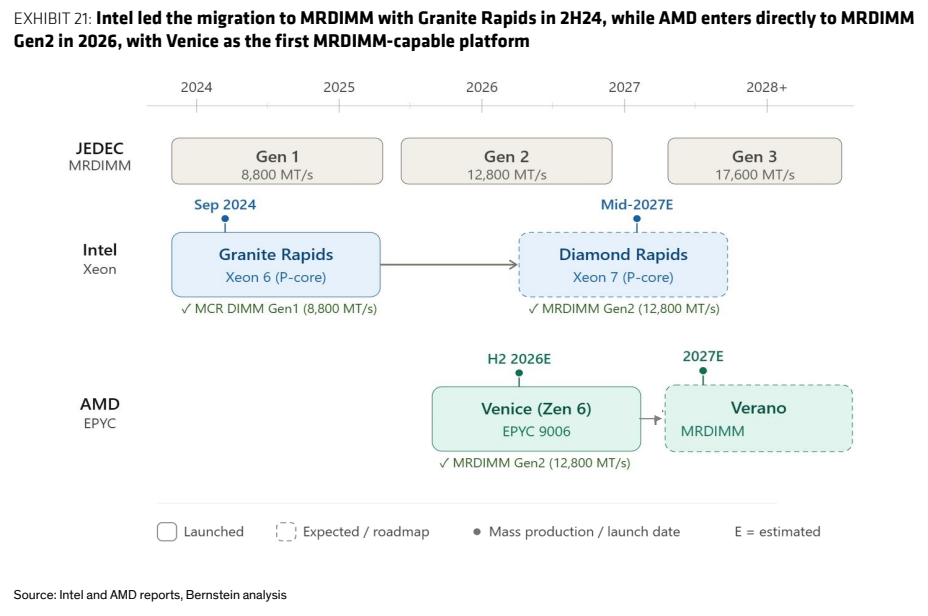
图4. DDR5 MRDIMM使RDIMM带宽翻倍,并在利用……的同时实现DDR6级别的数据速率

图5. CXL填补了本地DDR与NVMe之间的空隙,通过提供内存级访问并具备灵活