高盛 美洲银行:26年第三季度前瞻:谨慎乐观关注资本市场放缓moderating 资本回报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
进入 2026 年第三季度财报季,高盛预计投资者将聚焦资本市场营收放缓、净利息收入(NII)在强劲资产增长及重定价支撑下的表现,以及资本回报步伐趋缓三大核心主题。 高盛测算 3Q26E 大型银行资本市场总收入将环比下降 15%、同比上升 10%,其中股票交易预计表现优于 FICC,投行业务费用受夏季淡季影响出现短期停滞但同比仍保持微幅正增。 利率环境大幅上行背景下,预计 2026E/27E 银行净利息收入将分别实现 10% 和 6% 的增长,生息资产扩张与固定利率资产重定价将充分抵消边际存款贝塔上升带来的负面影响。 受超额资本水平下降、长期利率推高 AOCI 浮亏以及 G-SIB 附加资本要求压力影响,2026E 大型银行总资本回报率预计由 2025 年的 7.2% 下滑至 6.5%。 板块当前估值合理,经历 3Q26 股价平均回调 5% 后,两年远期平均市盈率处于历史第 50 分位数左右,相当于标普 500 指数估值的 60%。 高盛下调目标市盈率 1.4x 导致平均目标价下调 10%,但维持全组 21% 的总回报空间,重申富国银行(位于确信买入名单)、美国银行和花旗集团为配置首选。
主要观点
- 3Q26 资本市场总收入预计环比下滑 15%、同比增长 10%,交易与投行出现常态化放缓但同比仍有支撑。
- 股票交易表现预计优于 FICC,AI 基础设施相关业务持续驱动交易资产扩张与客户活跃度。
- 强劲资产扩张与资产端重定价将抵消存款成本上行,驱动 2026E 与 2027E 净利息收入分别增长 10% 和 6%。
- 远期利率曲线预期年底前加息 2 次,边际存款贝塔预计达 50%,大型银行 2H26 净息差预计提升 5bps。
- 受超额资本减少与 AOCI 浮亏影响,2026E 资本回报率降至 6.5%,大型银行总回报总额由 2025 年高点放缓。
- 可供出售金融资产(AFS)重估预计拖累银行 CET1 比率平均 13bps,对有形普通股权益(TCE)产生约 -1% 的负面影响。
- 富国银行(WFC)2026E 净利息收入指引可实现,预计保持严格费用控制并实现 491bps 的正经营杠杆。
- 美国银行(BAC)受益于资产敏感性与净息差扩大 9bps,2027E 净利息收入预计同比增长约 7.5%,跑赢同业均值 0.5pp。
- 花旗集团(C)执行力强劲,前置投入约 5 亿美元投资,核心业务支撑 2026E 实现约 5.5pp 正经营杠杆与 11.5% 的 ROTCE。
- 大行 3Q26 股价平均下跌 5%,远期市盈率降至 11.0x,较标普 500 指数折价处于 60% 的历史合理低位。
- 分析师下调覆盖银行目标市盈率 1.4x 导致平均目标价下调 10%,但预期全行业平均总回报率仍达 21%。
论述逻辑
- 利率曲线陡峭上行与美联储年内 2 次加息预期推升存款成本和 50% 边际存款贝塔 → 强劲的贷款增速(3Q26 覆盖范围达 9%)与固定利率资产重定价提供更强动力,带动 2H26 净息差走高 5bps → 净利息收入保持充沛韧性,支撑 2026E/27E 分别实现 10% 与 6% 的稳健增长。
- 经历 2Q26 强劲基数后,总杠杆环比下降 9pp、股票资金利差收窄 22bps 叠加夏季季节性淡季 → 3Q26 资本市场收入环比下降 15%、投行业务面临短期停滞 → 但在 AI 基础设施业务扩张与稳健 IPO 管线支撑下,资本市场收入仍维持同比 10% 增长,股票业务优于固收。
- 长端利率快速推升压制证券 AFS 估值(CET1 影响 13bps)叠加 G-SIB 缓冲连续三年提升与资本新规 → 超额资本被动压缩 → 2026E 资本回报率自 2025 年的 7.2% 降至 6.5%,回购规模扩张节奏受限。
- 三季度股价回调 5% 与估值去化 → 板块市盈率降至历史 50 分位数与标普 60% 水平 → 虽估值乘数调降 1.4x 压低目标价 10%,但在优质资产回报率(ROTCE)驱动下,仍提供 18% 上行空间与 21% 总回报预期。
关键展望
- 美联储利率路径预期:远期利率曲线当前计入 2026 年底前 2 次联邦基金利率加息。
- 资本市场与交易预测:预测 2026E/27E/28E 交易收入分别增长 19%/5%/3%,其中股票交易持续强于 FICC。
- 净利息收入与息差:预计 2H26 大型银行净息差扩大 5bps,2026E/27E 银行净利息收入分别增长 10%/6%。
- 资本回报路径:预计大型银行 2026E/27E/28E 总资本回报率分别为 6.5%、7.2%、8.3%,2026E 较 2025 年的 7.2% 放缓。
- 主要下行风险:贷款增速放缓、存款贝塔超预期、监管合规及资本要求提高、信用卡信贷损失增加及投行交易常态化更剧烈。
推荐标的
- 富国银行(WFC):评级买入(位于美国确信买入名单 Directors' Cut),12 个月目标价由 107.00 美元调降至 96.00 美元,对应 2027E P/E 11.5x,具备 20% 上行空间与 3% 股息率,2026E 指引具有高度可实现性且经营杠杆领先。
- 美国银行(BAC):评级买入,12 个月目标价由 76.00 美元调降至 66.00 美元,对应 2027E P/E 13.0x,具备 23% 上行空间与 2% 股息率,资产敏感度高,预计 2027E NII 增长 7.5% 领先同业。
- 花旗集团(C):评级买入,12 个月目标价由 169.00 美元调降至 156.00 美元,对应 2027E P/E 12.0x,具备 23% 上行空间与 2% 股息率,看好其 2026E 实现 5.5pp 核心正经营杠杆与中长期 ROTCE 抬升至 13.2% 的潜力。
- 摩根大通(JPM):评级买入,12 个月目标价由 436.00 美元调降至 398.00 美元,对应 2027E P/E 14.5x,具备 19% 上行空间与 2% 股息率,预估 3Q26 拨备前净利润(PPNR)高出市场预期 6%。
- 摩根士丹利(MS):评级中性,12 个月目标价由 239.00 美元调降至 216.00 美元,对应 2027E P/E 14.5x,具备 15% 上行空间与 3% 股息率,预估 3Q26 PPNR 高出市场预期 8%。
- PNC 金融服务(PNC):评级中性,12 个月目标价由 281.00 美元调降至 250.00 美元,对应 2027E P/E 11.5x,具备 13% 上行空间与 4% 股息率,预估 3Q26 PPNR 表现与市场预期一致。
- 美国合众银行(USB):评级中性,12 个月目标价由 71.00 美元调降至 64.00 美元,对应 2027E P/E 11.0x,具备 12% 上行空间与 4% 股息率,预估 3Q26 PPNR 高出市场预期 1%。
关键图表
图1. 2026年第三季度财报前的首选投资标的

图3. 从历史上看,存款增长越大,定价压力越强

图4. 市场一致预期的存款融资成本

图5. 从目前的+750亿美元变为2029年预期的-210亿美元
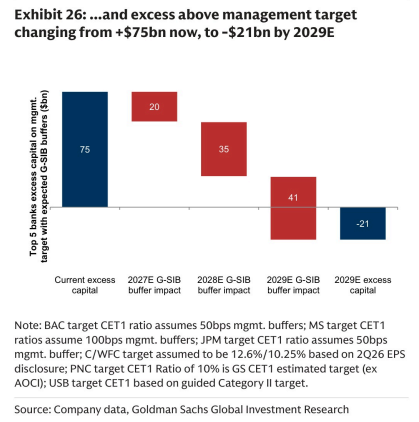
图6. 我们预计2026年资本回报步伐将放缓

图8. 富国银行表现落后于银行同业和市场约20/25个百分点

图9. 美国银行表现落后于银行同业和市场7/14个百分点

图10. 2026年第三季度大型银行股价平均下跌5%,跑输标普500,主因估值倍数下修,部分被盈利预测上调所抵消

图11. 我们投资观点的主要风险
