花旗 北美保险–财产和意外伤害:更新盈利预测第三季度前
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
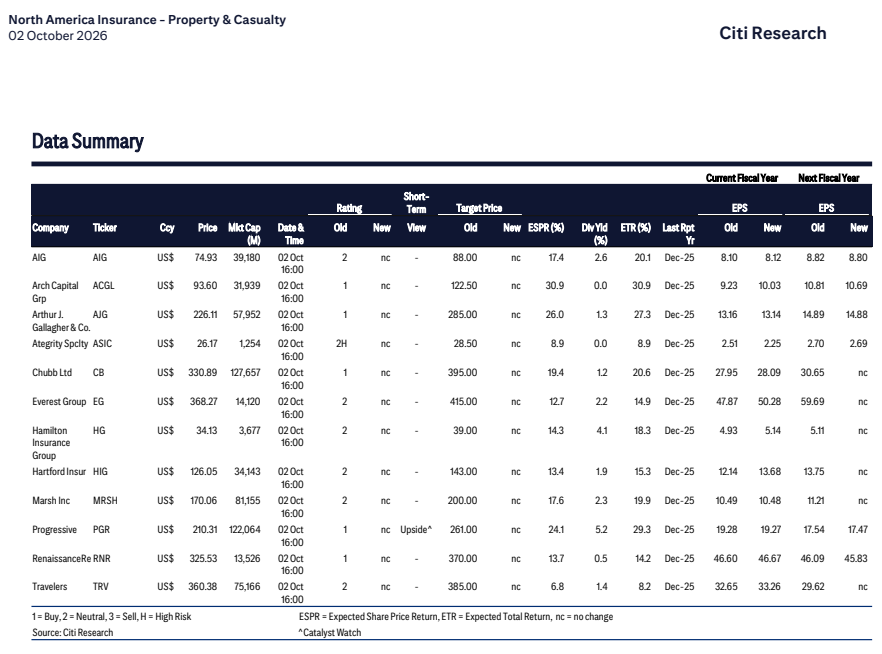
花旗在3Q26财报发布前更新北美财产与意外险覆盖标的的盈利预测:承保人新EPS纳入境内外巨灾假设更新,并反映市值重估影响(多数公司计入AOCI),经纪商则小幅调整有机增长与汇率假设。 巨灾方面,美国本季缺乏大西洋风暴等大型严重事件,但强对流、冰雹与野火等小型事件频发,个人险损失预计持平至略好、美国商业险更好,部分被欧洲野火以及南美和日本地震等美国以外损失抵消,严重损失缺失将体现为再保险端巨灾损失降低。 利率方面,收益率曲线中长端上行约80 bps冲击固定收益估值,预计平均拖累每股账面价值约600 bps,计入回购影响后集团账面价值或下降约3-4%。 个别公司受益一次性项目:Chubb来自战略持股收益,Hartford来自再保险协议终止相关收益。 个股结论上,Progressive(PGR)获买入评级、目标价261美元(约14.5x 2026/2027E混合EPS、约4x F12M账面),花旗认为市场预期至少偏低5–10%;Hamilton(HG)获中性评级、目标价39.00美元(7.5X混合2026/2027 EPS、1.2X F12M账面),表面便宜但缺乏改变估值范式的催化剂。 报告另附HIG、CB等覆盖公司的详细财务报表模型。
主要观点
- 花旗在3Q26财报发布前更新北美财险覆盖标的盈利预测:承保人新EPS纳入境内外巨灾更新,并调整估计以反映市值重估(多为无风险利率上行带来的负向固收重估,多数公司计入AOCI,少数公司计入经营性EPS以下的损益)。
- 美国本季缺乏大型严重巨灾事件(大西洋风暴),但强对流、冰雹和野火等小型事件频发,个人险损失预计与预期持平至略好,美国商业险更好。
- 美国以外的损失(欧洲野火、南美和日本地震)部分抵消美国改善;严重损失缺失将体现为再保险端巨灾损失降低。
- 收益率曲线中长端上行约80 bps将冲击固定收益估值,预计平均拖累每股账面价值约600 bps。
- 即便考虑不同巨灾水平下的预估上调,计入回购影响后集团账面价值仍可能下降约3-4%。
- 少数公司本季受益一次性项目:Chubb为战略持股收益,Hartford为再保险协议终止(commutation)相关收益。
- 对部分经纪商小幅调整估计,微调有机增长与汇率(FX)假设。
- 报告附有覆盖公司逐项财务模型,包括HIG详细损益表和CB合并资产负债表等报表页。
- Hamilton(HG)获中性评级,目标价39.00美元,对应7.5X 2026/2027混合EPS和1.2X F12M账面价值;公司聚焦专业能力、贴近客户与技术应用方向正确,但股价虽表面便宜、花旗缺乏对催化剂出现的信心。
- HG估值采用折现资本调整后盈利法,股本成本11%、终值增速约3%(对比过去20年行业倍数隐含的10%和4%);公司过去20年交易于6X F12M EPS和0.8X最近报告账面价值,行业均值分别为11-12X和1.3-1.4X。
- Progressive(PGR)获买入评级,目标价261美元,对应约14.5x 2026/2027E混合EPS和约4x F12M账面;股价看似已计入保单数量周期性减速,但未反映花旗认为的重大盈利上行潜力,市场预期至少偏低5–10%。
- PGR估值采用股本成本9%、终值增速约3%的资本调整后盈利折现;过去20年公司交易于16x F12M EPS和3.2x最近报告账面价值,行业均值分别为11–12x和1.3–1.4x。
论述逻辑
- 3Q26财报临近 → 逐项刷新假设:巨灾端,美国无大西洋风暴级严重事件但小型事件(强对流、冰雹、野火)频发,海外有欧洲野火与南美/日本地震 → 个人险损失持平至略好、美国商业险更好、再保险端巨灾损失降低;利率端,中长端收益率上行约80 bps → 固收市值负向重估(多数公司计入AOCI)→ 每股账面价值平均承压约600 bps、计入回购后集团账面价值或降约3-4% → 上述假设落地为新EPS与账面价值预测,并单独计入Chubb/Hartford一次性收益、对经纪商微调有机增长与FX → 在更新后的盈利与账面基础上以折现资本调整后盈利法复核估值 → 维持PGR买入(目标价261美元、市场预期至少偏低5–10%)与HG中性(目标价39.00美元、缺乏改变估值范式的催化剂),并逐项列示经济、费率、准备金、利率、通胀与巨灾等上行/下行风险。
关键展望
- 核心验证窗口为即将到来的3Q26财报季,本报告即为业绩发布前的预测更新。
- 账面价值展望:市值重估预计平均拖累每股账面价值约600 bps,计入回购影响后集团账面价值或下降约3-4%。
- PGR前景:花旗认为市场尚未认识其当前盈利周期的量级与持续性,市场预期至少偏低5–10%,存在重大盈利上行潜力。
- PGR评级与目标价:买入,目标价261美元,对应约14.5x 2026/2027E混合EPS与约4x F12M账面,较内在价值估计有折让。
- HG评级与目标价:中性,目标价39.00美元,对应7.5X混合2026/2027 EPS与1.2X F12M账面;缺乏推动当前估值范式改变的催化剂。
- 风险框架:HG与PGR均围绕经济强弱、保险费率升降、准备金充足性、利率、通胀、巨灾损失有无及技术/社会变化,给出目标价的上行与下行风险清单。
推荐标的
- Progressive Corp(PGR):买入(Buy),目标价261美元,对应约14.5x 2026/2027E混合EPS与约4x F12M账面;理由是市场低估其盈利周期的量级与持续性,市场预期至少偏低5–10%。
- Hamilton Insurance Group(HG):中性(Neutral),目标价39.00美元,对应7.5X 2026/2027混合EPS与1.2X F12M账面;股价表面便宜但缺乏改变估值范式的催化剂。
- Chubb(CB):本季受益战略持股一次性收益,报告附CB合并资产负债表模型;正文摘录未给出其评级与目标价。
- Hartford(HIG):本季受益再保险协议终止(commutation)相关一次性收益,报告附HIG详细损益表模型;正文摘录未给出其评级与目标价。
- RenaissanceRe Holdings Ltd:报告含其公司描述章节,属覆盖名单;正文摘录未给出其评级与目标价。
关键图表
图1. HIG——详细利润表(2之2)
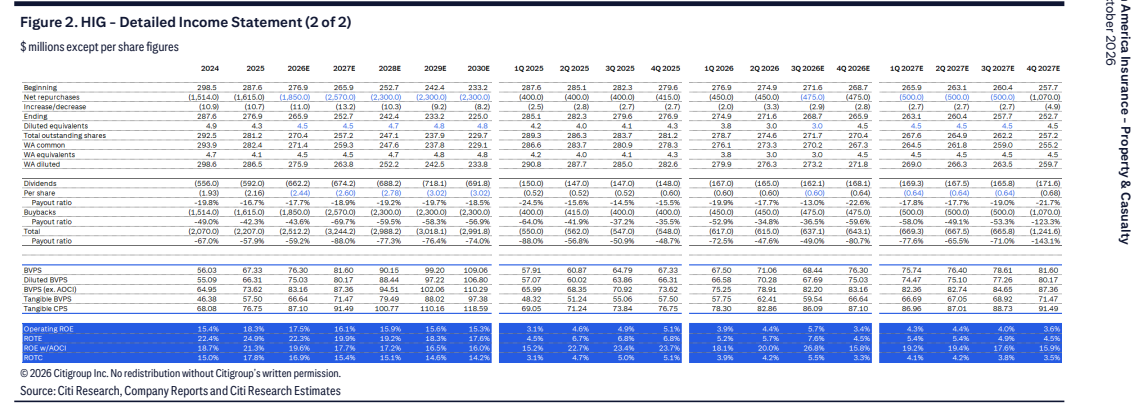
图2. HIG——合并资产负债表
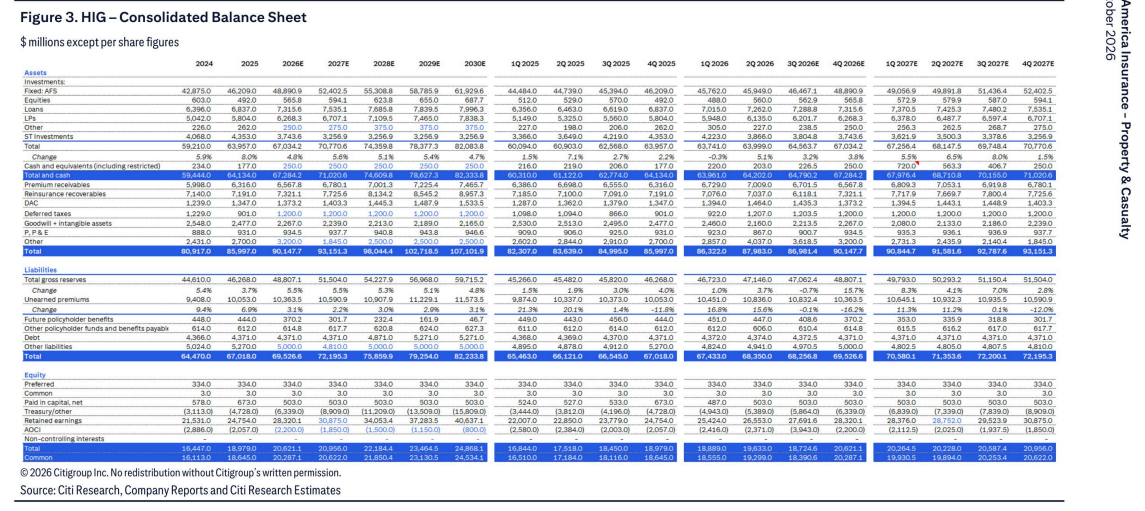
图3. CB——详细利润表(2之2)
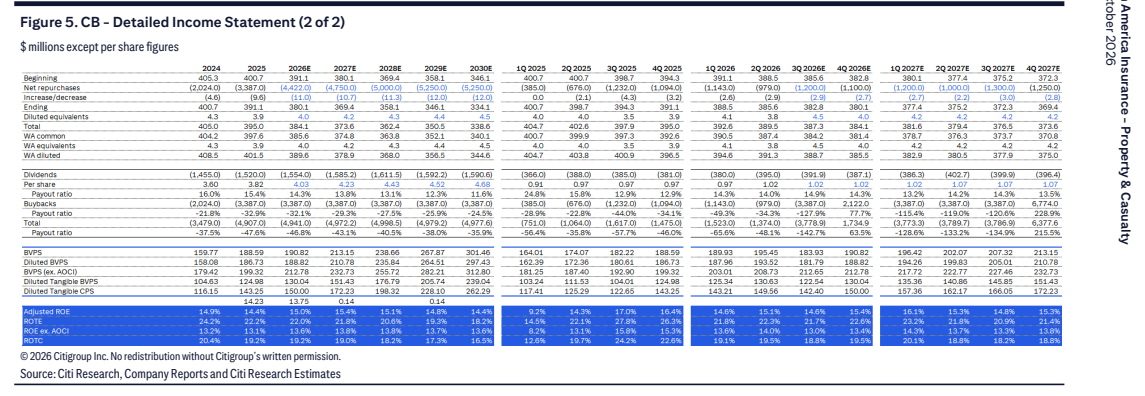
图4. CB——合并资产负债表
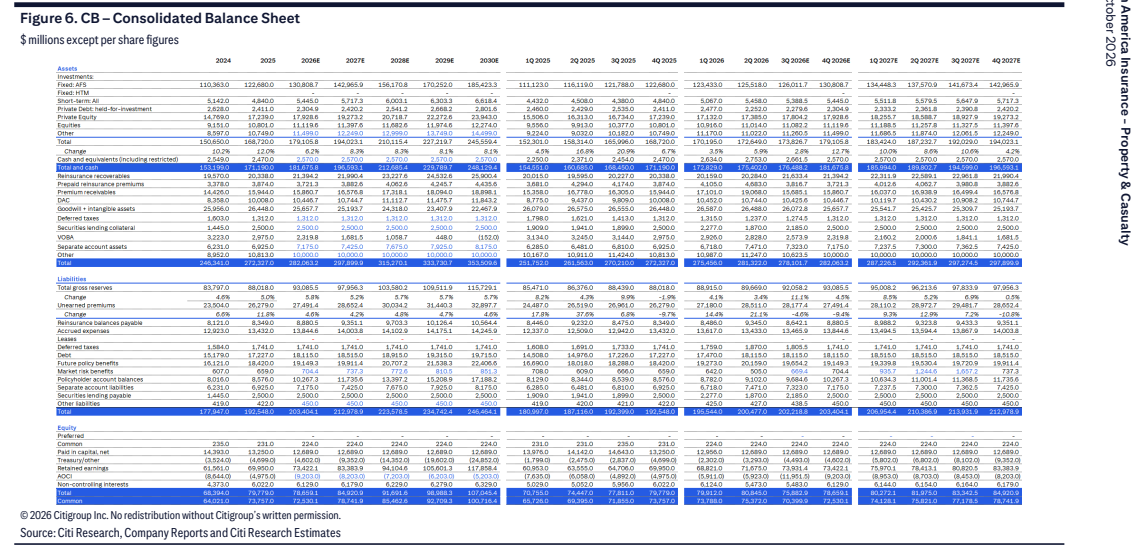
图5. 北美保险——财产和意外伤害保险