华福证券 宏观点评:国内经济结构性分化格局延续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告结合前8个月主要经济指标判断,国内经济仍呈典型的分层运行格局:新兴产业向上、传统产业承压,外需亮眼、内需修复乏力。 前8个月按美元计出口、进口同比分别增长19.3%和27.0%,贸易顺差8055亿美元创历史同期新高,核心支撑来自人工智能产业链,HS85、HS84章对出口、进口增速合计拉动12.7和13.9个百分点。 工业端,规上工业增加值同比增长5.3%,高技术产业增加值增长14.2%,8月新动能对工业增长贡献超过六成,电子行业增加值增长15.7%且PPI由上年同期的-2.2%转为+1.8%。 投资端,固定资产投资下滑7.2%,基建、制造业、地产开发投资分别下降4.0%、2.3%和19.9%,仅高技术产业投资增长5.2%保持较强动能。 消费端,社会消费品零售总额增速降至1.1%,服务零售增长4.9%好于商品零售的1.0%,汽车、建筑装潢、家电音像、家具零售额分别下跌13.9%、9.8%、5.6%和4.9%,构成主要拖累。 报告提示,国内经济高度依赖全球科技周期、韧性与脆弱性并存,一旦全球科技资本开支收缩,外贸及相关制造业景气存在回调风险,叠加贸易顺差维持历史高位带来的摩擦风险,建议做好风险预案、推动增长动力向内需切换并继续推进贸易市场多元化布局。
主要观点
- 前8个月出口、进口(美元计)同比分别增长19.3%、27.0%,贸易顺差8055亿美元创历史同期新高,进出口高增长主要受人工智能产业链景气度支撑
- AI相关机电产品是核心驱动:HS85章、HS84章出口分别增长34.9%、23.4%,进口分别增长46.1%、42.1%,对出口、进口增速合计拉动12.7、13.9个百分点,较上年同期提升9.2、11.7个百分点
- 进出口量价分化揭示内外需求差异:前7个月进口价格同比增速均值13.9%大于出口价格的3.9%,进口数量平均增速7.4%小于出口数量的11.2%,国内终端需求偏弱导致价格传导不畅
- 出口韧性由多市场支撑:对美出口增长6.2%、拉动出口0.6个百分点(上年同期拖累1.8个百分点),对东盟、韩国出口分别增长25.8%、35.3%;进口高增集中在亚洲和拉美,自韩国、中国台湾、东盟、拉美进口分别增长72.5%、26.8%、25.3%、25.9%
- 工业新旧动能差距进一步拉开:前8个月规上工业增加值增长5.3%(回落0.9个百分点),高技术产业增加值增长14.2%(提高4.7个百分点);8月高技术增加值增长16.7%、集成电路产量增长20.6%,新动能对工业增长贡献率超过五成、8月超过六成
- 电子行业是工业中量价利润同步修复的亮点:前8个月计算机、通信和其他电子设备制造业增加值增长15.7%(上年同期10.8%),PPI同比增长1.8%(上年同期-2.2%),前7个月营收利润率上升2.6个百分点至6.4%
- 投资整体弱势:前8个月固定资产投资下滑7.2%,民间投资下跌10.1%;基建、制造业、房地产开发投资分别下降4.0%、2.3%、19.9%,地产开发仍是最大拖累,建筑安装工程、其他费用跌幅扩大至9.8%、12.0%,设备购置虽增9.3%但低于上年同期14.4%,政策边际效果减弱
- 高技术产业投资是结构亮点:前8个月增长5.2%,其中高技术服务业投资增长8.4%显著高于高技术制造业的3.5%;计算机、通信和其他电子设备制造业投资增长8.1%(上年同期-0.1%),属少数营收利润率改善且投资加快的行业
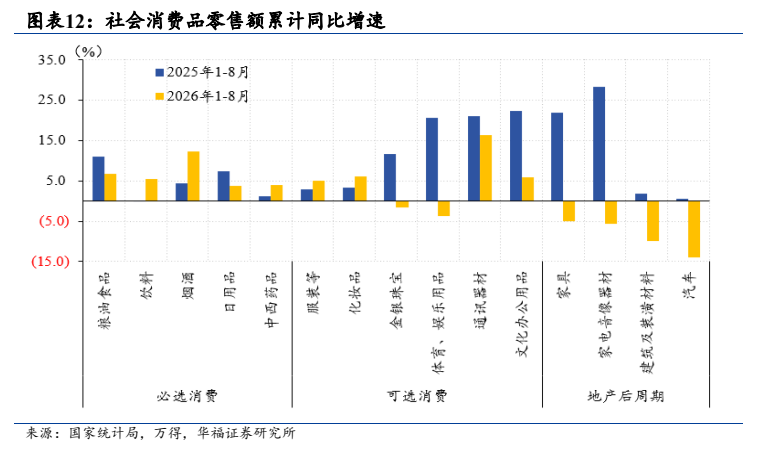
- 消费修复乏力且内部分层:前8个月商品和服务零售总额增长2.5%,服务零售额增长4.9%持续好于商品零售额的1.0%,社零增速降至1.1%、较上年同期放缓3.5个百分点;烟酒、饮料、中西药品增速回升至12.4%、5.5%、3.9%,而体育娱乐用品、金银珠宝分别下跌3.7%、1.5%
- 地产后周期消费是拖累消费大盘的主要项目:汽车、建筑装潢、家电音像、家具零售额分别下跌13.9%、9.8%、5.6%和4.9%,主因住房销售走弱带动装修、家电需求收缩;大宗消费企稳需等待居民就业和收入实质性改善
- 报告结论:经济高度依赖全球科技周期、韧性与脆弱性并存,一旦全球科技资本开支进入收缩阶段,外贸及相关制造业景气存在回调风险;贸易顺差维持历史高位令贸易摩擦风险增加,建议有关部门做好风险预案、推动增长动力向内需切换并推进贸易市场多元化布局
论述逻辑
- 前8个月进出口高增(出口+19.3%、进口+27.0%、顺差8055亿美元创新高)→ 拆分商品结构确认主因是人工智能产业链景气(HS85、HS84章合计拉动出口12.7、进口13.9个百分点)→ 量价拆分显示进口价升大于出口价升、出口数量增速快于进口,指向国内终端需求偏弱、价格传导不畅 → 对应到工业端,高技术增加值+14.2%远超整体的+5.3%、新动能贡献率超五成,电子行业量价利润齐升,而上游原材料与多数消费品行业承压 → 投资端整体下滑7.2%、基建/制造/地产全线负增长,唯高技术产业投资+5.2%、电子行业投资+8.1%逆势扩张 → 消费端社会消费品零售总额同比增速降至1.1%,其中服务零售额增长4.9%、商品零售额仅增长1.0%;地产链品类(汽车、建筑装潢、家电音像、家具零售额分别下跌13.9%、9.8%、5.6%和4.9%)构成主要拖累 → 由此得出新兴产业向上、传统产业承压、外需亮眼、内需乏力的分层格局结论 → 进一步提示对全球科技周期的依赖意味着资本开支收缩时的回调风险,叠加顺差历史高位带来的贸易摩擦风险 → 落脚于政策建议:做好风险预案、推动增长动力向内需切换、推进贸易市场多元化。
关键展望
- 若全球科技资本开支进入收缩阶段,外贸以及相关制造业景气存在回调风险(报告为条件式提示,未给出量化预测)
- 贸易顺差维持历史高位,贸易摩擦风险增加,有关部门需要做好相关风险预案
- 政策方向:推动增长动力向内需切换,继续推进贸易市场多元化布局
- 设备更新相关政策仍在发挥作用,但政策拉动的边际效果有所减弱;基建投资面临地方财政约束、优质项目储备不足的中长期制约
- 大宗消费企稳需要等待居民就业和收入出现实质性改善
- 风险提示:地缘政治局势存在不确定性;主要经济体货币政策存在不确定性
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 主要商品出口规模(季调)
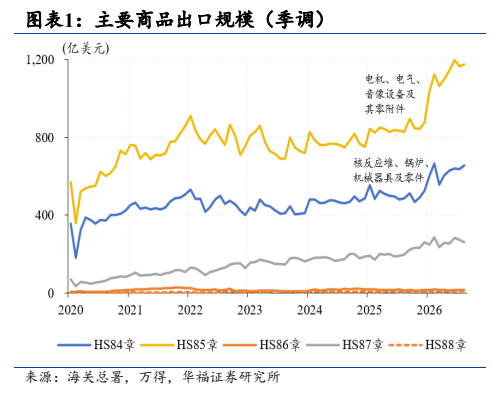
图2. 图表 2: 主要商品进口规模(季调)
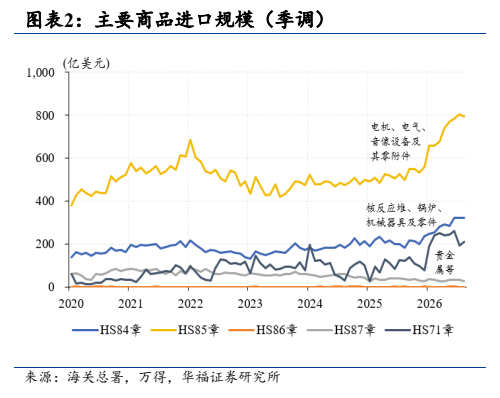
图3. 图表 3: 货物出口数量、价格同比增速
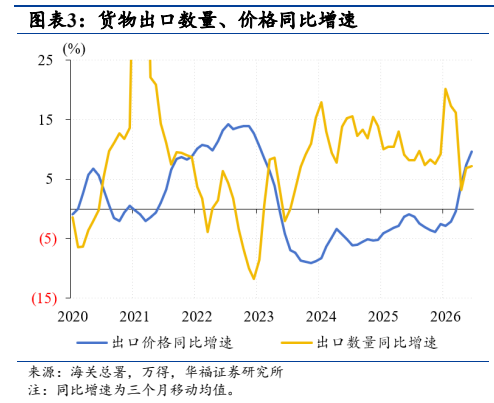
图4. 图表 4: 货物进口数量、价格同比增速
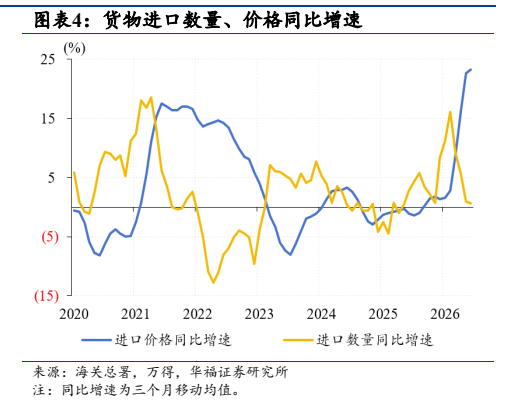
图5. 图表 5: 主要国家和地区对我国出口增速的拉动作用
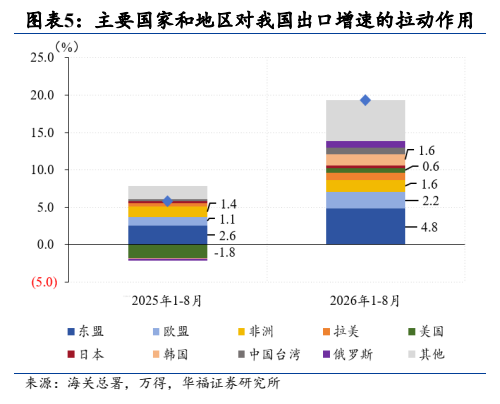
图6. 图表 6: 主要国家和地区对我国进口增速的拉动作用
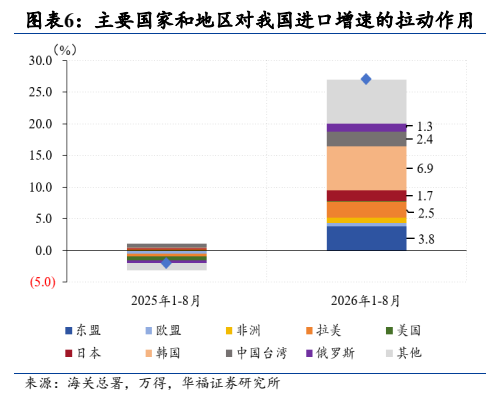
图7. 图表 7: 主要行业增加值同比增速(%)
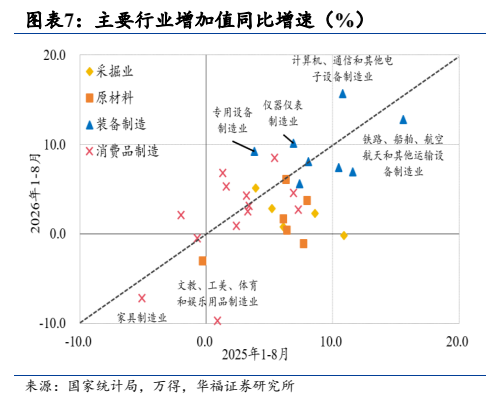
图8. 图表 8: 主要行业 PPI 同比增速(%)
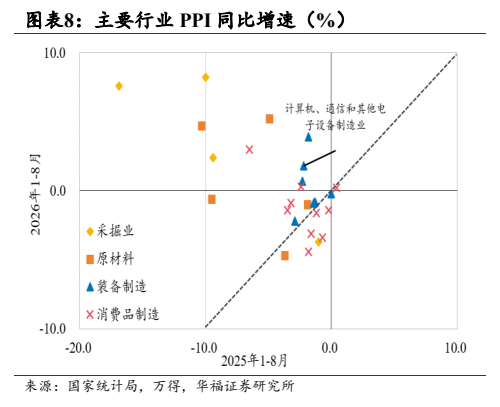
图9. 图表 9: 主要行业营收利润率及其变化
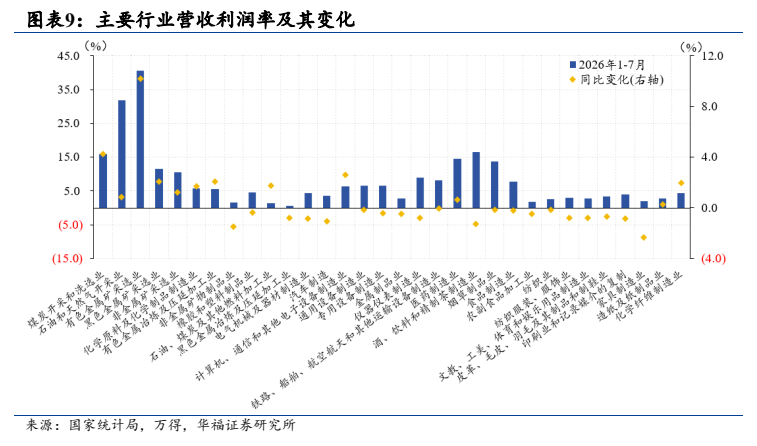
图10. 图表 10: 制造业主要细分行业投资同比增速(%)
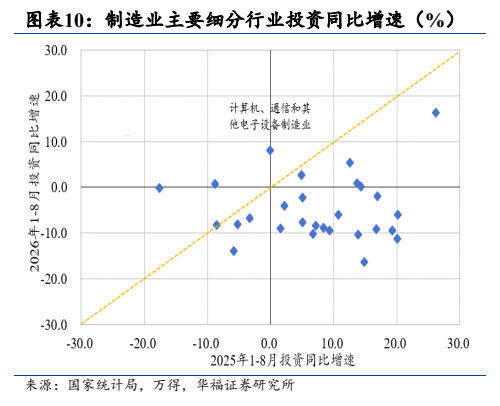
图11. 图表 11: 制造业投资增速、营收利润率变化(%)
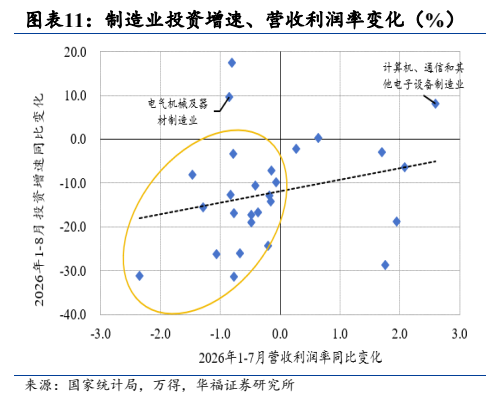
图12. 图表 12: 社会消费品零售额累计同比增速