瑞银 全球半导体:ASIC和CPU走向舞台中心,驱动下一波CoWoS扩产
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银将2027年底CoWoS行业总产能预测从260kwpm进一步上调至270kwpm,显著高于2026年底的160kwpm,且当前可见度显示2028年仍有进一步扩产需求。 驱动增长的核心力量来自云端AI芯片需求的持续强劲,尤其是定制化ASIC与服务器CPU在2028-2029年大部分仍将留在CoWoS封装上,且向更大封装与异质整合的演进消耗了更多产能。 同时,CoWoS供应链正加速多元化,日月光(ASE)扩产表现更为激进,预计其CoW产能在2027年底达到70kwpm,台积电与安靠则预计分别达180kwpm和20kwpm。 在定制芯片方面,微软Maia、OpenAI的Jalapeño、Meta的MTIA以及谷歌TPU和亚马逊Trainium均进展扎实;同时英伟达2027年AI GPU产量预测由8.2m上调至8.8m,AMD的CoWoS需求亦上调11%。 瑞银在云端AI供应链中最看好台积电、联发科与日月光投控,并看好弘塑科技、万润、致茂、鸿劲与ASMPT等先进封装设备供应商。
主要观点
- 瑞银上调2027年底CoWoS行业产能预测至270kwpm,2028年扩产势头仍将延续。
- CPU与ASIC成为推动CoWoS需求的关键动能,异质整合大封装亦消耗更多产能。
- 日月光在CoW环节扩产更为激进,台积电亦可能在2028年引入新的OSAT伙伴。
- 大型云厂商与AI初创自研芯片取得实质突破,微软、OpenAI及Meta出货量显著增长。
- 大型项目如谷歌TPU与亚马逊Trainium封装规模在2027年预期大幅提升。
- 英伟达2027年AI GPU生产预期上调至8.8m颗,Rubin Ultra或于2027年中更平稳放量。
- AMD 2027年CoWoS需求上调11%,主要受Venice服务器CPU出货量达5mn预期带动。
- 先进封装将占台积电销售额的重大份额,预计2026-30年先进封装营收CAGR维持约50%。
- 台积电N3产能利用率在2026至2027年将持续保持在100%以上超负荷运转。
- 云端AI占台积电N3需求比例将从2026年的36%飙升至2027年的73%。
论述逻辑
- 云端大厂自研ASIC(谷歌TPU、亚马逊Trainium、微软Maia、OpenAI及Meta)与高性能CPU放量,加之大尺寸芯片与异质整合消耗更多封装面积,直接导致CoWoS产能供不应求。
- 下游强劲需求倒逼台积电及OSAT伙伴加速扩产,2027年底行业CoWoS产能上调至270kwpm,日月光在CoW环节积极扩至70kwpm,台积电WoS亦拟引入新合作伙伴。
- 扩产潮与工艺复杂度提升最终转化为上游核心设备商与晶圆代工厂业绩高增长,台积电先进封装营收有望维持约50%复合增长,关键设备商同步受益。
关键展望
- 2028至2029年英特尔EMIB-T与台积电CoPoS将放量应用于大封装AI加速器,但多数ASIC与CPU仍将留驻CoWoS,促使2028年CoWoS继续扩产。
- 台积电N3工艺总需求将从2026年的1,834k增长至2027年的2,426k,装机产能扩至2,280k,全年产能利用率无法从文本确认。
- 行业面临的主要下行风险包括CoWoS扩产慢于预期、竞争对手技术取得突破、地缘政治不确定性以及AI增长不及预期。
推荐标的
- 台积电(Taiwan Semiconductor Manufacturing,2330.TW):评级买入(Buy),当前价格NT$2,480(2026年9月21日),理由为行业领先的云端AI晶圆代工厂,预计先进封装营收在2026-30年维持约50%的CAGR增长。
- 联发科(MediaTek Inc.,2454.TW):评级买入(Key Call Buy),当前价格NT$5,010(2026年9月21日),具备谷歌TPU设计服务及新ASIC业务机会。
- 日月光投控(ASE Industrial,3711.TW):评级买入(Buy),当前价格NT$663.00(2026年9月21日),作为先进封装与测试龙头,2027年底CoW产能预计激进扩充至70kwpm。
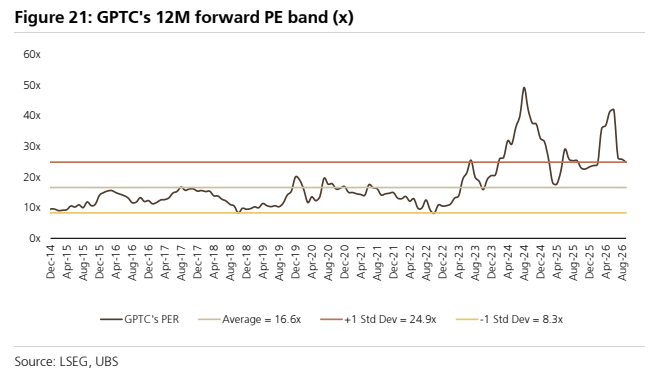
- 弘塑科技(Grand Process Technology / GPTC,3131.TWO):维持买入(Buy),目标价由NT$5,000下调至NT$4,300(基于2027-28E平均PE 33倍),当前价格NT$2,445(2026年9月18日),为先进封装扩产的核心受益设备商。
- 万润(All Ring Tech,6187.TWO):评级买入(Buy),当前价格NT$1,250(2026年9月18日),受益于先进封装与测试关键设备需求扩大。
- 致茂电子(Chroma ATE,2360.TW):评级买入(Buy),当前价格NT$2,375(2026年9月21日),受惠于先进封装扩产和复杂封装结构测试需求。
- 鸿劲(Hon.Precision, Inc.,7769.TW):评级买入(Buy),当前价格NT$6,000(2026年9月21日),受惠于CoWoS扩产与芯片封装复杂化趋势。
- ASMPT Limited(0522.HK):评级买入(Buy),当前价格HK$167.40(2026年9月21日),作为先进封装关键设备供应商受益于行业扩产。
- 信骅(ASPEED Technology Inc,5274.TWO):评级买入(Buy),当前价格NT$19,290(2026年9月18日),受益于强劲的BMC芯片前景。
- 世芯-KY(Alchip Technologies,3661.TW):评级买入(Buy),当前价格NT$3,665(2026年9月21日),看好其亚马逊Trainium3与Trainium4项目商机。
关键图表
图1. 估值对比
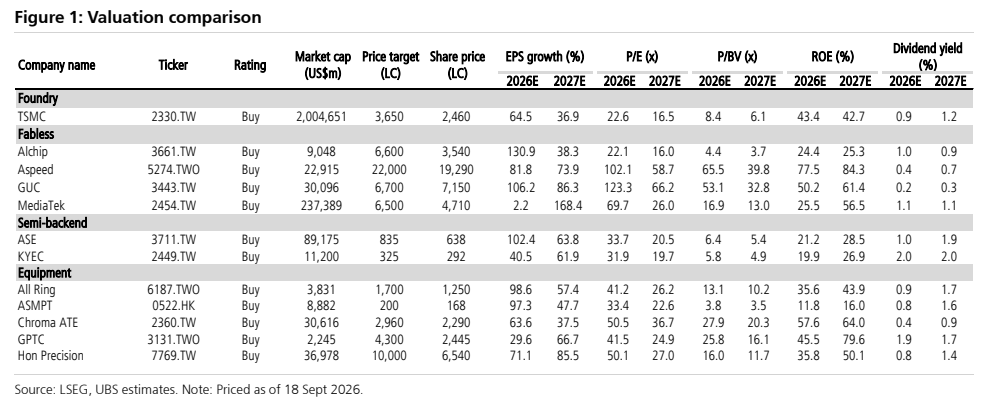
图2. CoWoS需求细分
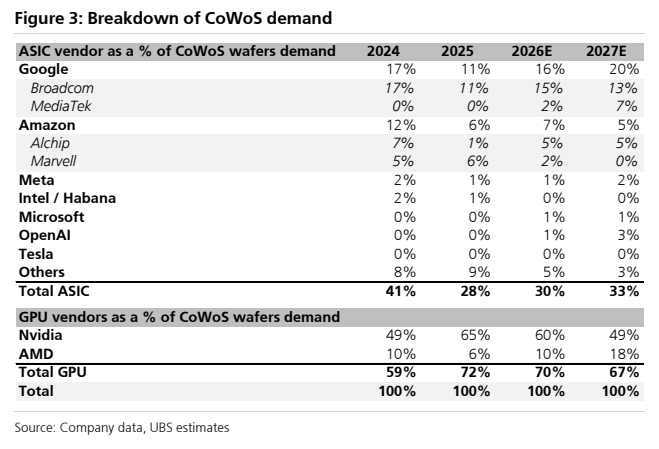
图3. 英伟达供应链排产数量
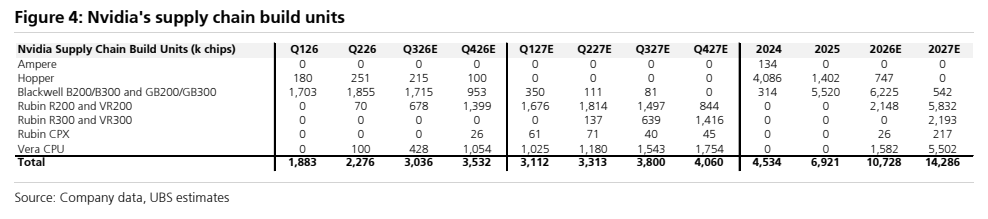
图4. ASIC供应链排产数量
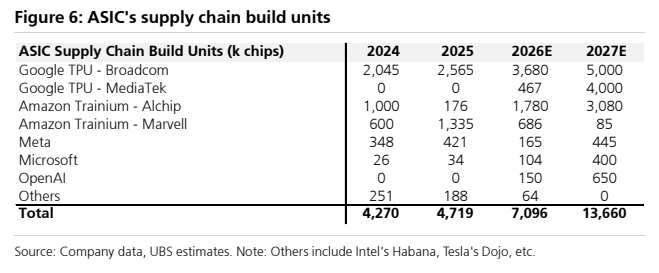
图5. 台积电后端销售分析
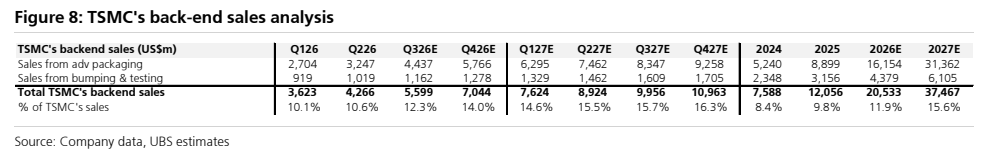
图6. 主要客户的CoWoS需求
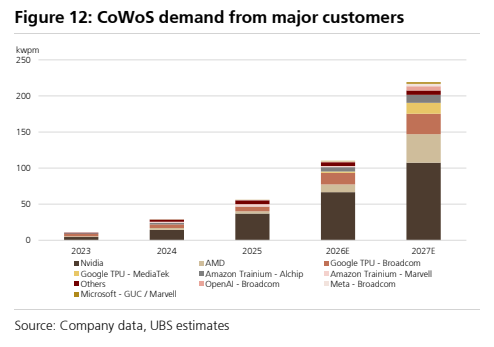
图7. N3供需分析
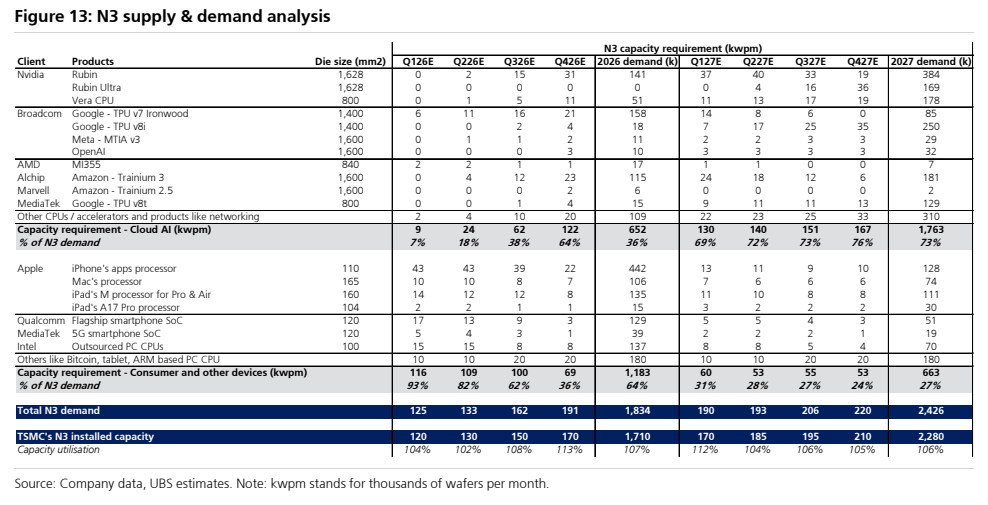
图8. GPTC未来12个月远期市盈率区间(倍)