汽车行业周报:特斯拉Semi Truck开启量产交付,Optimus Gen3渲染图曝光
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华鑫证券汽车行业周报维持行业“推荐”评级。 特斯拉Semi Truck开启大规模量产并同步启动客户交付,专属新工厂规划年产能5万辆,近乎满载工况下每公里能耗低至1.06千瓦时,同等运输线路与载重条件下运营能耗仅为同级别柴油重卡的三分之一,量产版出勤率稳定维持在95%以上;Optimus V3渲染图曝光,得州超级工厂有望2027年投产、计划年产量1000万台,弗里蒙特改建产线年产能目标100万台,马斯克预测未来20年全球人形机器人规模可能达1000亿台。 小鹏IRON计划2026年底进入规模量产、2027年面向中国及海外市场上市交付。 英伟达DSX Ready资格认证计划落地,液冷CDU首批由LG电子、LiquidStack、维谛技术三家入围;阿里云发布首个全液冷超节点方案磐久AL144,真武V900 AI芯片单芯片性能是真武M890的3倍、将于2027年第一季度量产售卖。 行情方面,本周华鑫人形机器人指数涨3.08%、2025年以来累计收益率达68.5%;中信汽车指数跌0.4%、跑赢大盘1.1个百分点,PE(TTM)为28.9、处于近4年23.1%分位。 数据方面,9月1-20日全国乘用车零售87.8万辆、同比下降22%,批发100.1万辆、同比下降19%。 投资上建议优先布局已进入特斯拉供应链的确定性标的、T链及国产链确定性标的与液冷系统集成龙头,本周核心组合为光洋股份、新泉股份、凯迪股份、模塑科技、天创时尚。
主要观点
- 特斯拉Semi Truck开启大规模量产并同步启动客户交付,2026年4月专属新工厂首辆整车下线、规划年产能5万辆;近乎满载工况下每公里能耗低至1.06千瓦时,同等运输线路与载重条件下运营能耗仅为同级别柴油重卡的三分之一。
- Semi长续驶版续驶里程突破800公里,配套1.2兆瓦Megacharger超级快充系统、30分钟内可补能60%,新增25千瓦电动取力接口;百事、沃尔玛等北美首批试用车队的量产版出勤率稳定维持在95%以上,远程OTA在线诊断可解决超八成常规故障。
- Optimus V3渲染图曝光,采用集成式柔性关节盖并转为黑与香槟金双色调;得州超级工厂钢结构框架即将完工,有望2027年投产、计划年产量1000万台,弗里蒙特Model S/X产线已改建为Optimus产线、年产能目标100万台。
- 马斯克预测人形机器人10年内或不到10年至少达10亿台,未来15年或达100亿台,未来20年可能达1000亿台;并认为中国AI大模型单位算力产出的性能几乎全球顶尖,粗略估计两到三年内可依靠光刻技术与芯片制造补齐算力缺口。
- 小鹏IRON将于2026年底进入规模量产、月产能目标上千台,2027年面向中国及海外市场上市交付;产线由小鹏自主设计开发,核心制程自动化率超过80%。
- 英伟达DSX Ready认证首批覆盖电池储能系统与液冷分配单元:储能侧认定方案供给方为日立能源、LG新能源、特斯拉;CDU由LG电子、LiquidStack(特灵旗下)、维谛技术入围,对应产品分别达到2.6MW、2.5MW、2.3MW。
- 阿里云发布真武V900 AI芯片,单芯片性能是真武M890的3倍,搭载216GB显存、片间互联带宽达1200GB/s,将于2027年第一季度量产售卖;磐久超节点单一AI集群可扩展至50万卡,灵骏真武M890为首个国产十万卡云上超节点集群。
- 本周华鑫人形机器人指数涨3.08%,2025年以来累计收益率达68.5%;板块成交量占中证2000指数成交量的10.1%、位于2025年以来的10.0%分位;细分赛道中传感器涨3.5%表现相对较好,电机跌0.8%。
- 本周中信汽车指数跌0.4%、跑赢大盘1.1个百分点、位列30个行业第9位;截至2026年09月25日,汽车行业PE(TTM)为28.9、位于近4年23.1%分位,PB为2.0、位于近4年22.1%分位。
- 9月1-20日全国乘用车市场零售87.8万辆、同比下降22%、较上月同期增长8%,今年以来累计零售1,259.3万辆、同比下降21%;厂商批发100.1万辆、同比下降19%,今年以来累计批发1,818.4万辆、同比下降6%。
- 本周钢铁、橡胶、塑料价格下降,9月21日-9月24日重点跟踪的钢铁、铜、铝、橡胶、塑料均价周度环比分别为-0.7%/3.1%/0.1%/-0.5%/-1.0%;2023年12月至今铜、铝、橡胶价格波动变化相对较大。
- 投资建议:Cybercab已商业化运营、Semi大规模量产交付带动商用车电动化需求,Optimus产能快速爬坡叠加国产链催化,看好人形机器人板块确定性行情与液冷板块持续性行情,建议优先布局T链及国产链确定性标的与液冷核心零部件企业。
论述逻辑
- 特斯拉Semi Truck开启大规模量产交付(能耗为同级别柴油重卡三分之一、量产版出勤率95%以上)→ 叠加Cybercab商业化运营,带动商用车电动化产业链与Robotaxi落地需求 → Optimus V3渲染图曝光且产能规划明确(得州工厂2027年投产、计划年产量1000万台,弗里蒙特产线年产能目标100万台)→ 小鹏IRON完成定点协议、推进产线排产,2026年底规模量产 → 同时英伟达DSX Ready认证落地、阿里云发布全液冷超节点,高功率密度机柜规模化部署驱动液冷需求释放 → 人形机器人与液冷板块催化密集(本周华鑫人形机器人指数涨3.08%),而汽车板块PE(TTM)28.9仍处近4年23.1%分位低位 → 维持汽车行业“推荐”评级,优先布局已进入特斯拉供应链、T链及国产链的确定性标的,以及液冷系统集成龙头与核心结构零部件企业。
关键展望
- 小鹏IRON按规划将于2026年底进入规模量产、月产能目标上千台,2027年面向中国及海外市场上市交付。
- 特斯拉用于量产Optimus的得州超级工厂有望2027年投产、计划年产量1000万台;弗里蒙特改建产线年产能目标100万台。
- 马斯克预测人形机器人10年内或不到10年至少达10亿台,15年或达100亿台,20年可能达1000亿台。
- 阿里真武V900 AI芯片将于2027年第一季度量产售卖,倚天720/730两代服务器CPU将于2027年推出。
- 阿里灵骏真武M890超节点今年第四季度将在宁夏中卫新增;未来12个月将在土耳其、芬兰和荷兰首次设立云计算地域节点。
- 风险提示:汽车产业生产和需求不及预期;大宗商品涨价超预期;自主品牌崛起不及预期;地缘政治冲突等政策性风险可能导致汽车出口受阻;人形机器人进展不及预期;推荐关注公司业绩不达预期。
推荐标的
- 行业投资评级为“推荐”(维持);本周核心组合:光洋股份、新泉股份、凯迪股份、模塑科技、天创时尚。
- 关节总成价值量高,推荐新泉股份、拓普集团、双林股份;丝杠赛道推荐双林股份、嵘泰股份,关注贝斯特。
- 灵巧手是Optimus Gen3最大边际变化,推荐德昌电机控股、伟创电气、浙江荣泰,关注鸣志电器;电机推荐德昌电机控股、伟创电气,关注信捷电气。
- 减速器推荐凯迪股份、飞亚达,关注易实精密、翔楼新材;传感器推荐亚普股份(旋变)、开特股份(力传感器),关注汉威科技、安培龙。
- 轻量化是大势所趋,推荐模塑科技、恒勃股份、维科精密,关注恒辉安防。
- 重点关注公司均给予“买入”评级,包括模塑科技(12.47元)、双林股份(21.14元)、雷迪克(28.65元)、北汽蓝谷(4.68元)、赛力斯(46.33元)、新泉股份(41.29元)、嵘泰股份(24.60元)、凯迪股份(66.19元)、开特股份(17.20元)、维宏股份(39.05元)、恒辉安防(16.95元)、恒勃股份(60.10元)、维科精密(26.46元)、拓普集团(46.44元)、亚普股份(14.24元)、浙江荣泰(56.42元)、伟创电气(43.87元)、易实精密(12.44元)。
关键图表
图1. 重点 关注 公司 及 盈利 预测 fairs
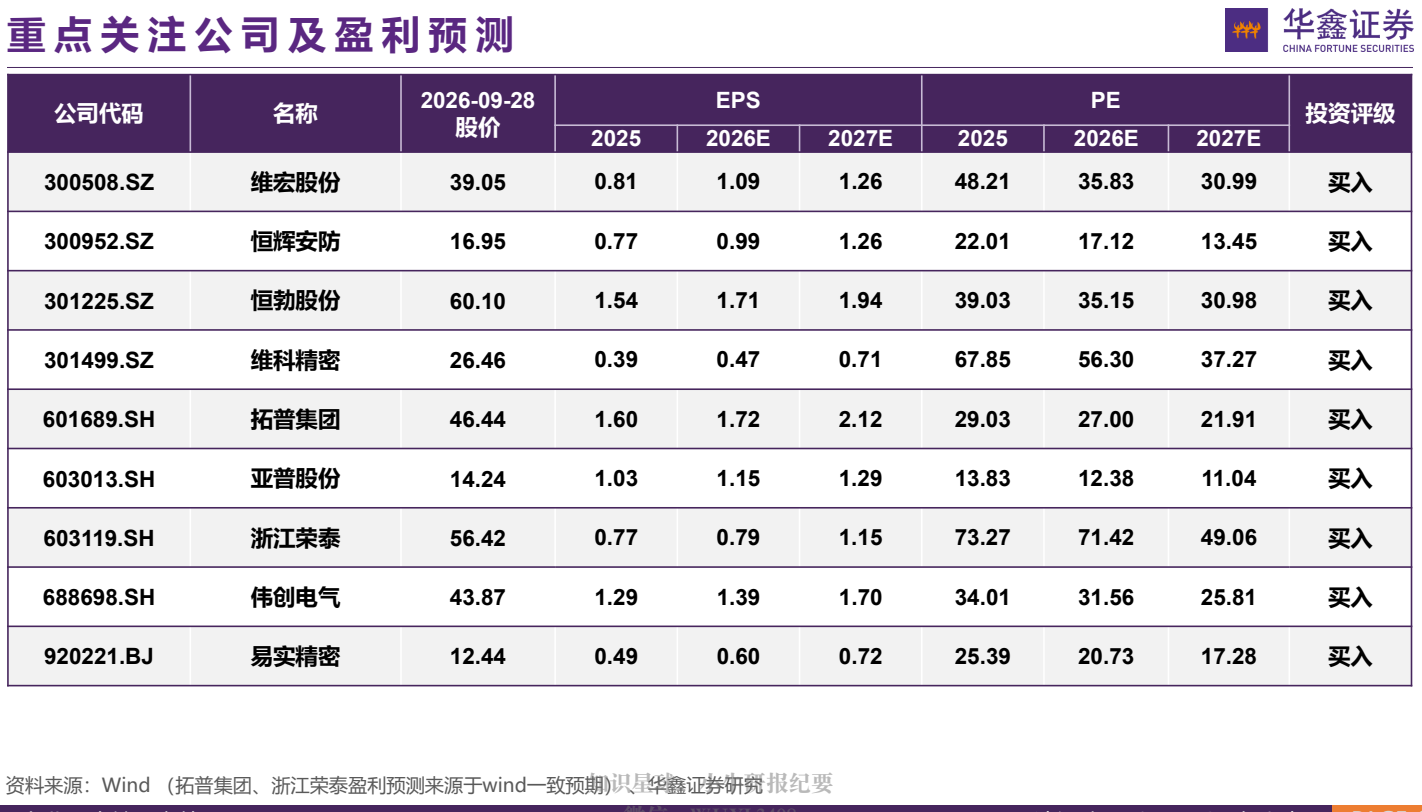
图2. 2.4、 海外 车 企 RIVIAN、 本 田 汽车 、 特 斯 拉 表 现 居 前 图 华 大
图3. 2.5, 汽车 板块 PE 位 于 近 4 年 来 23.1% 分 位 ,PB 位 于 22.1% 分 位 图
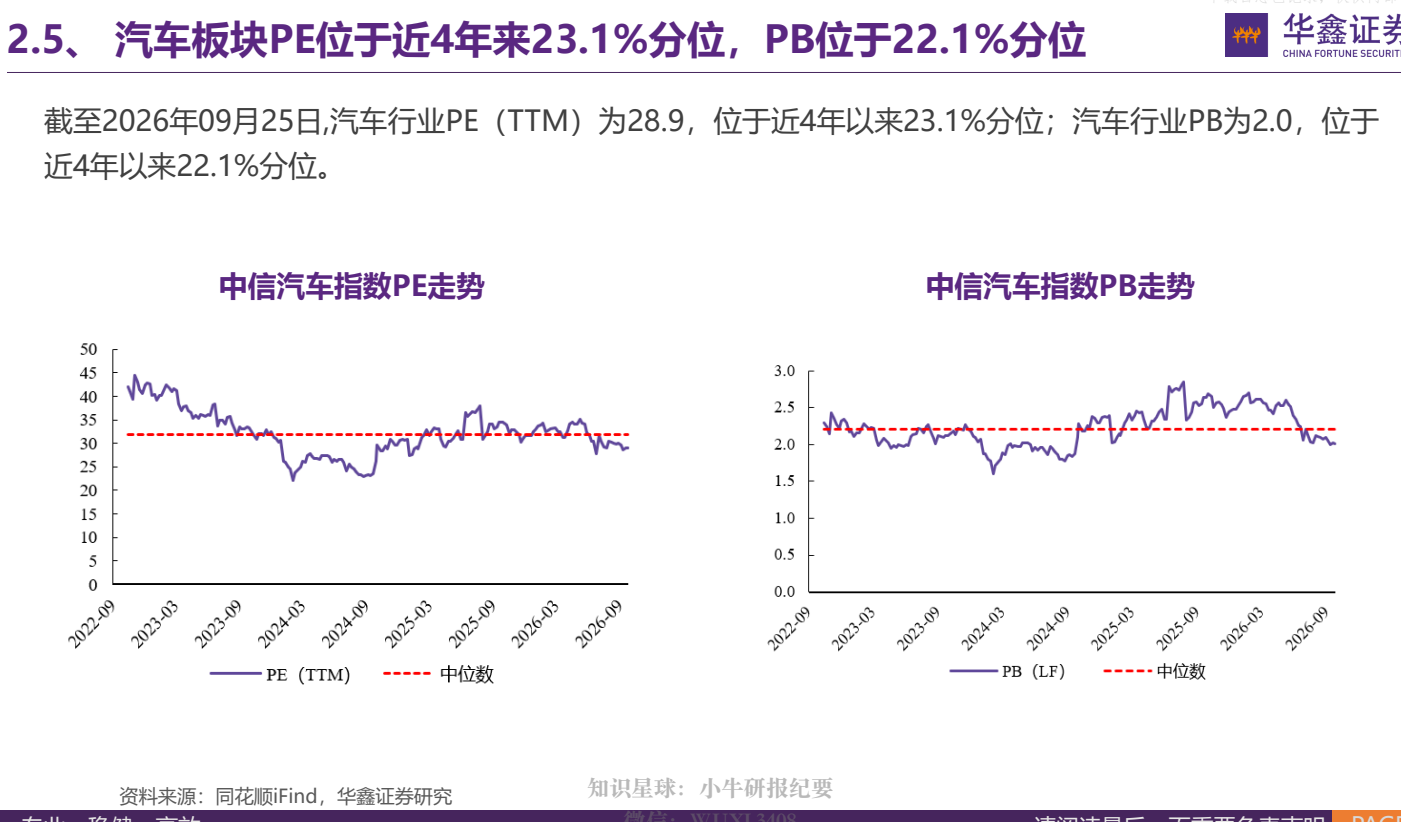
图4. 3.3、 本 周 钢铁 、 橡 胶 、 塑 料 价格 下 降 图 华 证
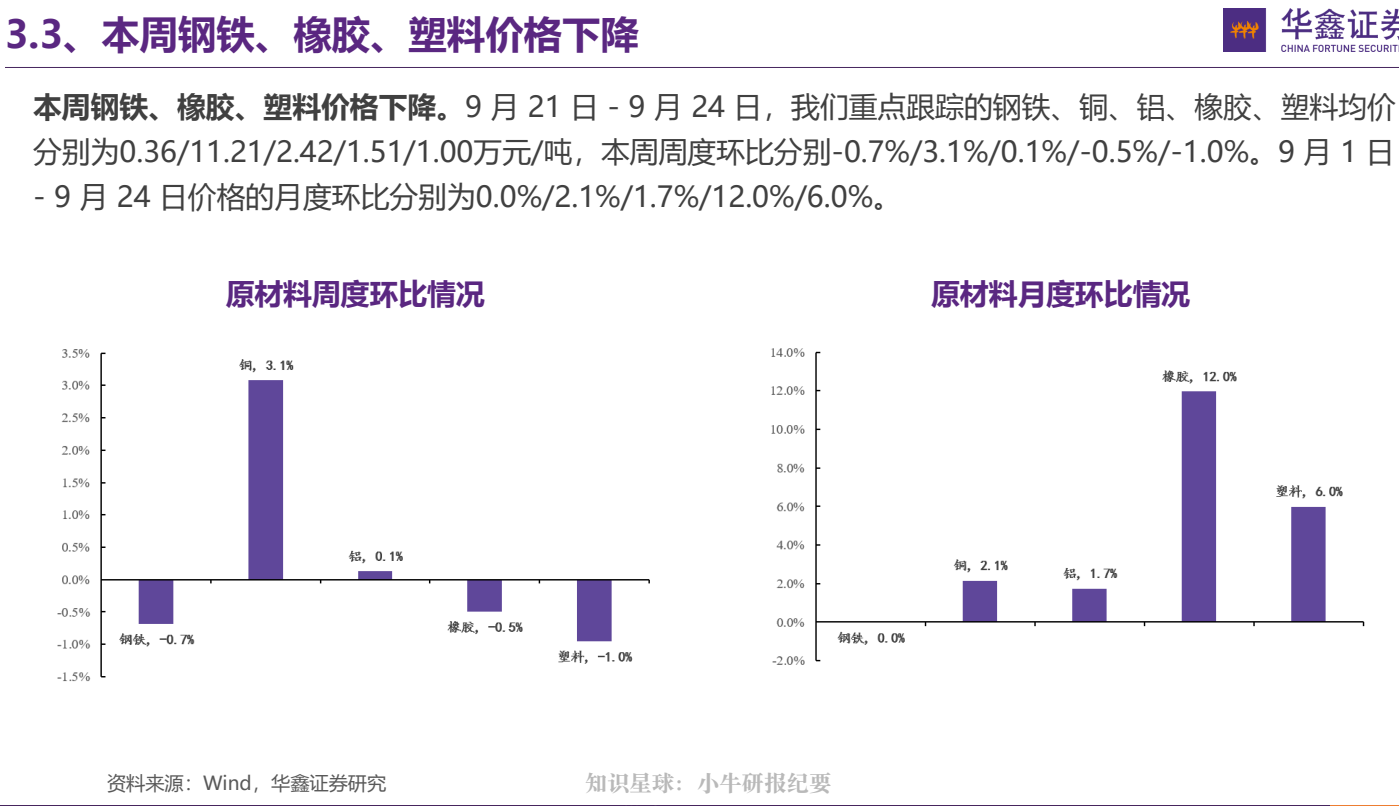
图5. 4.1、 公司 公告 图 华 大