摩根大通:iPhone需求超预期及光模块潜在放量将推动立讯精密增长,建议回调买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为,立讯精密股价因市场对iPhone需求下滑的担忧而回调约9%,但iPhone并未被列入苹果涨价清单,且供应链检查显示2026年iPhone销量强劲、产品组合偏向高端,利好立讯精密。同时,光模块业务(800G/1.6T)预计从2026年下半年开始放量,将成为关键增长引擎。摩根大通上调2026/27/28年盈利预测1%/4%/11%,并将目标价从82元上调至97元(基于22倍远期市盈率),维持超配评级,认为回调是买入机会。
主要观点
- 市场对iPhone需求过度担忧:苹果仅上调Macbook和iPad价格,iPhone未涨价;iPhone销量超预期,且产品组合更偏向高端ProMax机型,立讯精密在该机型组装份额较高。
- 立讯精密iPhone组装业务利润率提升:2026年一季度JV收入同比增长160%,得益于更高产量和效率改善。
- 光模块将成为关键增长引擎:立讯精密已建立全面的通信产品组合,包括连接器、光模块、电源和热管理解决方案;800G、1.6T及高端光模块将从2026年下半年开始批量出货。
- 通信业务收入预计2025-28年复合增长率达76%,光模块在2027/28年分别贡献10%/16%的盈利。
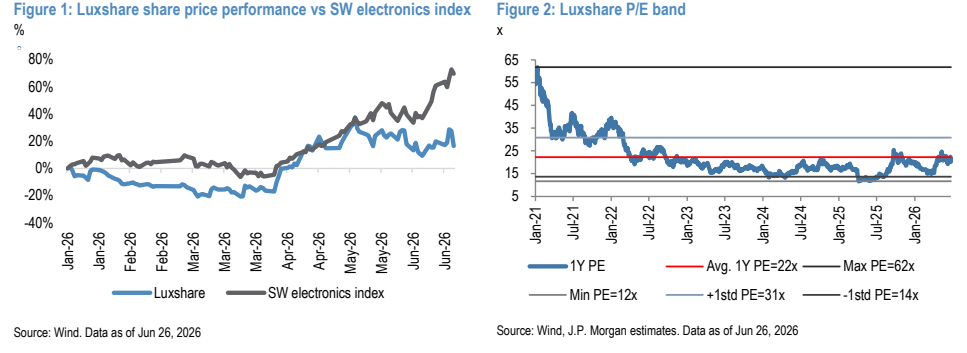
- 立讯精密股价自5月初以来跑输SW电子指数41个百分点,市场对下游需求疲软过度担忧。
- 摩根大通上调2026/27/28年每股盈利预测至2.93/3.86/5.14元(原为2.91/3.72/4.78元)。
- 目标价从82元上调至97元,基于22倍12个月滚动市盈率,与历史均值持平。
- 维持超配评级,认为近期回调提供买入机会。
- 预计2025-28年盈利复合增长率达31%。
- 风险包括新项目导致利润率波动、智能手机出货量疲软及汇率波动。
论述逻辑
苹果为抵消内存成本上涨,宣布上调Macbook和iPad价格,引发市场担忧iPhone需求下滑,导致立讯精密股价回调约9%。但摩根大通通过供应链检查发现,iPhone并未涨价,且销量超预期、产品组合偏向高端,立讯精密作为ProMax主要组装商将受益。同时,光模块业务从2026年下半年起放量,带来更高利润率收入。因此,摩根大通上调盈利预测和目标价,认为回调是买入机会。
关键展望
- 2026年下半年光模块(800G/1.6T)开始批量出货。
- 2027/28年光模块盈利贡献分别达10%/16%。
- 2025-28年通信业务收入复合增长率76%。
- 2025-28年盈利复合增长率31%。
- 目标价97元(2027年6月),基于22倍远期市盈率。
- 风险:新项目利润率波动、智能手机出货量疲软、汇率波动。
推荐标的
- 立讯精密(002475.SZ):超配,目标价97元(2027年6月),当前价68元。理由:iPhone组装业务增长、市场份额提升、利润率改善,光模块业务即将放量。
关键图表
图1. 立讯精密股价表现对比申万电子指数