高盛 紫光(000938.SZ):AI服务器与交换机驱动未来增长;SuperPod处于扩张期;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
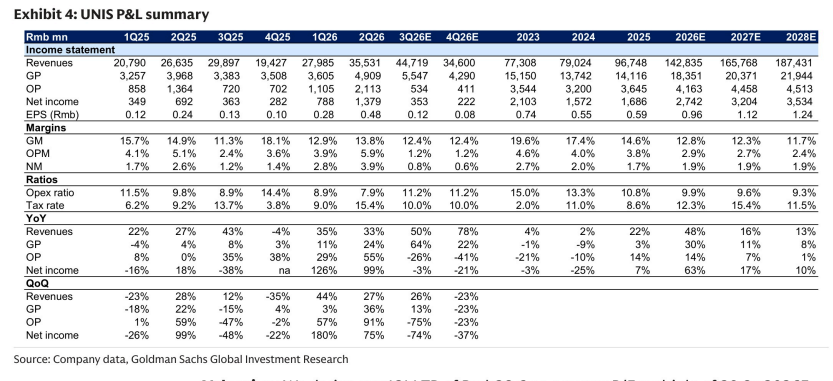
高盛对中国AI服务器投资持积极态度,预计紫光将受益于基础设施升级周期。 公司通过计算(AI服务器)与网络(交换机)的整体解决方案,利用SuperPod提升计算性能。 尽管看好其在云资本支出扩张背景下的业务前景,但鉴于估值相对合理,维持中性评级。 报告下调了2026-28年净利润预期5%/8%/4%,主要反映了更高的研发支出以支持新产品开发。
主要观点
- 看好AI服务器业务受益于中国云资本支出扩张
- 预计400G/800G数据中心交换机需求加速增长
- 正在开发CPO硅光交换机,带宽达51.2T
- SuperPod产品旨在支持超过1,000个GPU的计算集群
- 下调2026-28年净利润预期5%/8%/4%
- 研发费用预计以11%的复合年增长率增长
论述逻辑
- AI基础设施需求增长 -> 推动AI服务器与交换机升级 -> 研发投入增加以支持新产品(CPO/NPO/OCS) -> 利润预期下调但长期增长潜力获认可 -> 维持中性评级
关键展望
- 研发支出将持续增长,2025-30E复合年增长率为11%
推荐标的
- 紫光(000938.SZ):中性
关键图表
图1. 紫光股份盈利预测调整
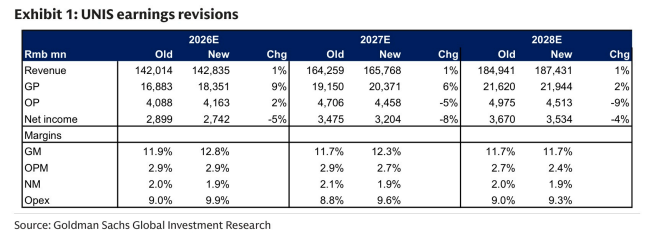
图2. 紫光股份未来12个月预期市盈率
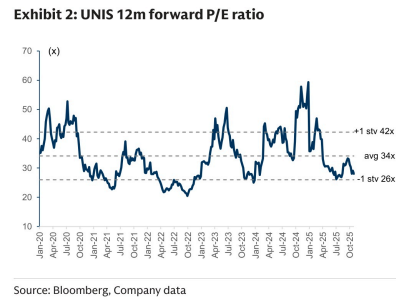
图3. 同业公司2026-27年预期平均每股收益增长及2026年预期市盈率
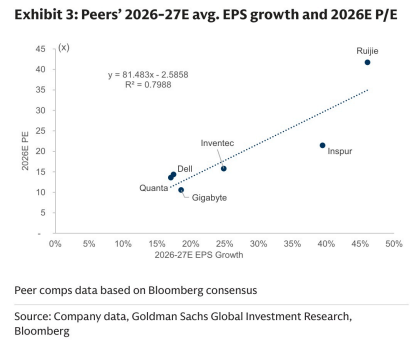
图4. 紫光股份损益表摘要