摩根士丹利:大摩 全球IT硬件:AI 芯片通胀双顺风,当下仍可布局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利将北美IT硬件行业评级从“谨慎”上调至“中性”,认为企业基础设施支出周期比预期更强劲且持久。 AI需求与结构性内存“芯片通胀”共同构成了双重顺风,推动企业加速采购而非延迟。 尽管当前周期主要由刷新需求、提前采购和预算重排等周期性因素驱动,而非多年期结构性超级周期,但分析师仍看好未来6-12个月的行业基本面。 摩根士丹利预计其覆盖的美国和亚洲硬件OEM厂商CY26和CY27每股收益中位数将分别高出市场共识8%和11%。
主要观点
- 企业基础设施支出受益于AI需求与内存“芯片通胀”的双重顺风。
- 内存价格上涨导致企业产生“错失采购恐惧”,从而加速而非推迟硬件支出。
- 存储支出周期比服务器和PC更具持续性,存储支出预计在2027年加速。
- AI基础设施建设处于早期阶段,但大部分AI推理工作仍将保留在公有云中。
- PC市场面临需求弹性高、定价权弱及预算正常化压力,预计未来12-16个月将出现下滑。
- 摩根士丹利上调了多只股票的评级,包括将HPE和Everpure上调至超配。
论述逻辑
- 内存价格结构性上涨(芯片通胀)→ 企业担忧供应短缺(错失采购恐惧)→ 提前采购与预算重排 → 基础设施支出周期强于预期 → 硬件OEM厂商营收与EPS上调 → 行业评级上调至中性。
关键展望
- 预计存储支出在2027年将加速,而PC支出可能在2026下半年至2027年见顶回落。
- 企业对内存短缺的应对措施(如预算重排)预计最早要到2028年才会显现。
推荐标的
- HPE (Hewlett Packard Enterprise):上调至超配,目标价69美元。
- Everpure (P):上调至超配,目标价108美元。
- NetApp (NTAP):上调至等权,目标价173美元。
- Teradata (TDC):下调至等权,目标价29美元。
- STX 和 Wiwynn 分别为美国和大中华区硬件首选标的。
关键图表
图1. 推动企业基础设施需求的不仅仅是传统的更新换代需求。
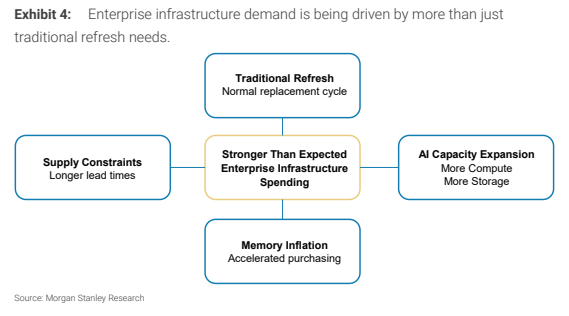
图2. DDR4现货价格继续走高,涨幅超过
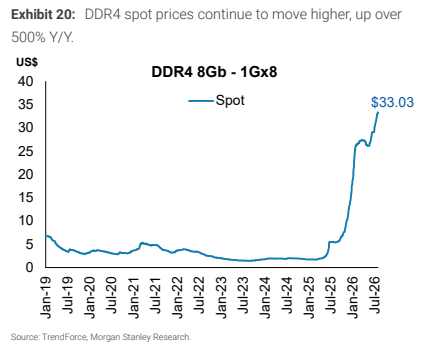
图3. 最主要的原因包括稳固的现有关系、服务与支持能力以及信任。
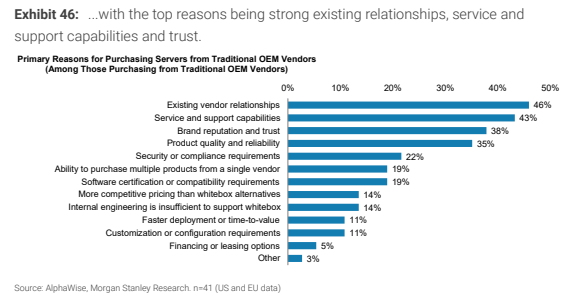
图4. 科技硬件股目前的市盈率约为27倍,较年初提升了7个倍数。
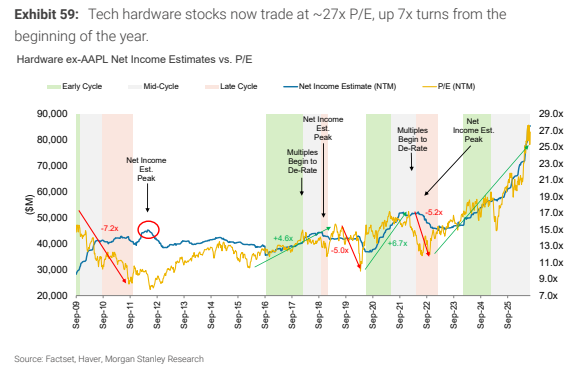
图5. 硬件领域专家预计服务器和存储支出在“hindu Senne any (028 ine)”中将出现更有意义的同比加速。
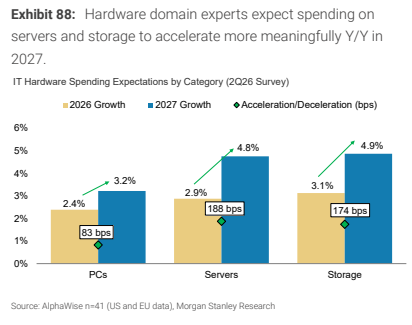
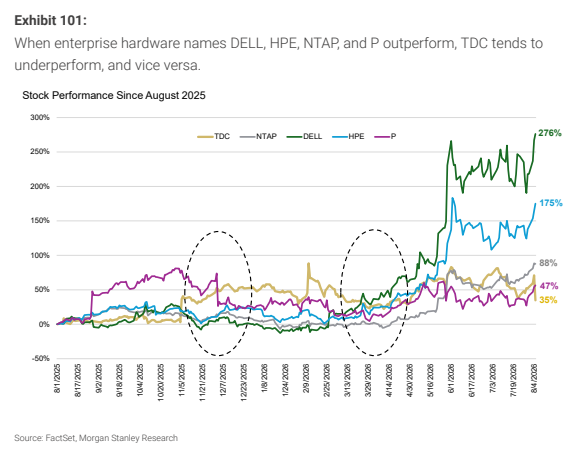
图6. 当企业硬件股DELL、HPE、NTAP和P跑赢大盘时,TDC往往跑输大盘,反之亦然。自2025年8月以来的股票表现