美国银行:美银 日月光投控(3711.TW)持续的资本开支狂潮支撑强劲业务前景
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行维持日月光投控买入评级,目标价NT$800(ADR为US$51),现价703.00 TWD(ADR 45.31 USD),估值基于20x 2H27-1H28 P/E,高于其5-26x的历史区间。 截至9月底,公司已公告152笔设备采购和101笔厂房建设,年初至今设备支出达NT$273bn,为其2026年资本开支指引US$10.5bn(已自US$8.5bn上调)的82%,且尚未计入土地和厂房采购;设备主要投向2.5D封装和晶片测试,反映LEAP业务在自有项目中标与代工伙伴外包带动下的加速扩产。 为承接新增产能,公司年初至今公告NT$112bn厂房与无尘室建设合同,预计2027-2028年逐步完工,并在7月高雄、桃园购地购厂后追加NT$2.15bn新加坡厂房收购,以响应主要客户的供应基地多元化要求。 美银预测IC ATM销售2026/2027/2028年CAGR为+37%,毛利率由2026年的28.3%升至2027/2028年的33.8%/37%,BofAe LEAP销售2026/27/28年为US$4/10/13bn,EPS预测维持2026/27/28E的NT$18/31/45。 尽管重资产投入令自由现金流转负(2026E为NT$(162,073)mn)、净负债升至2028E的NT$731,074mn,但LEAP业务25-30%+的ROE与充足的客户承诺应能覆盖资金成本,支撑估值重估。 下行风险包括中国厂商蚕食导致的份额损失/ASP侵蚀、宏观停滞或地缘政治紧张拖累终端需求、以及监管问题。
主要观点
- 截至9月底日月光已公告152笔设备采购和101笔厂房建设,年初至今设备支出达NT$273bn,追踪其2026年资本开支指引US$10.5bn(已自US$8.5bn上调)的82%,尚未计入土地和厂房采购。
- 设备采购应主要投向2.5D封装和晶片测试(chip probing),反映LEAP业务需求强劲(自有项目中标叠加代工伙伴外包)驱动的加速产能扩张。
- 为给新增产能配套足够设施,公司年初至今已公告NT$112bn的厂房及无尘室建设合同,项目预计2027-2028年逐步完工。
- 继7月公告在高雄和桃园购地购厂后,公司再公告NT$2.15bn的新加坡厂房收购,以支持新加坡子公司未来测试扩产,因主要客户要求供应基地多元化。
- 美银预测IC ATM销售2026/2027/2028年CAGR为+37%,毛利率从2026年的28.3%改善至2027/2028年的33.8%/37%,驱动来自AI芯片组封装测试需求稳健(BofAe LEAP销售2026/27/28年为US$4/10/13bn)及主流业务前景快速改善。
- 维持买入评级与NT$800目标价(基于20x 2H27-1H28 P/E),EPS预测维持2026/27/28E的NT$18/31/45,对应EPS同比增速94.9%/70.5%/46.6%。
- 调整后净利预测从2025A的NT$43,283mn升至2028E的NT$205,977mn;尽管折旧上升且需额外融资,LEAP业务25-30%+的ROE与充足的客户承诺应能覆盖资金成本。
- 资本开支高企下自由现金流转负、净负债上升:2026E自由现金流为NT$(162,073)mn,净负债从2025A的NT$155,020mn升至2028E的NT$731,074mn。
- 全流程封装自2H26起应看到强劲爬坡(Exhibit 6)。
- Capex占IC ATM销售比例预计维持在40%以上(Exhibit 7),且资本开支扩张将需要债务融资支持(Exhibit 8)。
- 估值基础:以20x 2H27-1H28E P/E得出每股NT$800(ADR为US$51),高于5-26x的历史区间,理由是AI时代行业地位稳固;选用P/E是因公司过去20年跨周期保持健康盈利。
- 目标价下行风险:1)中国厂商蚕食和/或公司执行力恶化导致份额损失与ASP侵蚀;2)宏观停滞和/或地缘政治紧张等不可控因素令终端需求走弱;3)监管问题阻碍ASE产生协同效应并利好竞争对手。
论述逻辑
- 9月底前的公开披露(152笔设备采购+101笔厂房建设公告)→ 证实资本开支加速:年初至今设备支出NT$273bn已达2026年指引US$10.5bn的82%,且未含土地厂房 → 设备投向2.5D封装与晶片测试,指向LEAP业务需求强劲(自有项目中标+代工伙伴外包)→ 配套NT$112bn厂房无尘室建设(2027/2028年逐步完工)及NT$2.15bn新加坡厂房收购,保障产能落地并满足客户供应多元化 → 由此支撑盈利预测:IC ATM销售2026/2027/2028年CAGR +37%、毛利率28.3%升至33.8%/37%、LEAP销售US$4/10/13bn、EPS NT$18/31/45 → 尽管自由现金流转负、需债务融资,但LEAP ROE 25-30%+与客户承诺可覆盖资金成本 → 维持买入、NT$800目标价(20x 2H27-1H28 P/E,高于历史5-26x区间)。
关键展望
- 厂房与无尘室建设项目预计2027-2028年逐步完工,为新增产能落地提供保障。
- 全流程封装自2H26起进入强劲爬坡期。
- BofAe LEAP销售2026/27/28年分别为US$4/10/13bn,IC ATM销售2026/2027/2028年CAGR为+37%,毛利率升至2027/2028年的33.8%/37%。
- EPS预测维持2026/27/28E的NT$18/31/45,目标价对应20x 2H27-1H28 P/E。
- 风险点:中国厂商蚕食引发份额损失/ASP侵蚀、宏观停滞或地缘政治紧张拖累终端需求、监管问题阻碍协同效应。
推荐标的
- ASE Technology Holding(日月光投控,3711.TW,BofA Ticker XSRIF;ADR:ASX/NYS):维持BUY评级,目标价800.00 TWD(ADR 51.00 USD),现价703.00 TWD(ADR 45.31 USD),基于20x 2H27-1H28 P/E;理由是资本开支扩张支撑LEAP先进封装业务强劲前景、毛利率改善及25-30%+的LEAP ROE。
- 美银亚太半导体覆盖组合(APR - Semiconductor Coverage Cluster)中BUY评级标的还包括:Alchip(3661 TT)、All Ring(6187 TT)、AMEC(688012 CH)、ASMPT(522 HK)、Aspeed(5274 TT)、Chroma ATE(2360 TT)、TSMC(TSM US / 2330 TT)、SK Hynix(000660 KS)、MediaTek(2454 TT)、Samsung Electronics(005930 KS)等,分析师包括Haas Liu、Mike Yang、Simon Woo、Daley Li、Dai Shen。
- 同覆盖组合中NEUTRAL评级包括ASMedia(5269 TT)、Black Sesame(2533 HK)、Novatek(3034 TT)、Realtek(2379 TT)、VeriSilicon(688521 CH)等;UNDERPERFORM评级包括Faraday(3035 TT)、GlobalWafers(6488 TT)、Hua Hong Grace(1347 HK)、UMC(2303 TT / UMC US)、Win Semiconductors(3105 TT)、Wonik IPS(240810 KS)等。
关键图表
图1. 日月光年内设备采购与资本开支趋势:截至9月下旬的设备支出已接近其全年资本开支指引的82%
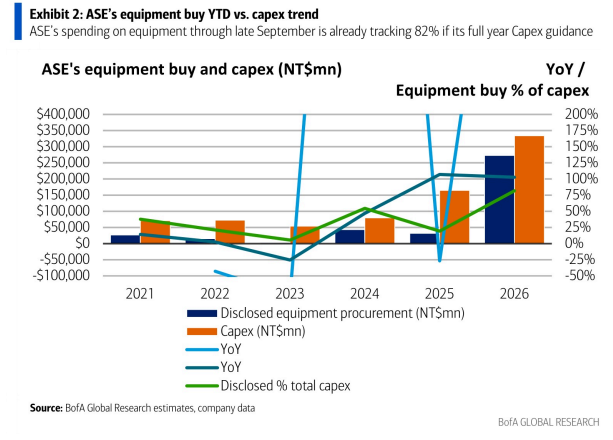
图2. 日月光IC先进封装(ATM)收入与毛利率/营业利润率:LEAP业务将推动2028年毛利率提升至37%
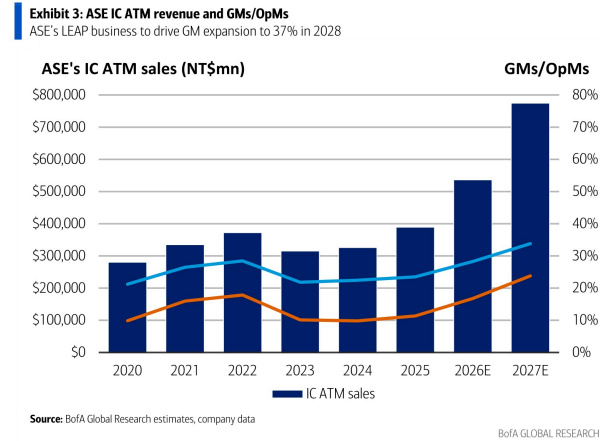
图3. 日月光LEAP/IC先进封装收入:LEAP业务2028年将占IC先进封装销售额的38%
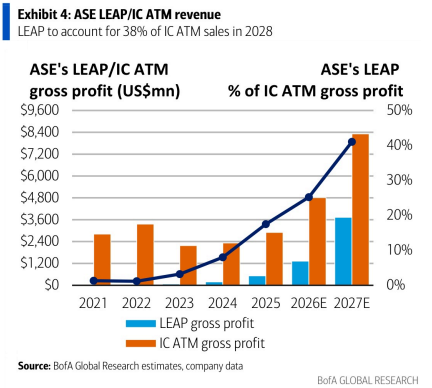
图4. 日月光LEAP/非LEAP/IC先进封装毛利率:LEAP业务可增厚IC先进封装业务的利润率
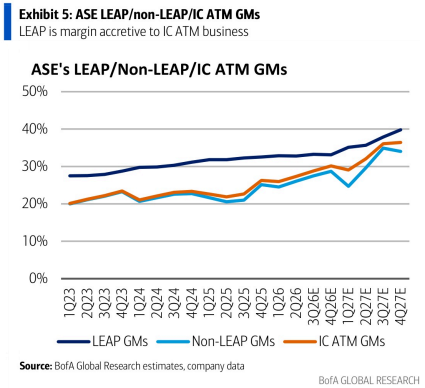
图5. 日月光LEAP细分业务收入及同比:日月光全流程封装预计自2026年下半年起强劲放量
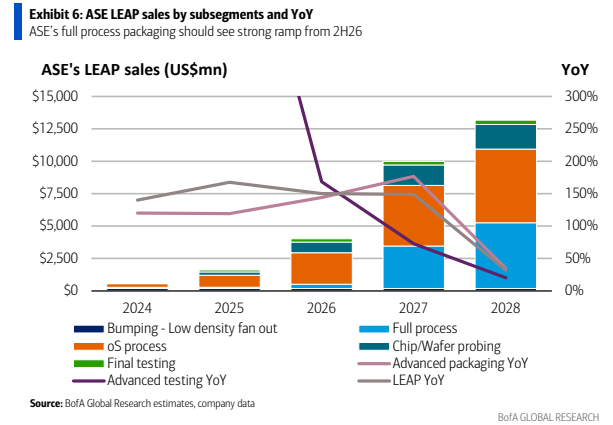
图6. 日月光资本开支与IC先进封装销售额:资本开支占IC先进封装销售额的比重将保持在40%以上
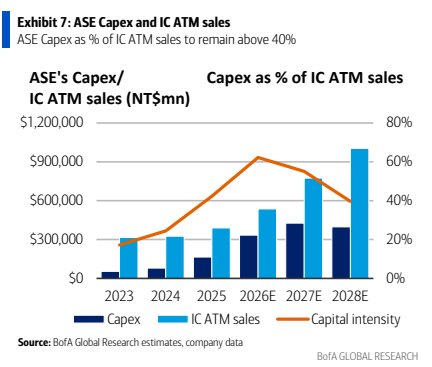
图7. 日月光资本开支/净负债/自由现金流:日月光将需借债支持资本开支扩张
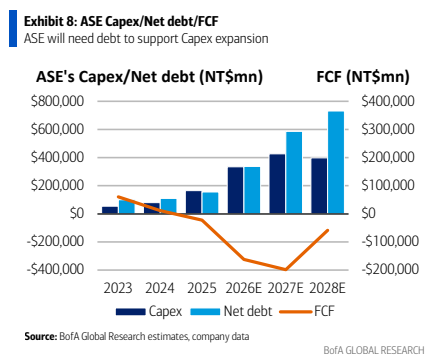
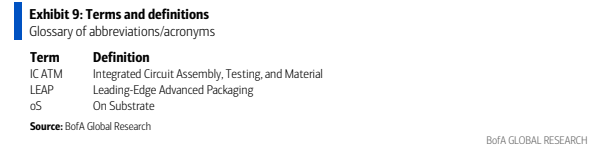
图8. 术语与定义:缩略语/首字母缩写词汇表