国金证券 非金属建材行业周观点:玻璃基板受益大厂“背书”,二线PCB持续正反馈业绩预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周板块延续分化:玻璃基板产业边际催化与国内外共振,电子布板块受技术路线分歧和筹码结构压制,消费建材随地产板块升温;本周建材指数-1.63%,玻纤子板块-5.28%,消费建材+5.38%。 AI新材料方向二线PCB持续强势,宏瑞兴宣布覆铜板价格上调10%、半固化片(PP)上调15%,涨价链三季度景气度验证关注度延续;和林格尔县与天皓玻纤签约20万吨电子级玻璃纤维暨1.6亿米电子布生产基地,总投资50亿元分两期实施。 玻璃基板获大厂背书:英伟达据报正评估玻璃基板方案并与德国SCHMID合作,希望韩日台基板厂商两年内完成开发、最快2028年前落地;京东方宣布未来五年投入超800亿元研发资金、释放超8000亿元采购资金;歌尔在玻璃基板上已取得进展。 亨通光电拟定增募资不超66.36亿元,其中31.48亿元投向光通信业务板块。 价格端,全国水泥高标均价324元/吨、环比+4.0元/吨,周度均价环比上涨1.3%;浮法玻璃均价1105.00元/吨、环比+0.53%;7628电子布主流报价11.5—12.1元/米,较8月报价区间上移1.5—1.7元/米。 出海方向继续看好非洲建材高景气;周期建材方面地产预期再度升温,东方雨虹自9月30日起上调工程防水产品价格。
主要观点
- 本周板块延续分化:玻璃基板产业边际催化与国内外共振,电子布受技术路线分歧和筹码结构压制,消费建材随地产升温;本周建材指数-1.63%,其中玻璃制造-1.11%、玻纤-5.28%、消费建材+5.38%、水泥制造+0.56%,同期上证综指+0.33%。
- AI新材料方向二线PCB持续强势:宏瑞兴宣布覆铜板价格上调10%、半固化片(PP)上调15%,三季度涨价链(电子布、CCL、PCB、铜箔等)景气度验证关注度延续;和林格尔县与天皓玻纤签约20万吨电子级玻璃纤维暨1.6亿米电子布生产基地,总投资50亿元分两期实施,此前天皓并无电子布、电子纱生产经验。
- 玻璃基板国内外共振:英伟达据报评估玻璃基板方案并与德国SCHMID合作,希望韩日台基板厂商两年内完成开发、最快2028年前落地;京东方未来五年拟投入超800亿元研发资金、释放超8000亿元采购资金;英特尔拓展Micro LED基板封装并与友达共同开发CPO与高密度算力芯片整合方案;歌尔微电子深耕硅基、陶瓷基、玻璃基路线且在玻璃基板上已取得进展。
- 亨通光电9月24日发布定增预案,拟募资总额不超66.36亿元,其中31.48亿元投向光通信业务板块(含新一代光纤、CPO先进封装研发、AI先进光互联等项目),报告看好景气延续对上游材料的需求拉动。
- 出海方向继续看好非洲建材高景气,逻辑为非洲等新兴市场人均建材消耗低于全球平均;科达制造9月21日公告拟投45亿元建设年产50万吨石墨负极材料一体化项目。
- 周期建材方向地产预期升温:住建部、央行、金融监管总局密集释放政策信号,周内房地产板块集体大涨,东方雨虹9月21日发布调价函,自9月30日起工程防水产品涨价。
- 水泥:本周全国水泥市场价格环比继续大幅上涨1.3%,全国高标均价324元/吨(同比-28元/吨、环比+4.0元/吨),出货率49.5%环比+1.4pct,库容比68.31%环比-2.38pct;京津冀、长三角和中南提价10-60元/吨,云南回落50-70元/吨,预计后市价格延续偏强。
- 玻璃:浮法均价1105.00元/吨环比+0.53%,重点监测企业库存6448万重量箱环比+0.12%、同比+25.20%,库存天数35.56天,行业产能利用率80.85%;光伏玻璃2.0mm镀膜面板主流订单价10.0-10.5元/平方米持平,在产日熔量70550吨/日环比下降1.67%、同比减少20.99%。
- 玻纤:2400tex无碱缠绕直接纱报价均价3695.75元/吨环比-0.65%、同比+4.85%;7628电子布主流报价11.5—12.1元/米,较8月报价区间(10.0-10.4元/米)上移1.5—1.7元/米;2026年8月玻纤纱及制品出口18.41万吨同比+6.58%,出口金额3.18亿美元同比+24.23%。
- 碳纤维市场均价85.5元/千克较上周持平,我国自主研发T1200级超高强度碳纤维全球首发;周期联动方面,美国PMI走高叠加油价反弹、加息预期升温,沪铝冲高后回落,钢铁负反馈预期升温、钢价承压运行;动力煤730元/吨环比持平,布伦特原油123.4美元/桶,环氧乙烷9700元/吨环比上涨500元/吨。
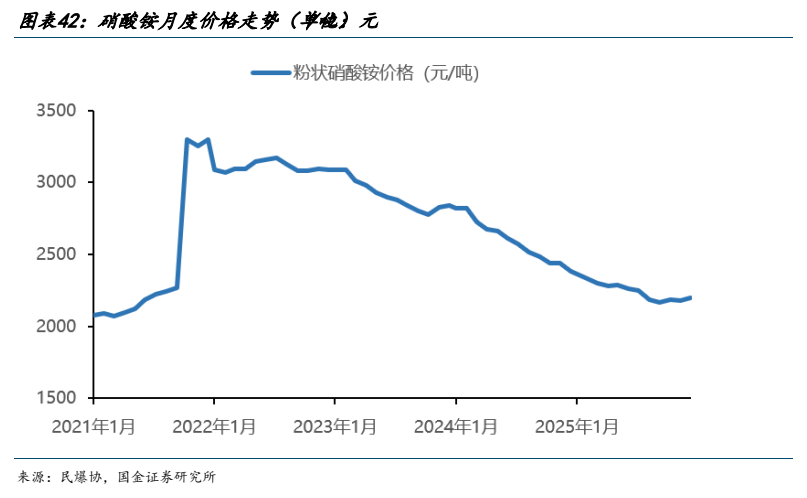
- 民爆:新疆、西藏高景气维持,全国大部分地区承压;2024年民爆行业生产总值394.9亿元同比-5.7%,其中西藏6.1亿元同比+40.7%为增速最高区域,新疆40.3亿元同比-6.8%;2025年12月粉状硝酸铵价格2200元/吨,同比-7.73%、环比+0.87%。
- 景气周判与风险提示:水泥需求延续低迷、关注查超产政策落地;浮法/光伏玻璃核心观测供给端出清节奏;Low-Dk二代布+Low-CTE布2026年紧缺、国产龙头HVLP4即将放量;风险包括PCB资本开支进展不及预期、地产政策变动不及预期、基建项目落地不及预期、原材料价格变化及海外汇率波动。
论述逻辑
- 地产政策信号密集释放(住建部、央行、金融监管总局)叠加AI产业链事件(英伟达评估玻璃基板并与SCHMID合作、京东方IPC大会公布超800亿元研发与超8000亿元采购投入、宏瑞兴覆铜板提价10%/PP提价15%、亨通光电定增31.48亿元加码光通信)→ 玻璃基板产业边际催化与国内外共振、二线PCB业绩正反馈预期强化 → 涨价链(电子布、CCL、PCB、铜箔等)Q3景气度验证关注度延续,电子布7628报价升至11.5—12.1元/米 → 周期侧水泥价格环比上涨1.3%、出货率49.5%环比回升,浮法玻璃均价小幅上涨但库存同比+25.20%、供给出清仍是核心观察变量 → 报告据此判断板块延续分化,并沿玻璃基板/先进封装、PCB/电子布涨价链、光通信材料、非洲建材出海、周期消费建材五条线索给出建议关注标的。
关键展望
- 玻璃基板节奏:英伟达希望韩国、日本及中国台湾地区基板厂商两年内完成玻璃基板开发,最快有望在2028年前落地。
- 三季度为关键验证窗口:涨价链Q3景气度验证情况受关注,包括电子布、CCL、PCB、铜箔等环节。
- 水泥:需求延续低迷,关注未来查超产等政策落地情况;部分区域酝酿新一轮提价,预计后市水泥价格延续偏强走势。
- 玻璃:竣工端需求依然疲软,浮法/光伏玻璃核心观测供给端出清节奏;假期将至浮法厂库存存增加预期,价格预期暂偏稳运行、局部或仍松动。
- 电子布与高阶铜箔:Low-Dk二代布+Low-CTE布2026年紧缺;HVLP全系列国产6月继续涨价,国产龙头企业HVLP4处于即将放量阶段。
- 传统玻纤预计短期价格以稳为主、2026年供给压力较小;东方雨虹工程防水产品自9月30日起涨价。
- 风险提示:PCB资本开支进展不及预期、地产政策变动不及预期、基建项目落地不及预期、原材料价格变化的风险、海外国家汇率波动的风险。
推荐标的
- 报告为行业周报,未给出个股评级与目标价,全部以“建议关注”形式列示。AI新材料/PCB涨价链:建议关注中国巨石、铜冠铜箔、国际复材、联瑞新材、中材科技、宏和科技、方邦股份、诺德股份、华正新材、圣泉集团、东材科技;对应二线PCB涨价与Q3景气验证逻辑。
- 玻璃基板/先进封装:建议关注芯碁微装、宏昌电子、凯盛科技、京东方A、彩虹股份、旗滨集团、蓝思科技、帝尔激光、甬矽电子、汇成股份;ABF膜建议关注生益科技、华正新材;对应英伟达评估玻璃基板、京东方等大厂催化。
- 光通信:建议关注石英股份、飞凯材料、华海诚科、联瑞新材;对应亨通光电定增加码光通信、上游材料需求拉动逻辑。
- 非洲建材/出海:建议关注科达制造、华新建材、乐舒适(港股)、麦加芯彩、西部水泥、亚翔集成、柏诚股份、圣晖集成;对应继续看好非洲建材高景气。
- 周期/消费建材:建议关注海螺水泥、华新建材、北新建材、三棵树、兔宝宝、伟星新材、福莱特、信义光能、旗滨集团、信义玻璃;对应地产预期升温、水泥价格偏强及零售品种景气稳健向上。
关键图表
图1. 图表 1: 一级行业周涨跌幅一览(申万指数)

图2. 图表 5: 建材指数走势对比上证综指、沪深 300

图3. 图表 8: 全国水泥库容比(%)
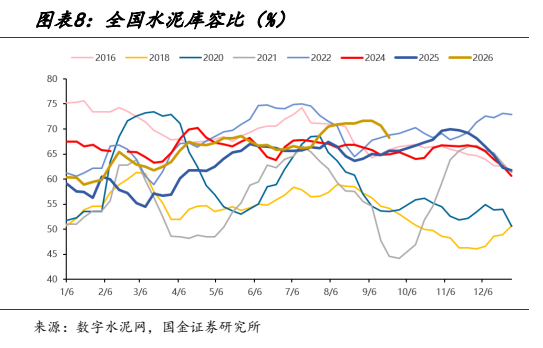
图4. 图表 12: 华南区域 42.5 袋装水泥价格走势(元/吨)

图5. 图表 16: 2022 年至今全国玻璃均价(元/吨)(周均价)

图6. 图表 20: 全国重质纯碱价格(元/吨)

图7. 图表 27: 中国玻璃纤维纱及制品出口统计
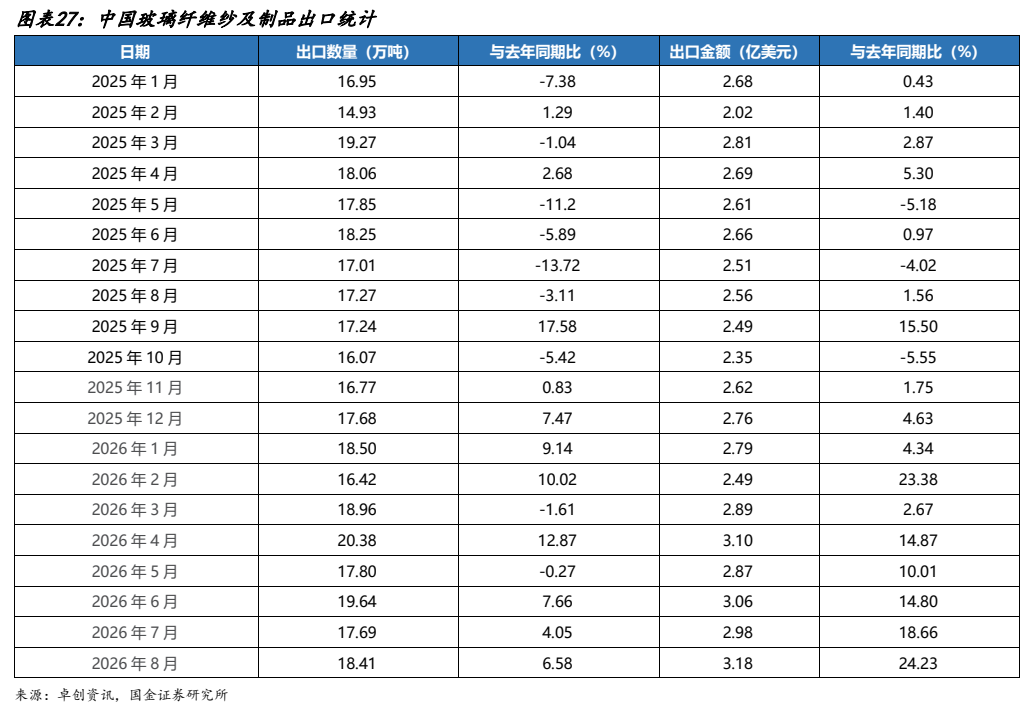
图8. 图表 31: 秦皇岛港动力煤平仓价走势(元/吨)
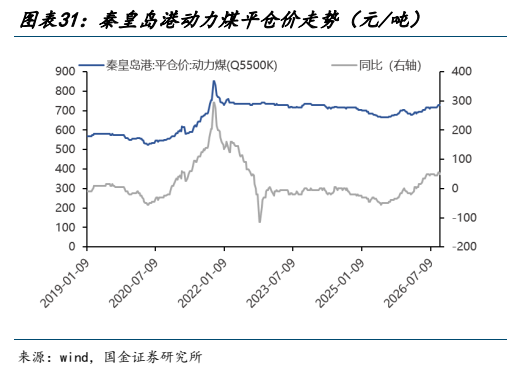
图9. 图表 35: 中国 LNG 出厂价格走势(元/吨)
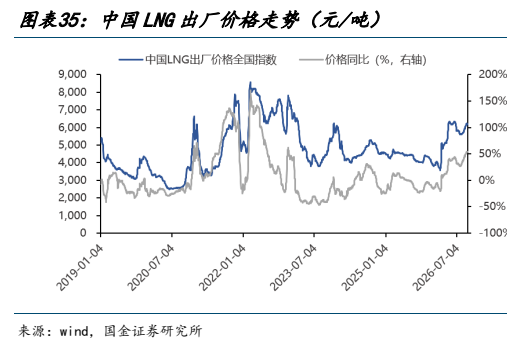
图10. 图表 38: CCFI 综合指数走势
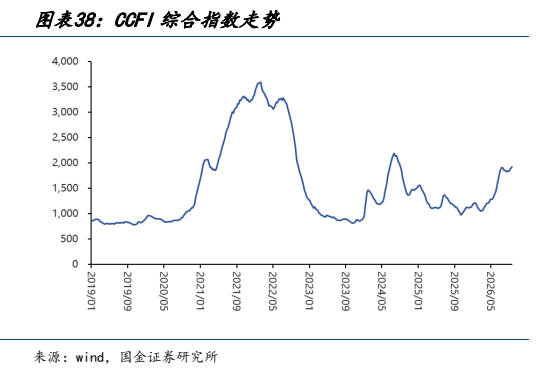
图11. 图表 42: 硝酸铵月度价格走势(单位:元