高盛 中国房地产:推出按揭利息补贴;范围比预期窄但有扩展空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛中国房地产团队点评9月29日财政部(MOF)、央行(PBOC)与金监总局(NFRA)联合推出的全国性按揭利息补贴政策:该政策自10月1日生效,此前已有20多个城市推出地方性举措,符合该行与市场年初以来的长期预期。 由于补贴仅限首次购房者、不覆盖存量按揭借款人,预计对消费的影响小于此前预期;对楼市而言,尽管政策有助支付能力与定价,但资格门槛窄、补贴期限有限,整体需求提振预计温和而非全面支撑。 情景分析显示月供节省可能约占家庭可支配收入的c.10%,若搭配更长按揭期限最高可达mid-twenties %;年度按揭利息补贴总额估算约Rmb15bn(随符合资格及有按揭购房占比而变),对比今年早些时候设立、旨在通过利息补贴、融资担保、风险补偿等刺激内需的Rmb100bn资金。 在房价相对公允价值差距评估框架下,ASP可能受到一定正面影响;Exhibit 3显示2%按揭利率(该方案下仅适用5年)对低线城市及更长按揭期限情景尤其存在价格上行空间。 报告视当前方案为政府以利息补贴支持购房的起点而非终点,潜在扩容包括放宽首套房认定、提高房价上限、将补贴期限延长至5年以上,但下一轮扩容将取决于未来6-12个月实体市场表现。 覆盖开发商股价自9月15日近期低点以来平均已上涨16%(同期MSCI中国/沪深300分别为-1%/-2%),主要受政策刺激预期驱动,鉴于政策范围窄于预期,短期股价存在波动可能;报告同时提及覆盖开发商平均0.5X 2026E P/B。
主要观点
- 9月29日财政部(MOF)、央行(PBOC)与金监总局(NFRA)联合推出全国性按揭利息补贴政策,10月1日生效,此前已有20多个城市推出地方性举措;该政策符合高盛与市场年初以来的长期预期。
- 补贴范围仅限首次购房者、不覆盖存量按揭借款人,因此预计对消费的影响小于此前预期。
- 对楼市而言,政策有助支付能力与定价,但资格门槛窄、补贴期限有限,预计整体需求提振温和而非全面支撑。
- 情景分析显示,该利息补贴带来的月供节省可能约占家庭可支配收入的c.10%,若搭配更长按揭期限最高可达mid-twenties %。
- 估算该政策对家庭部门的按揭利息补贴年度总额约Rmb15bn(随符合资格及有按揭购房占比而变),对比今年早些时候设立、旨在通过利息补贴、融资担保、风险补偿等刺激内需的Rmb100bn资金。
- 在房价相对公允价值差距评估框架下,ASP(销售均价)可能受到一定正面影响。
- 2%的按揭利率(该方案下仅适用5年)从房价相对公允价值角度看存在价格上行空间,尤其对低线城市及更长按揭期限情景;测算采用60% LTV作为常见情形,高盛经济学家通胀预测为26E-28E的1.02%/1.01%/1.38%、29E-36E的1.5%(截至2026年9月29日)。
- 报告视当前方案为政府通过利息补贴支持购房的起点而非终点,潜在扩容空间包括放宽首套房认定、提高房价上限、将补贴期限延长至5年以上。
- 下一轮政策扩容将取决于未来6-12个月实体市场表现。
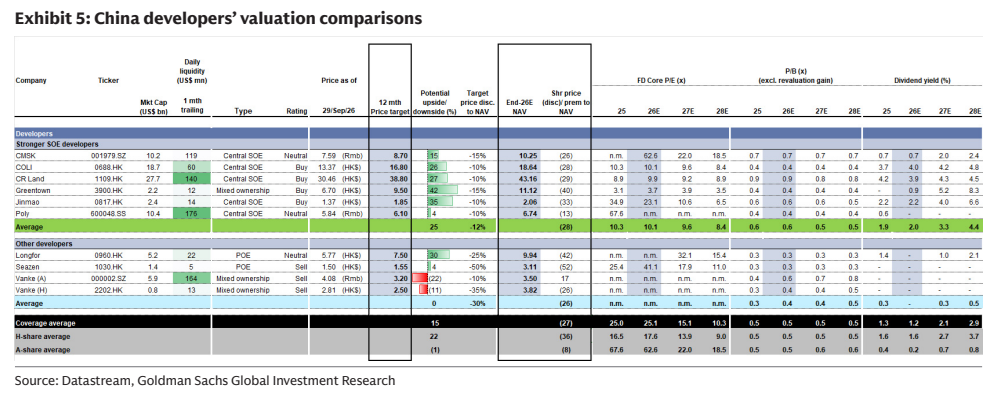
- 自9月15日近期低点以来,覆盖开发商股价平均已上涨16%(同期MSCI中国/沪深300分别为-1%/-2%),主因投资者对政策刺激的预期;鉴于政策支持范围窄于预期,短期股价存在波动可能,报告同时提及覆盖开发商平均0.5X 2026E P/B。
- Exhibit 4统计监测城市8M26住房交易中按面积与价格口径符合条件住房的占比(未反映是否满足首套房认定)。
- Exhibit 5给出中国开发商估值比较表。
论述逻辑
- 政策事件(9月29日MOF、PBOC、NFRA联合推出全国性按揭利息补贴,10月1日生效,此前20多个城市已有地方版)→ 政策资格仅限首次购房者、不覆盖存量按揭借款人,且补贴期限有限 → 推论一:对消费提振小于此前预期;推论二:对楼市为温和而非全面的需求支撑 → 情景与规模量化:月供节省约占家庭可支配收入c.10%(更长按揭期限下最高mid-twenties %),年度补贴总额约Rmb15bn,对比今年早些时候Rmb100bn的内需刺激基金 → 在房价相对公允价值框架(2%按揭利率仅适用5年、60% LTV、GS通胀预测26E-28E为1.02%/1.01%/1.38%、29E-36E为1.5%)下ASP或有正面影响,尤其低线城市与更长按揭期限情景 → 结论:当前方案是政府以利息补贴支持购房的起点而非终点,扩容方向包括放宽首套房认定、提高房价上限、延长补贴期限至5年以上,但下一轮扩容取决于未来6-12个月实体市场表现 → 投资含义:覆盖开发商股价自9月15日低点平均已涨16%(MSCI中国/沪深300为-1%/-2%),短期或因政策范围窄于预期而波动,估值背景为平均0.5X 2026E P/B。
关键展望
- 下一轮政策扩容将取决于未来6-12个月实体市场表现。
- 潜在扩容方向包括放宽首套房认定、提高房价上限、将补贴期限延长至5年以上;补贴政策自10月1日起生效。
- 短期股价存在波动可能:覆盖开发商自9月15日低点平均已涨16%,而政策支持范围窄于报告此前预期。
- 在房价相对公允价值框架下,2%按揭利率(仅适用5年)显示价格上行空间,尤其低线城市与更长按揭期限情景。
- 高盛经济学家通胀预测为26E-28E的1.02%/1.01%/1.38%、29E-36E的1.5%(截至2026年9月29日),测算采用60% LTV作为常见情形。
推荐标的
- 报告未明确给出推荐标的:正文以本行覆盖开发商(covered developers)统称并附Exhibit 5中国开发商估值比较表,但可提取文本中未出现具体公司名称、评级或目标价。
关键图表
图1. 2%的按揭利率(尽管该计划下仅适用5年)意味着仍存在空间
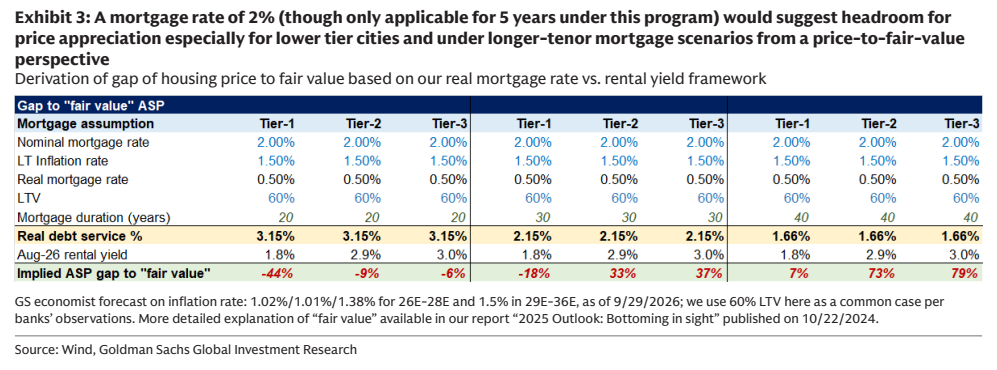
图3. 中国开发商估值比较