野村 亚洲图表|中国:9月开发商合约销售增速回落
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
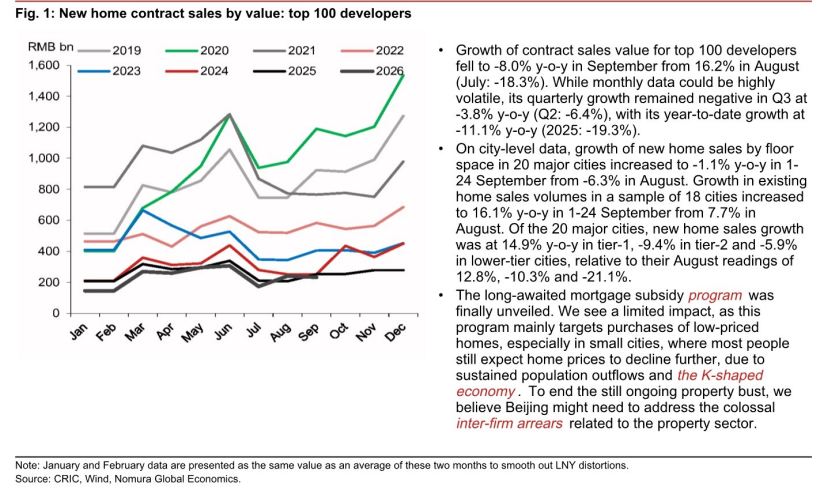
百强开发商新房合约销售额同比增速在9月回落至-8.0%(8月为16.2%,7月为-18.3%)。 月度数据波动较大,但季度口径仍在负区间:三季度同比-3.8%(二季度-6.4%),年初至今累计同比-11.1%(2025年全年-19.3%)。 城市层面高频数据略有改善:20个主要城市按面积计的新房销售增速在9月1-24日改善至同比-1.1%(8月为-6.3%),18个样本城市的二手房成交量增速升至16.1%(8月为7.7%)。 分能级看,新房销售一线同比增长14.9%(8月12.8%),二线为-9.4%(-10.3%),低线城市为-5.9%(-21.1%),一线明显跑赢。 政策端,期待已久的房贷补贴计划最终落地,但报告认为影响有限,因为该计划主要针对低价房购买、尤其集中于小城市,而受持续人口流出和K型经济影响,当地多数人仍预期房价进一步下跌。 报告结论是:要终结仍在进行的房地产萧条,北京可能需要解决与房地产相关的巨额企业间欠款。
主要观点
- 百强开发商新房合约销售额同比增速9月回落至-8.0%,8月为16.2%,7月为-18.3%
- 月度数据波动较大,但三季度合约销售额同比仍为-3.8%(二季度-6.4%),年初至今同比-11.1%(2025年-19.3%)
- 20个主要城市按面积计的新房销售同比增速在9月1-24日改善至-1.1%,8月为-6.3%
- 18个样本城市二手房成交量同比增速在9月1-24日升至16.1%,明显好于8月的7.7%
- 新房销售呈城市分化:一线同比+14.9%(8月12.8%)、二线-9.4%(-10.3%)、低线城市-5.9%(-21.1%)
- 市场期待已久的房贷补贴计划终于推出,但野村认为其影响有限
- 影响有限的原因:补贴主要针对低价房购买、尤其在小城市,而受持续人口流出和K型经济影响,当地多数人仍预期房价进一步下跌
- 野村认为,要终结仍在进行的房地产萧条,北京可能需要解决与房地产相关的巨额企业间欠款
论述逻辑
- 9月百强开发商合约销售数据(来源:CRIC、Wind)→ 同比增速回落至-8.0%,虽月度波动大,但三季度-3.8%、年初至今-11.1%表明行业仍处负增长 → 城市级高频数据显示新房边际改善(20城1-24日-1.1%)、二手房更强(18城+16.1%)、一线(14.9%)显著强于二线(-9.4%)和低线(-5.9%)→ 政策端,期待已久的房贷补贴计划终于落地 → 但补贴瞄准低价房和小城市,而当地因人口持续流出与K型经济,房价下跌预期未变,野村判断影响有限 → 结论:终结地产萧条需北京着手解决与房地产相关的巨额企业间欠款
关键展望
- 后续关注点是房贷补贴计划的实际效果,野村判断其影响有限
- 政策方向上,野村认为北京可能需要解决与房地产相关的巨额企业间欠款,才能终结仍在进行的地产萧条(原文为条件性判断,未给出时间表或量化预测)
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 百强开发商新房合约销售额