瑞银 美国半导体与半导体设备SemiBytes:财报前瞻(LRCX、TXN、WDC)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告前瞻了LRCX、TXN和WDC的财报表现。 瑞银认为半导体设备供应链正处于强劲的晶圆厂设备(WFE)水平,LRCX有望在FQ1:27实现强劲业绩并上调FQ2:27指引。 TXN在工业领域表现稳健,且数据中心业务增长强劲,预计其CQ3营收和EPS将处于指引区间高位。 WDC则受益于BTO模式,预计其Sept季度营收和EPS将超出市场预期,且在HDD行业结构性改善背景下,其盈利能力有望持续提升。
主要观点
- LRCX正通过预建系统以应对强劲的WFE需求,预计FQ2:27指引存在上行空间。
- 瑞银上调LRCX的C2026/2027/2028年EPS预测至$8.09/$12.66/$16.79。
- 预计TXN的CQ3营收和EPS将达到指引区间高位,分别为$6.05B和$2.48。
- TXN的工业领域需求持续强劲,且数据中心业务在CQ3/CQ4预计可实现73%/75%的同比增速。
- WDC的Sept季度营收和EPS预计分别为$4.27B和$4.40,均高于市场预期。
- WDC的FQ2(Dec季度)营收和EPS预测分别为$5.03B和$5.93,高于市场预期的$4.56B/$4.76。
论述逻辑
- 半导体设备需求强劲 -> 供应链预建系统 -> LRCX业绩超预期 -> 产能扩张与利润率提升 -> 长期展望乐观。
关键展望
- 预计LRCX管理层将把C2026年WFE预期上调至高$150B区间(瑞银预测约$158B)。
- 预计TXN在CQ4的营收指引将在$5.8-5.9B区间,高于市场预期的$5.7B。
推荐标的
- LRCX:维持买入评级,目标价$435。
- TXN:维持目标价$380,看好其在上升周期中的表现。
关键图表
图1. 2027财年第一季度前瞻
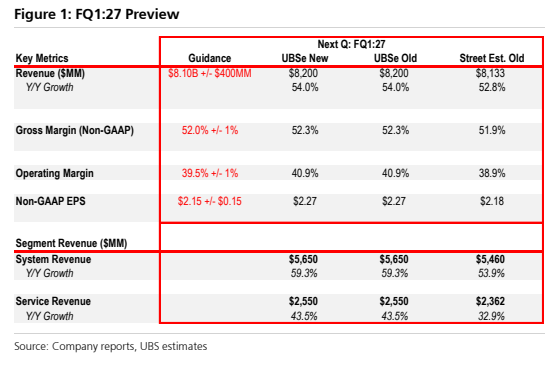
图2. LRCX一年期远期市盈率相对于标普500指数的三年平均水平

图3. TXN营收与每股收益指引历史

图4. TXN第四季度环比营收增长指引中值
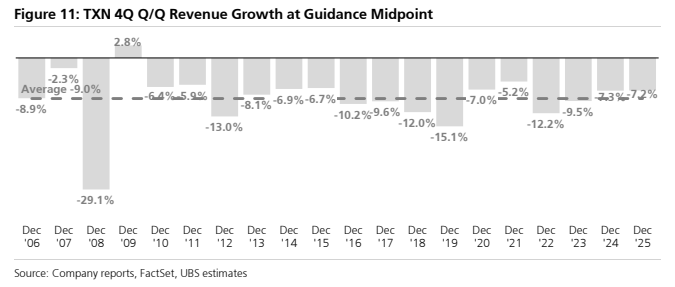
图5. TXN估值对比

图6. TXN市现率(P/FCF)历史

图7. 未来十二个月企业价值与自由现金流比率(EV/FCF)对比

图8. WDC年度预期变动摘要

图9. 西部数据相对估值方法

图10. WDC市盈率与每股收益长期历史

图11. 西部数据(WDC)与标普500指数一年期远期市盈率长期历史
