伯恩斯坦:康明斯:2026年分析师日——进入主用电源市场,但指引不及预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦维持康明斯(CMI)市场表现评级,目标价700美元。CMI在2026年分析师日更新了2030年指引,将营收预期从430-480亿美元上调至450-500亿美元,EBITDA利润率从17-18%上调至>20%,但EBITDA仍比市场预期低约10%。CMI宣布进入数据中心主用电源市场,推出新的4 MW天然气发动机,首批交付在2028年。公司还计划将备用电源容量从35 GW扩至55 GW(2030年),数据中心收入预计从2025年的50亿美元增至2030年的90亿美元以上(CAGR 12%)。CMI股价在指引公布后下跌5%,收于638.78美元。
主要观点
- 康明斯更新2030年指引:营收目标450-500亿美元(此前430-480亿美元),EBITDA利润率>20%(此前17-18%),但EBITDA仍比市场预期低约10%。
- 公司宣布进入数据中心主用电源市场,推出新的4 MW天然气发动机,首批交付在2028年。
- 备用电源容量将从2025年的35 GW扩至2030年的55 GW(CAGR 9%),投资4.5亿美元。
- 数据中心收入预计从2025年的50亿美元增至2030年的90亿美元以上(CAGR 12%)。
- 相比之下,市场预期康明斯发电业务CAGR为15%,Generac(GNRC)数据中心备用电源CAGR为20%+(2025-2028),卡特彼勒(CAT)发电业务CAGR为20%(2024-2030)。
- 管理层表示,尽管推出4 MW发动机,但预计到2030年备用电源在发电收入中的占比仍为95%,显示指引保守。
- 发动机业务战略聚焦于:a) 增加每台发动机内容价值(800美元),b) 利用最先进发动机平台获取份额,c) 捕捉售后市场收入。
- 公司更新增长算法:2030年前营收CAGR 6-9%,其中2-3个百分点来自数据中心、发动机内容增加和其他终端市场增长。
- 伯恩斯坦估算,基于公司框架,2030年EPS约为46美元(比市场预期低7%),若Accelera达到盈亏平衡,EPS可增至47美元(仍低4%)。
- 基于分部加总(SoTP),若数据中心指引反映发电系统CAGR,则发电系统业务合理市盈率为35倍;若按市场预期的15% CAGR,则市盈率可达45倍。
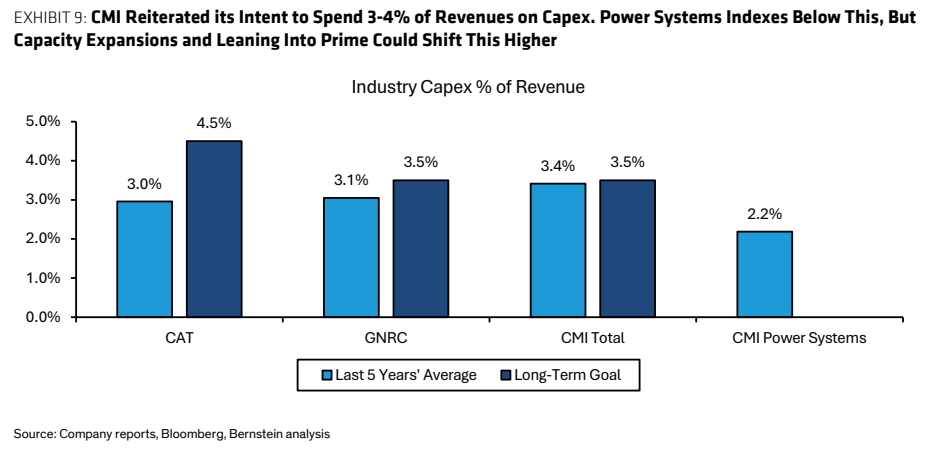
- 康明斯重申资本支出占营收3-4%的目标,但发电系统历史支出较低(2.2%),产能扩张和主用电源投入可能推高该比例。
论述逻辑
康明斯在分析师日更新了2030年指引,营收和EBITDA目标上调但低于市场预期,导致股价下跌。同时,公司宣布进入数据中心主用电源市场,推出4 MW天然气发动机,并扩大备用电源产能。管理层认为数据中心收入将强劲增长,但指引相对保守(CAGR 12% vs 同行15-20%)。发动机业务通过增加内容、技术领先和售后市场实现增长。伯恩斯坦认为,尽管新市场机会存在,但指引不及预期,维持市场表现评级。
关键展望
- 报告未明确给出未来验证点或时间窗口,但提及4 MW发动机首批交付在2028年。
- 2030年营收目标450-500亿美元,EBITDA利润率>20%。
- 数据中心收入目标90亿美元以上(2030年)。
- 备用电源容量目标55 GW(2030年)。
- 风险:指引可能过于保守,但市场预期更高。
推荐标的
- 康明斯(CMI):评级市场表现,目标价700美元(2026年5月21日收盘价638.78美元,潜在上涨10%)。理由:2030年指引不及预期,但进入主用电源市场提供长期增长机会。
关键图表
图1. 康明斯更新后的2030年指引在营收和EBITDA上均比市场预期低约10%
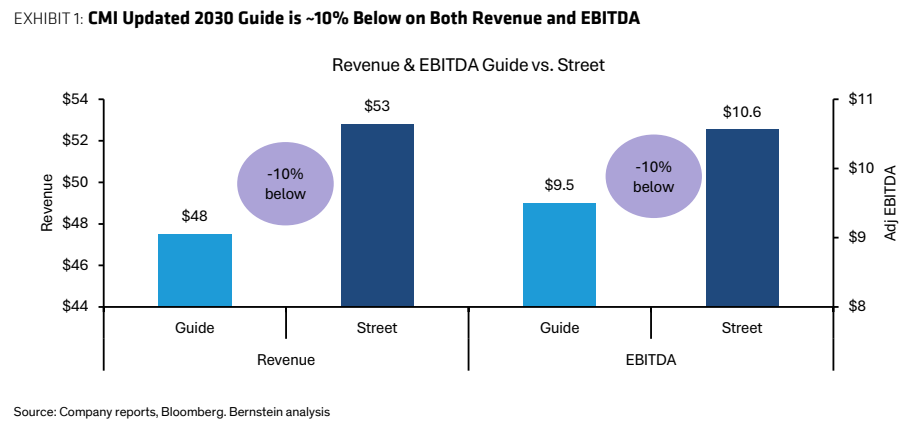
图2. 6-9%的复合年增长率指引(中值7.5%)远低于市场预期的2030年营收复合年增长率9.4%
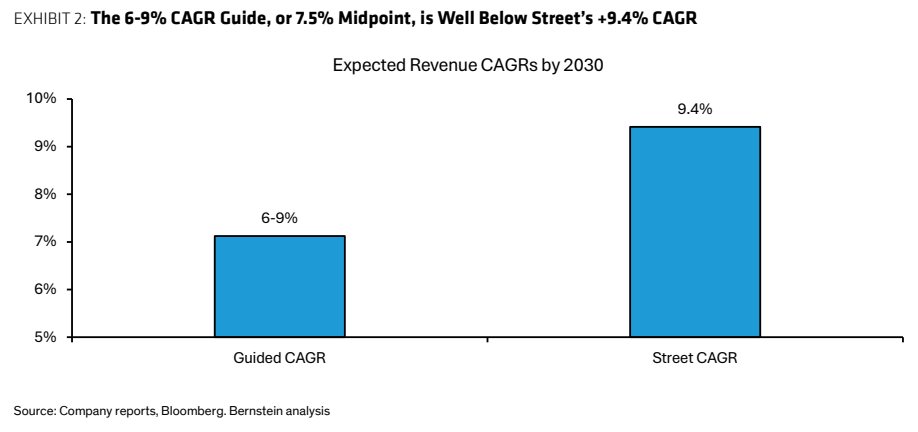
图3. 康明斯的产能指引暗示产能复合年增长率为9%,相关数据中心收入复合年增长率为12%
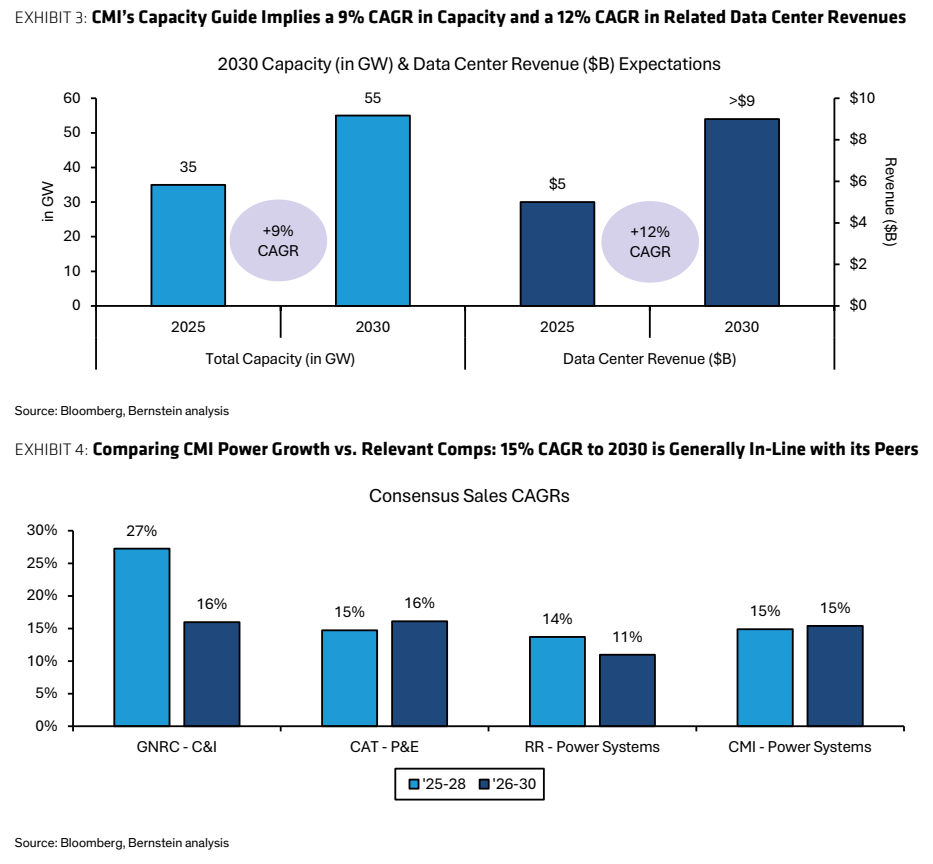
图4. 根据康明斯的框架,我们估计2030年每股收益约为46美元(比市场预期低7%)。假设达到盈亏平衡,每股收益可能再增加1-2美元,达到约47美元(比市场预期低4%)
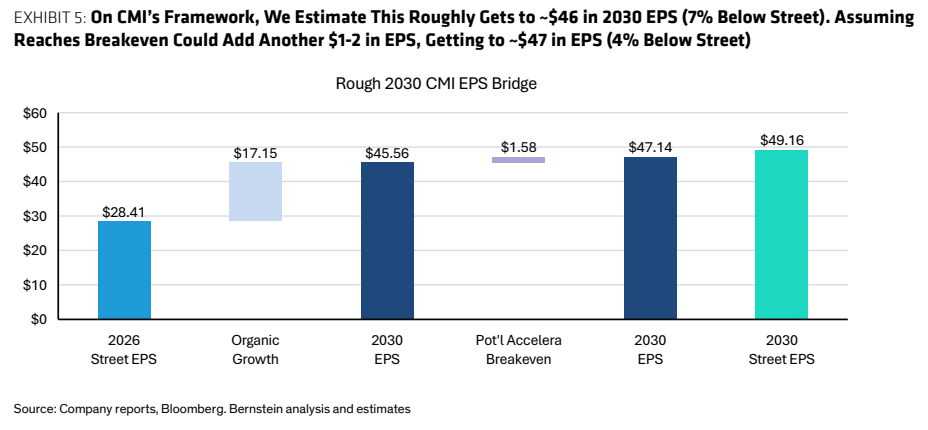
图5. 基于分部加总估值,如果我们假设康明斯的数据中心指引反映了其电力系统业务的复合年增长率,那么电力系统业务应享有35倍市盈率。根据市场预期的15%复合年增长率,电力系统业务应享有45倍市盈率
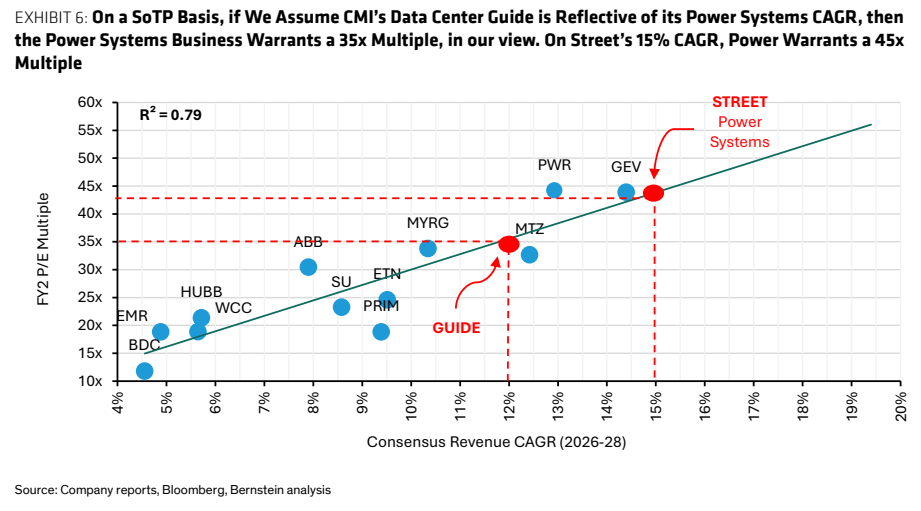
图6. 基于明年发动机业务大致处于周期中段,这转化为康明斯周期性业务15倍的市盈率
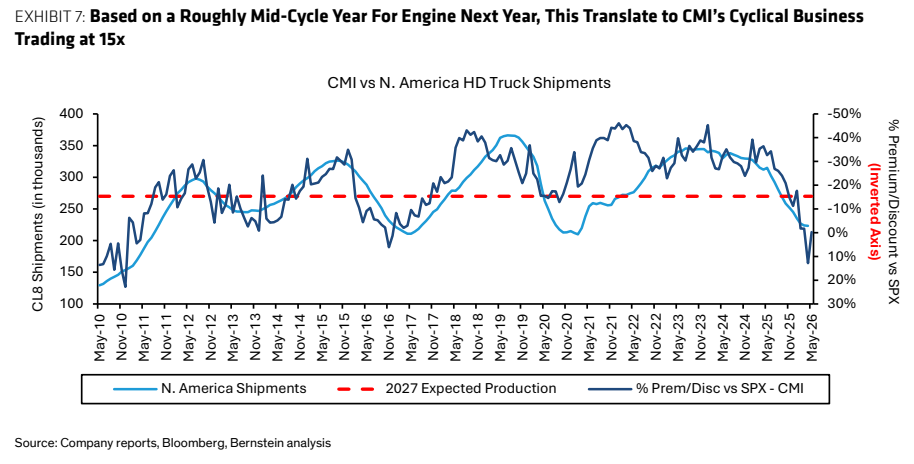
图7. 康明斯宣布推出16缸4兆瓦发动机以应对主用电源数据中心应用后,主要OEM厂商的天然气往复式发动机格局更新
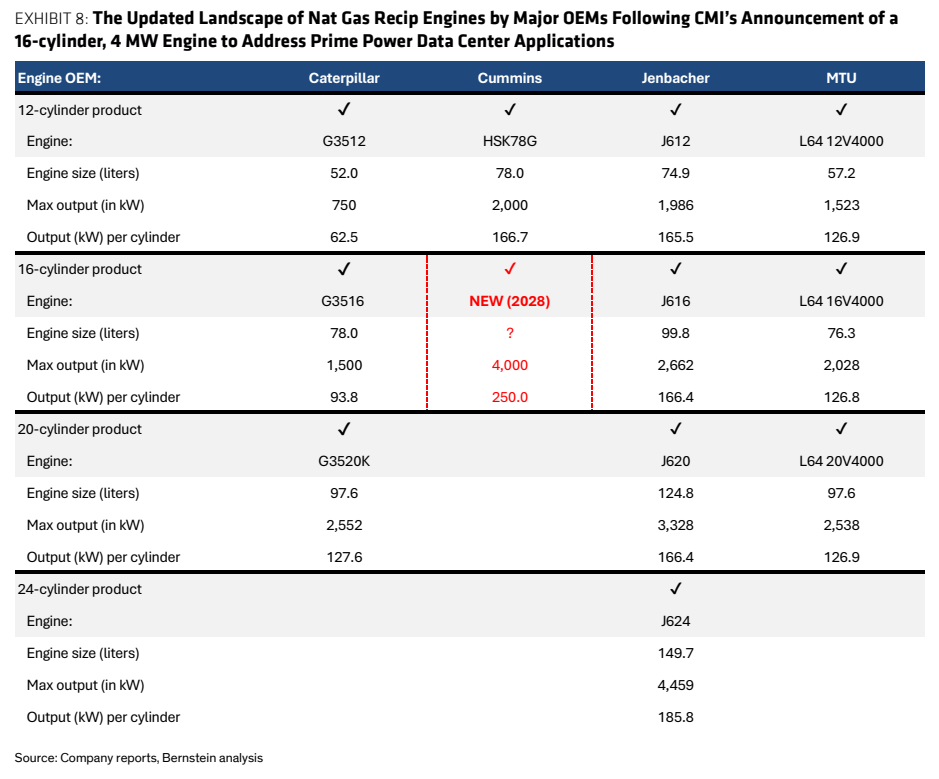
图8. 康明斯重申将营收的3-4%用于资本支出。电力系统业务低于此水平,但产能扩张和进入主用电源市场可能推高这一比例