汇丰 恩捷股份(002812.SZ):毛利率修复稳步推进,维持“买入”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
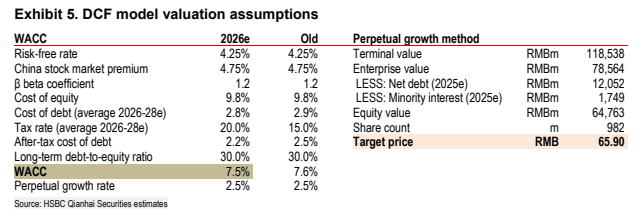
汇丰维持恩捷股份(云南能投,002812 CH)买入评级,将目标价由60.10元上调至65.90元,对应8月14日收盘价56.55元约17%上行空间。 公司业绩预告显示2Q26净利润RMB480-640m,而2Q25为亏损RMB120m(即1.2亿元),主要由出货同比增长超60%和价格改善驱动,基本符合市场预期。 隔膜供需正在收紧,公司保持满产,行业扩产相对自律,1H27前新增产能有限,支持价格进一步修复。 匈牙利工厂预计FY26仅贡献200-300mn sqm出货(约占全年2%),是时间性问题而非逻辑破坏。 汇丰将2026、2027年净利润预测分别上调97%和76%,并首次引入2028年预测(净利润47.86亿元),采用DCF估值,WACC 7.5%、永续增长率2.5%。
主要观点
- 维持买入评级,目标价由60.10元上调至65.90元,对应约17%上行空间,基于8月14日收盘价56.55元。
- 2Q26业绩预告净利润RMB480-640m,对比2Q25亏损RMB120m(1.2亿元),基本符合市场预期,驱动力为出货同比超60%增长和价格改善。
- 隔膜供需收紧支撑持续价格修复:公司保持满产,行业扩产相对自律,1H27前新增产能有限。
- 匈牙利工厂是近期执行问题而非逻辑破坏:预计FY26贡献200-300mn sqm出货,约占总出货2%,对盈利影响有限。
- 上调2026、2027年净利润预测97%和76%,主因2026-27年收入预测上调11%和17%、营业利润率预测上调7.2个百分点和6.5个百分点。
- 首次引入2028年预测:净利润47.86亿元,EPS 4.87元,营业利润率20.3%。
- 估值采用DCF模型:WACC由7.6%下调至7.5%,永续增长率维持2.5%;2026-28年预测期税率20%。
- 汇丰预测相对Wind一致预期:2026年净利润高3%、2027年低4%、2028年高1%。
- 过去一个月股价反弹5%,但过去三个月仍下跌32%(同期沪深300跌6%、锂电池指数跌20%),反映锂电池板块情绪偏弱及对匈牙利工厂的担忧。
- 关键下行风险包括:电池需求不及预期(尤其储能季度波动)、同行更激进定价、固态电池技术替代、海外执行风险、海外电动车渗透慢于预期。
- 潜在股价催化剂包括:2H26旺季订单强劲、价格/利润率持续改善及3Q26业绩修复、海外订单占比提升带来的产品结构改善、自研设备比例提升。
论述逻辑
- 2Q26业绩预告净利润RMB480-640m、同比扭亏(2Q25亏损RMB120m)且出货增长超60%→确认价格修复与出货增长正在兑现→供需层面公司满产且1H27前新增产能有限→判断高质量隔膜供给偏紧、价格仍有修复空间→因此上调2026/2027年净利润预测97%/76%并首次引入2028年预测→以DCF模型(WACC 7.5%、永续增长2.5%)得出65.90元目标价→维持买入;匈牙利工厂仅贡献约2%出货(200-300mn sqm),被视为时间性问题而非逻辑破坏。
关键展望
- 2H26基本面有望改善:公司维持满产,供给紧张支撑价格进一步修复。
- 潜在催化剂包括2H26旺季订单、3Q26业绩修复、海外订单占比提升及自研设备比例提高。
- 海外扩张方面,凭借全球龙头地位、客户关系和成本竞争力,公司仍有望赢得海外订单,支持长期国际化扩张。
- 固态电池目前仍处实验室阶段,若商业化将对隔膜业务前景构成威胁,但现阶段能见度有限。
推荐标的
- 恩捷股份 / 云南能投(002812 CH / 002812.SZ):维持买入,目标价65.90元(前值60.10元),对应约17%上行空间;理由为隔膜价格与利润率在上行周期中修复,2Q26业绩兑现、供需收紧支撑持续提价,匈牙利工厂影响有限。
关键图表
图1. 1026淡季期间出货量依然强劲;价格修复按计划推进
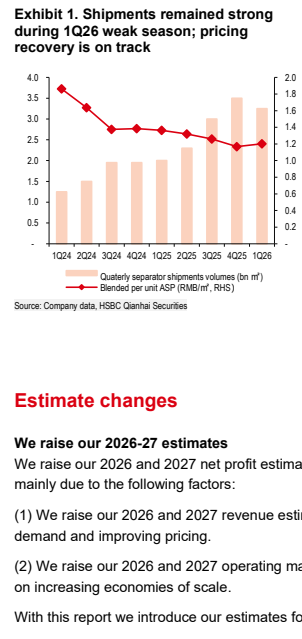
图2. 我们预计单位毛利和单位净利环比改善
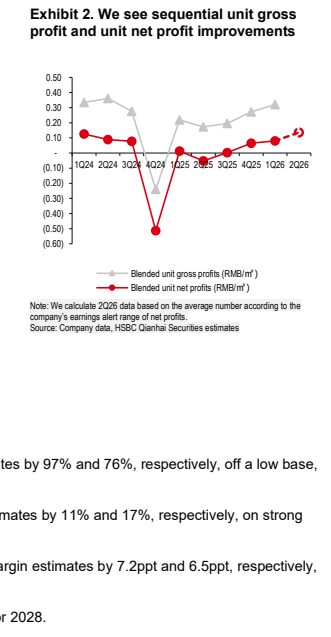
图3. 盈利预测调整
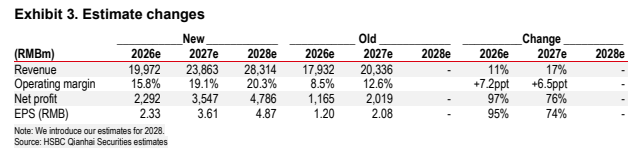
图4. 汇丰前海预测与Wind一致预期对比
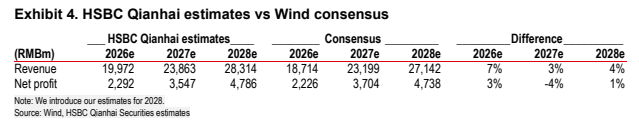
图5. DCF模型估值假设