中金公司 养殖链9月前瞻猪价旺季不旺去化较快水产料盈利回升 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司预计2026年9月旺季生猪价格将低于养殖端预期并维持环比持平,测算8月与9月供需比分别为1.5和1.4,短期因8月压栏惜售导致的后置库存面临集中释放,供大于求格局仅边际改善。 中期基于上半年产能去化及下半年需求旺季切换,中金维持2H26生猪均价11元/kg、1Q27为11.5-12.5元/kg的预测。 企业经营与资金方面,8月行业自繁自养成本为12.5元/kg,牧原完全成本11.5元/kg保持行业领先,样本上市猪企2Q26资产负债率均值升至67.6%的历史新高,8月样本企业头均现金亏损为84元/头,年内亏损积累下9月能繁母猪去化将维持8月较快水平。 饲料板块方面,鱼粉价格环比大幅下行带动水产料原料成本环比下降0.8%、水产料单吨配销差回升至1374元/吨,水产养殖盈利指数环比回升11%至5.23元/kg。
主要观点
- 9月生猪价格预计旺季不旺且环比持平,主要受8月压栏惜售的后置库存集中释放压制。
- 维持中期生猪均价预测,2H26均价预计为11元/kg,1Q27预计处于11.5-12.5元/kg区间。
- 供给端预计2H26与1Q27生猪供给量同比分别+2%与-3%,9月理论出栏量环比微降0.3%。
- 二育存栏仍处于高位且冻品库存高企,库存压力将填平供应减量。
- 8月行业自繁自养成本微降至12.5元/kg,龙头牧原完全成本保持11.5元/kg超额领先。
- 上市猪企2Q26负债率创历史新高,8月样本企业头均现金亏损扩大至84元/头。
- 亏损持续积累推动8月能繁母猪去化加速,9月去化速度预计维持在较快水平。
- 鱼粉价格环比大跌带动水产料单吨配销差升至1374元/吨,水产养殖盈利指数环比回升11%。
- 禽类养殖方面,8月白羽肉鸡亏损收窄至-0.23元/羽,蛋鸡盈利扩大至1.07元/羽。
论述逻辑
- 8月肥标溢价扩大诱发养殖端压栏与二次育肥滚动入场,导致部分供给向后推移至9月。
- 9月消费旺季启动但面临8月后置库存集中承接,供需比虽降至1.4但依然供过于求,导致旺季价格环比持平。
- 猪企资产负债率达历史峰值叠加旺季猪价涨幅落空,促使全行业在现金流消耗下维持高节奏能繁去化。
- 上游原料端鱼粉单吨价格回落700元,直接改善水产料加工毛利,进而驱动饲料龙头利润修复。
关键展望
- 预计2H26生猪均价为11元/kg,4Q26生猪价格中枢上移且行业有望在年末实现盈亏平衡。
- 预计1Q27生猪均价区间为11.5-12.5元/kg,价格环比回落但整体好于2H26水平。
- 关注猪价不及预期、原材料大幅上涨以及非洲猪瘟等生猪疫情风险。
推荐标的
- 牧原股份-A(002714.SZ):评级“跑赢行业”,目标价52.00元。
- 牧原股份-H(02714.HK):评级“跑赢行业”,目标价48.00港元。
- 温氏股份-A(300498.SZ):评级“跑赢行业”,目标价19.00元。
- 海大集团-A(002311.SZ):评级“跑赢行业”,目标价62.00元。
- 德康农牧-H(02419.HK):评级“跑赢行业”,目标价78.00港元。
关键图表
图1. 图表 1: 月度生猪供需平衡表(环比变化)
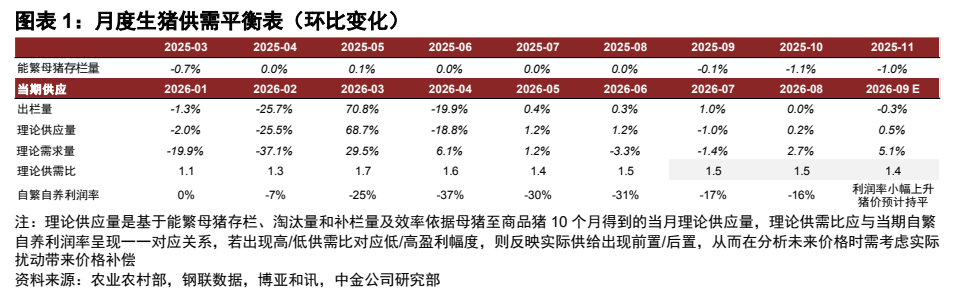
图2. 图表 5: 出栏节奏、二育定性情况与冻品库容率反映 9 月库存压力仍存
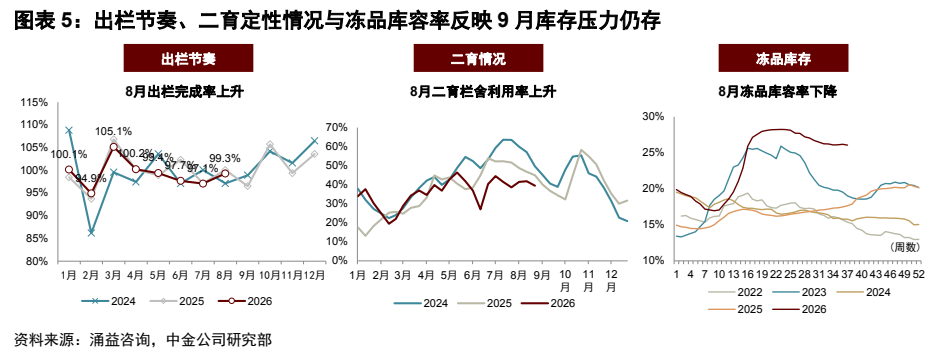
图3. 图表 8: 主要上市公司生猪养殖完全成本情况
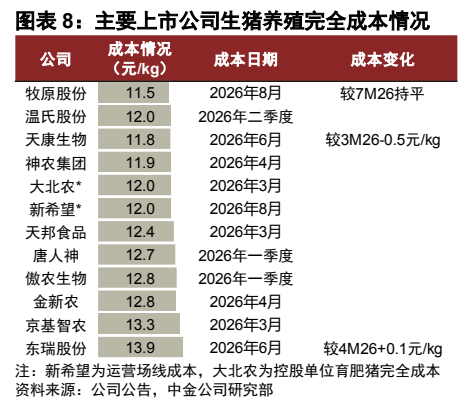
图4. 图表 12: 样本上市猪企资金压力与行业产能去化对比
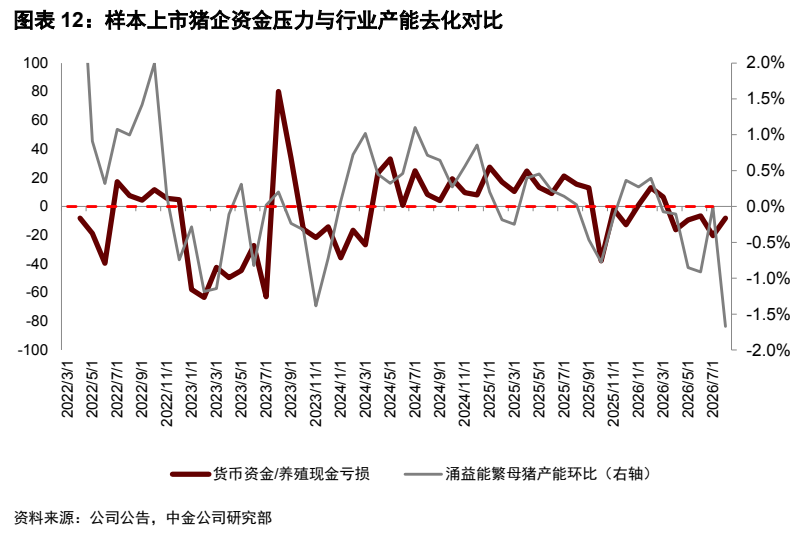
图5. 图表 16: 能繁母猪存栏(国家统计局)
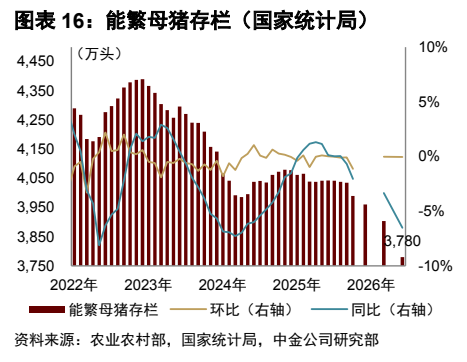
图6. 图表 20: 总体饲料月度产量及同比
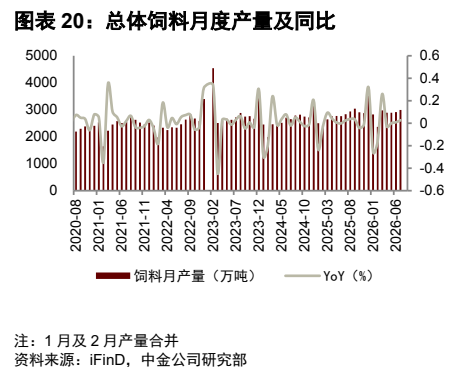
图7. 图表 23: 生猪养殖利润
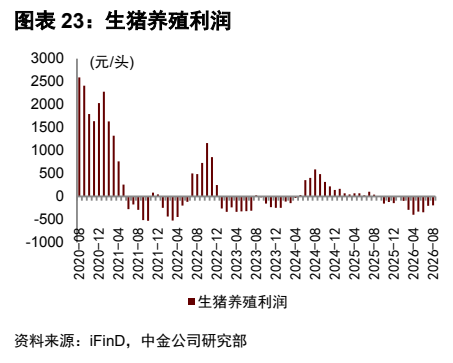
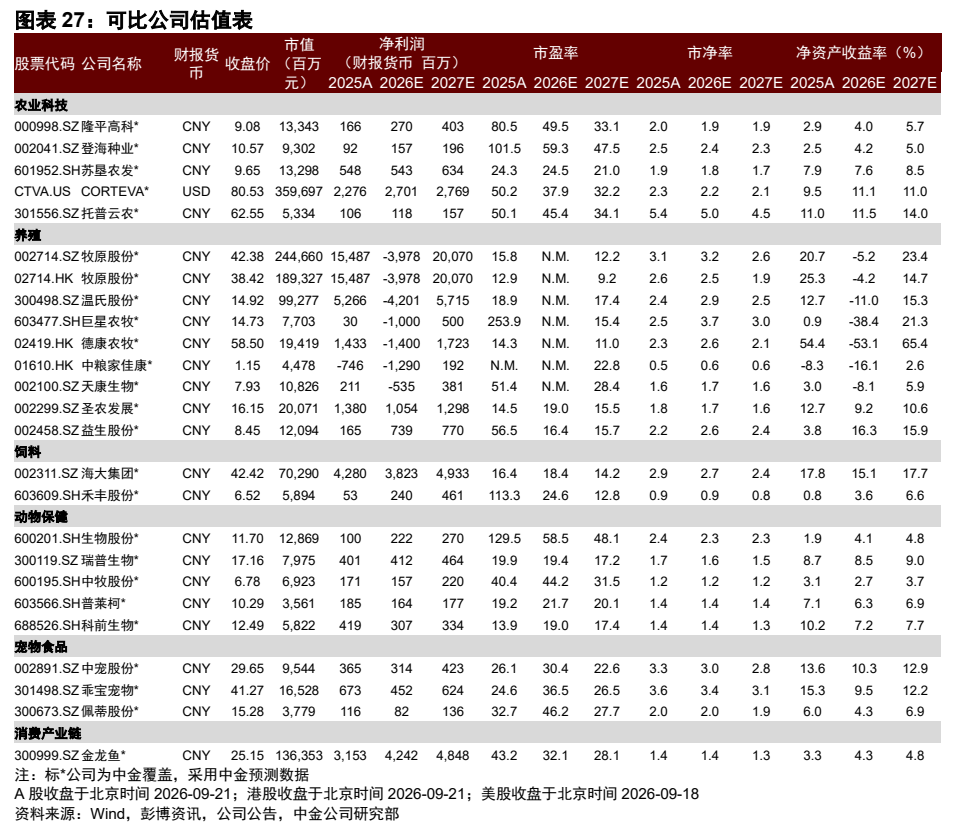
图8. 图表 27: 可比公司估值表