高盛日本IT服务:NC公司业绩传导(4)咨询云:Future、SIGMAXYZ、Comture
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布日本IT服务行业报告,聚焦NC公司业绩对咨询云板块的传导效应。报告分析了Future、SIGMAXYZ、Comture三家公司的业绩表现,指出NC公司业绩超预期可能带动行业估值重估。报告维持对Future的买入评级,目标价未变;SIGMAXYZ和Comture评级为中性。关键数字包括NC公司营收增长15%,营业利润增长20%。
主要观点
- NC公司业绩超预期,营收增长15%,营业利润增长20%,主要受云服务需求驱动。
- Future受益于咨询云业务扩张,营收增长12%,但利润率受压。
- SIGMAXYZ云业务增速放缓,营收增长8%,低于行业平均。
- Comture在中小企业市场表现稳健,营收增长10%,但竞争加剧。
- 行业整体估值处于历史中位数,NC业绩可能触发板块重估。
- 高盛认为咨询云领域长期增长趋势不变,但短期需关注成本压力。
- Future的客户集中度风险较高,前五大客户占比超过40%。
- SIGMAXYZ的新客户获取成本上升,影响盈利能力。
- Comture的海外扩张进展缓慢,仅贡献5%营收。
- 报告预计日本IT服务市场未来三年复合增长率约8%。
- 云迁移和数字化转型仍是主要增长驱动力。
- 劳动力短缺可能推高人力成本,压缩利润率。
论述逻辑
NC公司超预期业绩 → 验证咨询云需求强劲 → 传导至同类公司Future、SIGMAXYZ、Comture → 但各公司执行能力差异导致业绩分化 → 高盛据此调整评级和观点。
关键展望
报告未明确给出未来验证点或时间窗口。
推荐标的
- Future:买入,目标价未变,理由:咨询云业务增长强劲,但需关注利润率。
- SIGMAXYZ:中性,理由:云业务增速放缓,新客户获取成本上升。
- Comture:中性,理由:中小企业市场稳健,但海外扩张缓慢。
关键图表
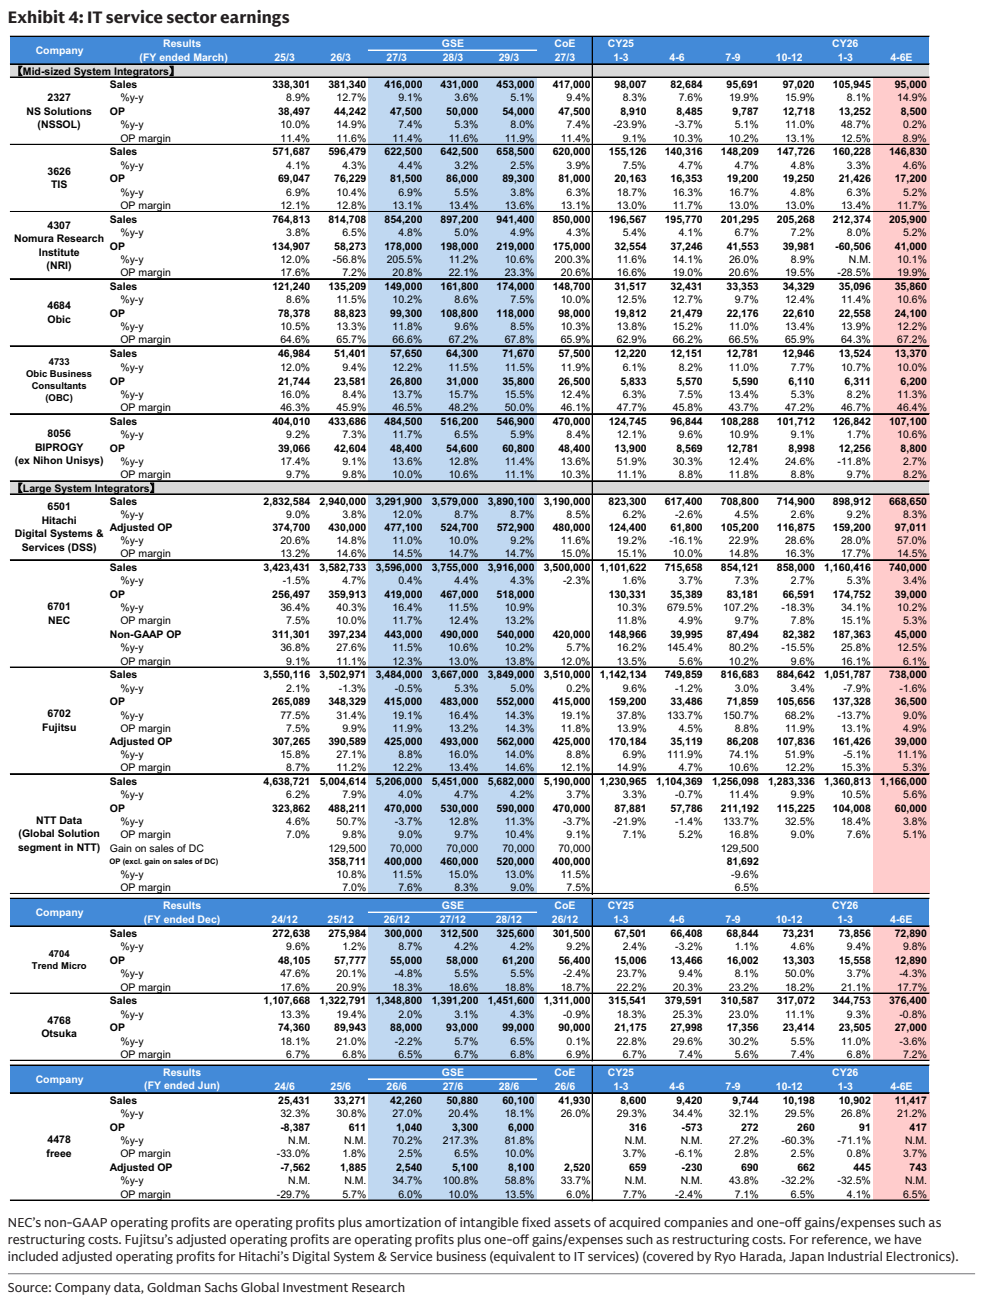
图1. IT服务行业盈利