国海证券 策略周报:中期选举如何影响美股配置思路?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
9月美联储利率会议后美股进入财报真空期,市场核心关注点转向中期选举。 当前选情显示民主党在两院已占优势,截至2026年9月23日,彭博市场定价显示共和党继续控制众议院概率降至不足10%,控制参议院概率降至35%,民主党控制两院概率升至60%以上。 历史日历效应显示中期选举前3-6个月股市偏弱,而选举前1个月科技、金融等板块普遍走强,选举后1个月涨幅收敛且转向周期与进攻板块。 年内中期选举前美股出现大幅回撤风险相对有限,政府托举意愿较强且TACO指数接近年内高位;但选举结束后,12月11日临时政府资金到期、CBO预测2026财年联邦赤字约1.9万亿美元(占GDP比重5.8%)及四季度约6280亿美元美债发债压力,可能再度通过长端利率与政策博弈对美股分母端形成压制。
主要观点
- 本轮中期选举众议院全部435席和参议院约1/3席位改选,新一届国会最早于2027年1月3日就任,临时政府资金将于12月11日到期。
- 共和党面临显著选情压力,控制众议院概率降至不足10%,民主党控制两院概率已升至60%以上。
- 参众两院关键席位争夺中,民主党在参议院已稳固48席,并在俄亥俄、德州等摇摆州具备胜率优势;众议院有望在秋季赢得控制权。
- 两党核心政策分歧集中在社保、税收、支出、对外贸易与制造业五大领域,但在制造业回流与供应链安全大方向上分歧有限。
- 若形成民主党控制两院或分裂国会,美债收益率趋于回落、美元偏弱震荡,美股中性偏多且成长占优,黄金偏强。
- 若共和党维持两院控制,财政赤字扩张风险加大,美债长端利率面临抬升,美股短期偏强但中期波动加大,黄金先抑后扬。
- 美国财政赤字难收敛,CBO预测2026财年联邦赤字约1.9万亿美元(占GDP的5.8%),四季度可交易国债净融资约6280亿美元。
- 美股中期选举日历效应显著,选举前1个月信息技术平均上涨7.31%,价值、核心消费与金融涨幅均超5%。
- 2026年标普500表现与历史日历效应存在背离,8-9月一反历史弱势分别上涨2.6%和0.7%。
- 中期选举前政策托举意愿强且TACO指数接近年内高位,大幅回撤风险有限;选举后需警惕长端利率与财政博弈压制分母端。
论述逻辑
- 从当前选情推进与两党胜选概率(共和党众院胜率<10%、参院35% vs 民主党控制两院>60%)出发,推导三种国会格局(民主党控两院、分裂国会、共和党控两院)对税收、财政及贸易政策的影响路径,进而映射至大类资产表现预期。
- 结合历史日历效应(选前1个月科技/价值走强、选后1个月涨幅收敛)与今年走势背离(8-9月反常上涨),论证选前托举意愿强、大幅回撤概率低;但随着12月11日临时拨款到期与发债供给放量,逻辑链条最终落脚于选后分母端承受利率与财政博弈压力。
关键展望
- 2026年11月3日为正式投票日,计票结束后将逐步确认选举结果,新一届国会成员最早于2027年1月3日正式就任。
- 12月11日临时政府资金到期,国会对2027财年拨款法案与预算的博弈将加剧,需关注政府停摆与关门风险。
- 2026年四季度美国可交易国债净融资规模预计为6280亿美元,发债与供给压力依然处于高位。
- 根据CBO预测,2026财年美国联邦财政赤字约为1.9万亿美元(占GDP的5.8%),2027—2031年赤字率仍大致维持在5.6%—6.0%的高位,至2036年升至6.7%。
- 风险因素包括历史比较法局限性、数据更新滞后、货币政策超预期紧缩、通胀超预期、AI产业进展不及预期、全球宏观不确定性及选情超预期。
推荐标的
- 报告未明确给出个股投资标的,重点分析了美股风格及行业板块配置逻辑:选举前1个月关注信息技术、金融、核心消费及价值风格;选举后1个月短期关注金融与周期,中长期关注科技、房地产与可选消费等进攻方向。
关键图表
图1. 美国中期选举关键时间窗口
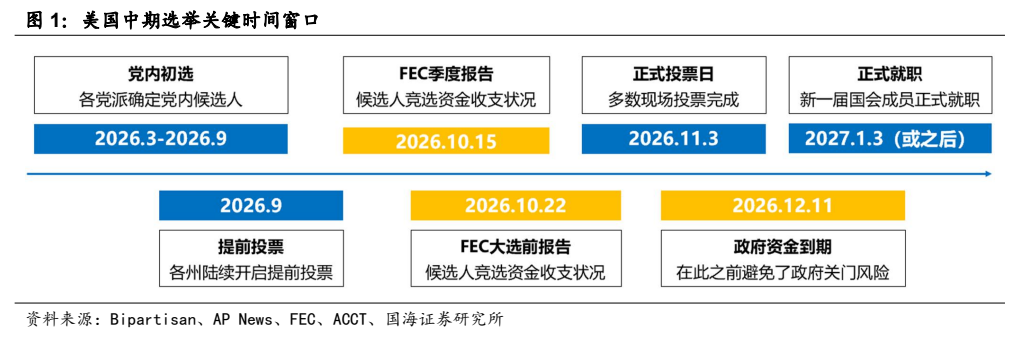
图2. 共和党控制参议院概率加速降低
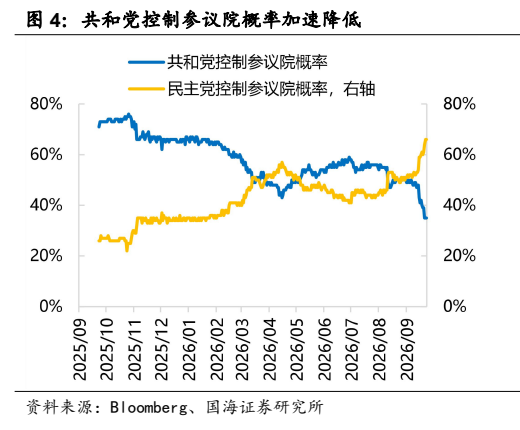
图3. 参议院选情跟踪
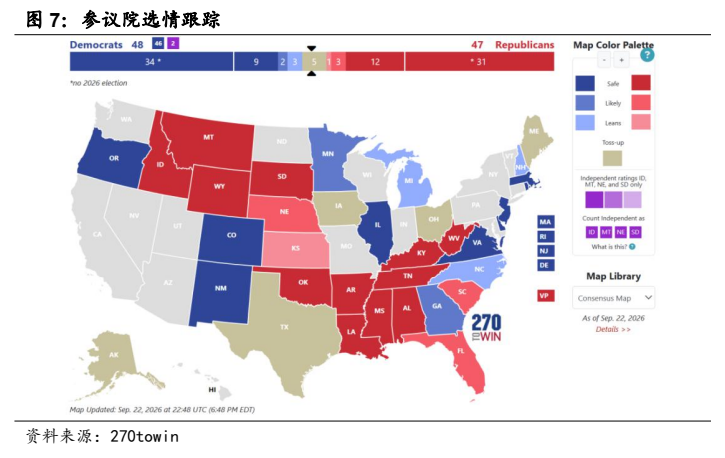
图4. 两党政策倾向对比
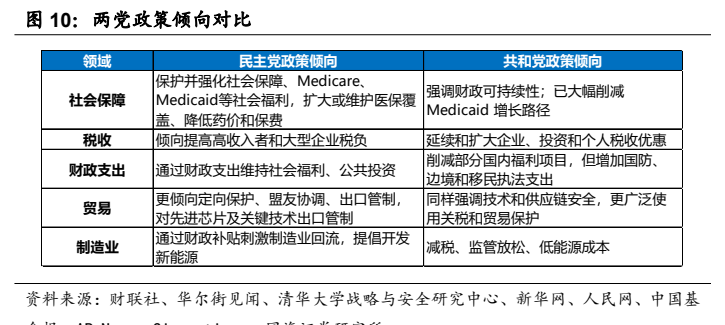
图5. 四季度美国财政部发债压力仍然较高

图6. 历史标普 500 在中期选举年的日历效应表现

图7. 今年标普 500 表现与日历效应有所背离

图8. TACO 指数仍接近年内高位
