蔡雪昱 张子健 行业研究 行业深度 从科网泡沫,看当下消费股投资机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
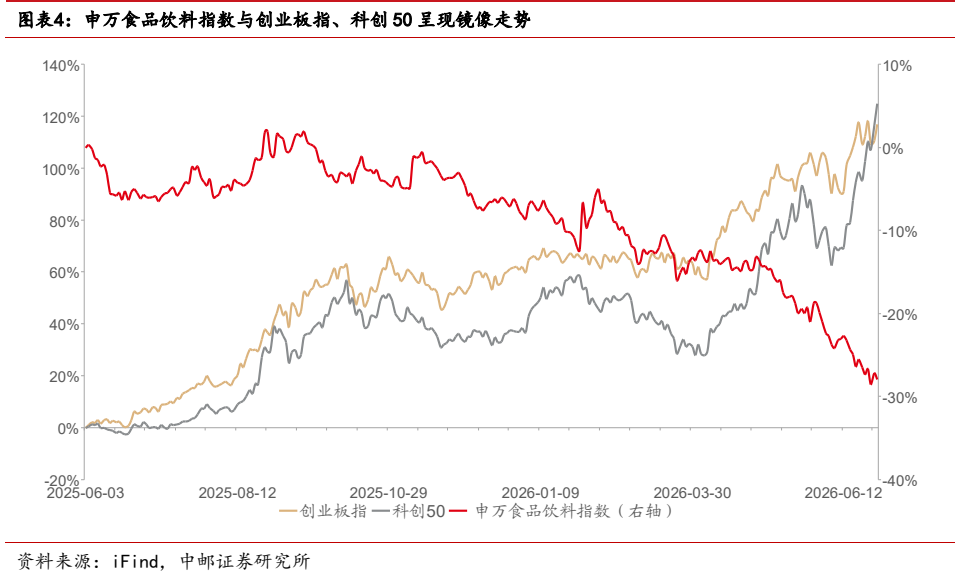
报告以1998—2003年科网泡沫前后纳斯达克与标普500必需消费指数的镜像走势为历史参照,论证当下A/H股低估值消费龙头有望迎来价值重估。 映射到当前A股,截至2026年6月30日申万食品饮料指数PE仅18.6倍,与2000年初标普必需消费指数相当,而创业板指、科创50 PE分别高达54.6、259.0倍,自2025年6月3日以来食品饮料累计跌幅27.93%,资金虹吸特征显著。 报告判断一旦虹吸效应结束,低估值+高股息+稳增长的消费龙头有望在未来三年实现超额收益,行业评级维持'强于大市'。
主要观点
- 科网泡沫期间纳斯达克与必需消费指数完全背离,纳指两年涨幅超两倍而消费指数跌超三成
- 同期标普500必需消费指数被资金虹吸,估值腰斩至16—19倍
- 泡沫破裂后纳指深度回调近八成,必需消费板块同步开启两年以上独立上涨
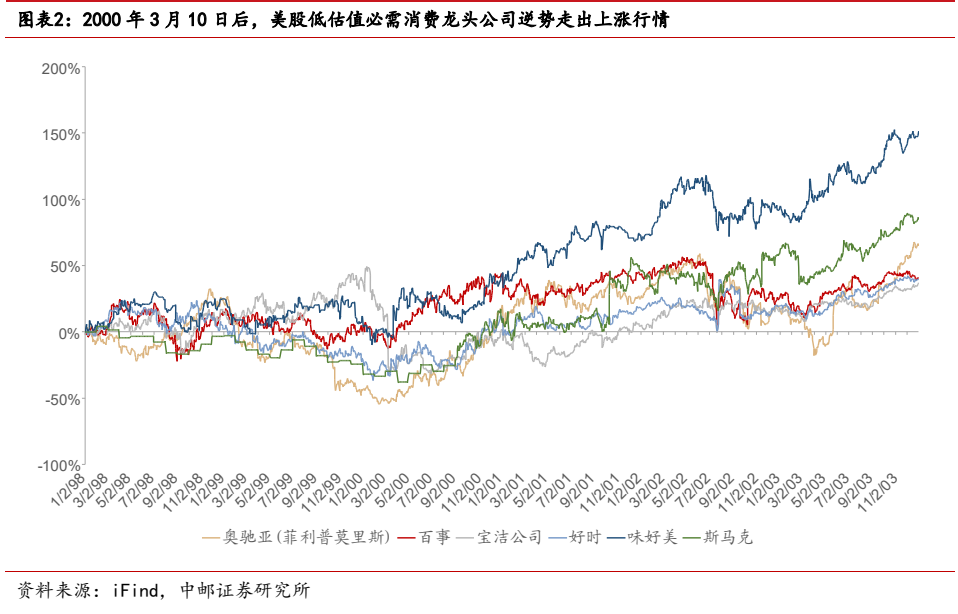
- 必需消费指数在泡沫破裂后逆势大涨六成,估值从16—19倍修复至22—25倍
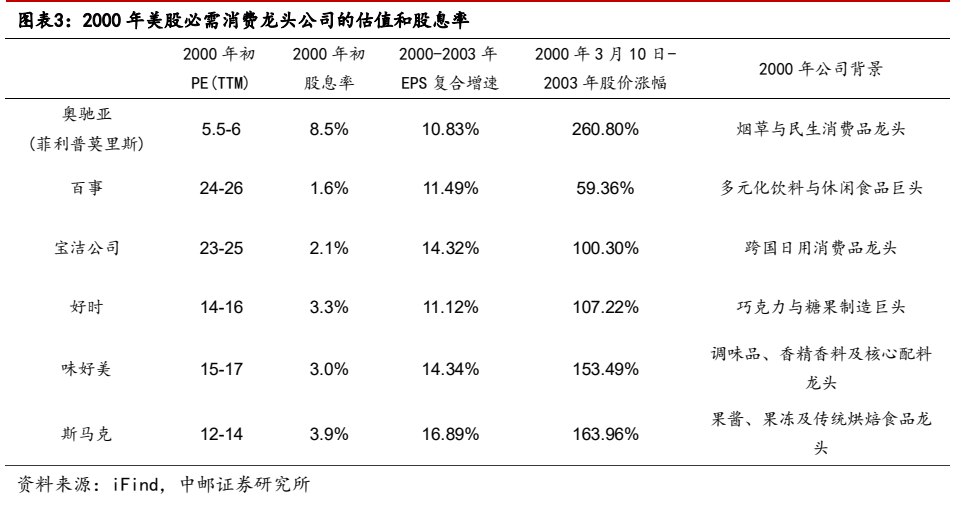
- 六家美股必需消费龙头在泡沫期跌幅分化明显,奥驰亚跌逾五成、味好美仅跌0.8%
- 泡沫期各龙头估值被极度压制,奥驰亚PE仅5.5—6倍、股息率高达8.5%
- 基本面层面六家龙头2000—2003年EPS复合增速均在10%以上,为价值重估提供盈利支撑
- 当前A股食品饮料板块PE仅18.6倍,与2000年初标普必需消费指数的绝对低估值水平相当
- 2025年6月以来食品饮料指数与科技板块走势剪刀差持续扩大,资金虹吸效应明显加速
- 进入2026年5月后食品饮料跌势加速,单月跌幅接近前一年累计跌幅的六成
论述逻辑
- 科网泡沫膨胀期,市场资金疯狂追逐互联网个股→形成强烈虹吸效应→传统必需消费龙头遭集体无差别抛售→估值被压制至绝对低位(标普必需消费PE从28—32倍降至16—19倍)
- 泡沫破裂→市场避险需求急剧抬升→存量资金集中涌入现金流强劲、分红稳定的消费龙头→此前被压制的估值迎来价值纠偏与重估(PE从16—19倍修复至22—25倍)
- 历史映射当下:当前申万食品饮料指数PE 18.6倍≈2000年初标普500必需消费指数的绝对低估值水平→板块与创业板指/科创50呈镜像走势→一旦资金虹吸效应结束→食品饮料有望复刻标普必需消费走势,低估值+高股息+稳增长龙头率先受益
关键展望
- 未来三年A/H股低估值消费龙头有望迎来价值重估,实现相对指数的超额收益
- 申万食品饮料指数有望复刻标普500必需消费指数走势,成为资金避险的重要选择
- 风险提示:需求进一步恶化可能影响行业及公司营收增长
- 风险提示:市场行情若持续极致演绎,消费板块资金可能继续被其他板块虹吸
- 风险提示:食品安全事件将影响消费者信心,对相关行业和公司造成影响
推荐标的
- 鸣鸣很忙、万辰集团——经营趋势向好、业绩存在超预期
- 安琪酵母、安井食品、有友食品——前期因高预期导致股价调整、估值合理回落、中长期具备竞争优势
- 西麦食品——银发经济、人口结构趋势、药食同源大健康赛道高景气带来的成长型个股
- 优然牧业——乳制品上游;伊利、新乳业、妙可蓝多——品牌乳企
- 盐津铺子、劲仔食品——持仓水平低、估值低于业绩增速
- 茅台、今世缘、迎驾贡酒、中炬高新、承德露露——高股息率稳健增长
关键图表
图1. 图表 1: 科网泡沫破裂后纳斯达克和标普500必需消费指数呈现镜像走势6
图2. 图表 22000: 年3月10日后美股低估值必需消费龙头公司逆势走出上涨行情
图3. 报告关键图表(第6页)
图4. 报告关键图表(第7页)
图5. 图表 32000: 年美股必需消费龙头公司的估值和股息率
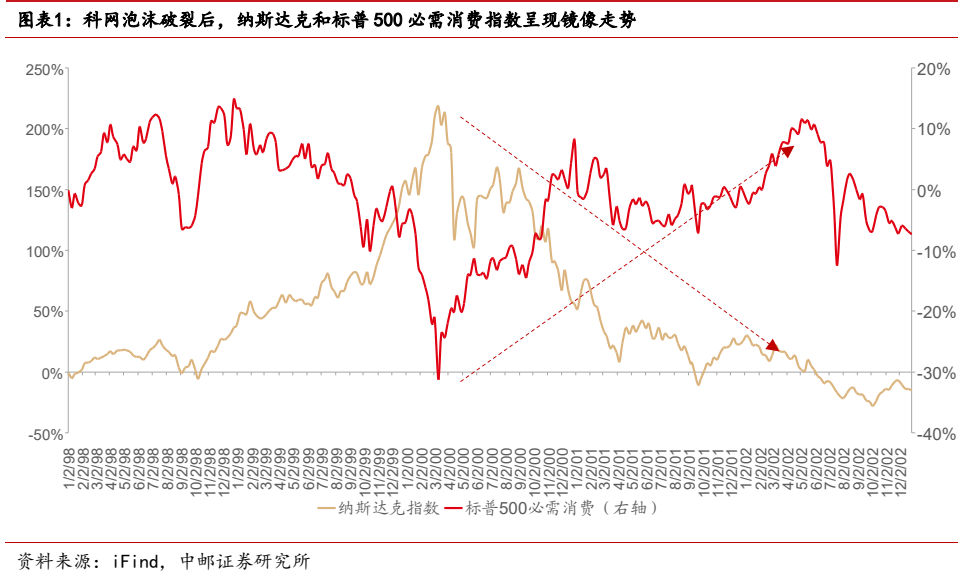
图6. 图表 4: 申万食品饮料指数与创业板指科创50呈现镜像走势
图表 5
图表 6