伯恩斯坦 科乐美(9766.JP):科乐美:胜者常驻——买入世界杯重置机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦认为科乐美(Konami)目前是日本视频游戏领域的首选标的,其股价在近期行业复苏中表现滞后,但提供了覆盖范围内最佳的风险回报比。 报告指出,eFootball的月度账单和ARPDAU已回归至趋势线水平,标志着后世界杯周期的触底。 公司拥有未开发的定价权,且移动平台费率下调将持续提振利润率。 此外,Silent Hill Townfall销量表现稳健,Castlevania新作及Yu-Gi-Oh! 交易卡业务均展现出积极的增长潜力。 分析师维持科乐美“跑赢大盘”评级,目标价为28,200日元。
主要观点
- eFootball业务已完成世界杯后的周期重置,账单数据触底。
- 科乐美股价当前估值具有吸引力,FY+1 PE为20-21倍。
- 移动平台费率下调将为公司利润提供持续顺风。
- Silent Hill Townfall销量预计将超过公司100万份的目标。
- Yu-Gi-Oh!交易卡业务受益于强劲的市场需求。
- 历史表现显示,世界杯后科乐美股价有强劲反弹潜力。
论述逻辑
- 世界杯周期结束 -> eFootball账单回归趋势线 -> 移动平台费率下调提升利润率 -> 叠加Silent Hill及Yu-Gi-Oh!等IP业务增长 -> 估值处于低位 -> 建议买入。
关键展望
- 预计FY3/28E账单增长将保持稳健。
- 预计到2027年底,混合移动平台费率将降至20%左右的低位。
推荐标的
- 科乐美(9766.JP):评级“跑赢大盘”,目标价28,200日元。
关键图表
图1. 科乐美市值、市盈率、评级及目标价
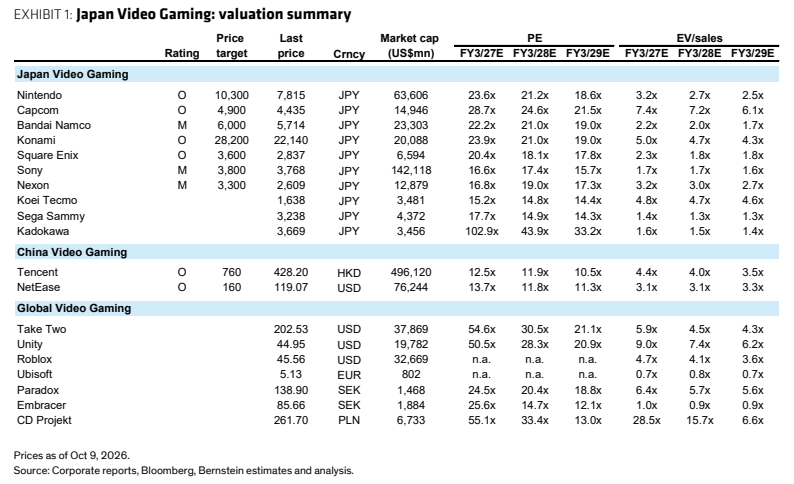
图2. 世界杯前的仓位调整全年拖累了科乐美股价,但9月看起来是所需的重置
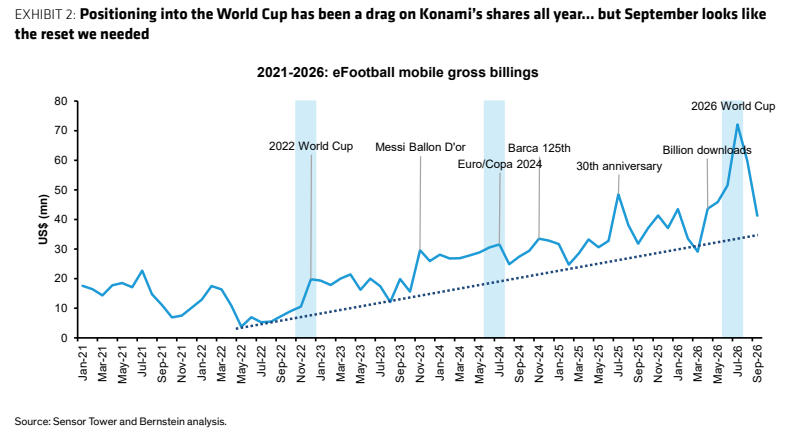
图3. Sensor Tower数据显示科乐美关于9月账单反映了低水平促销活动的说法
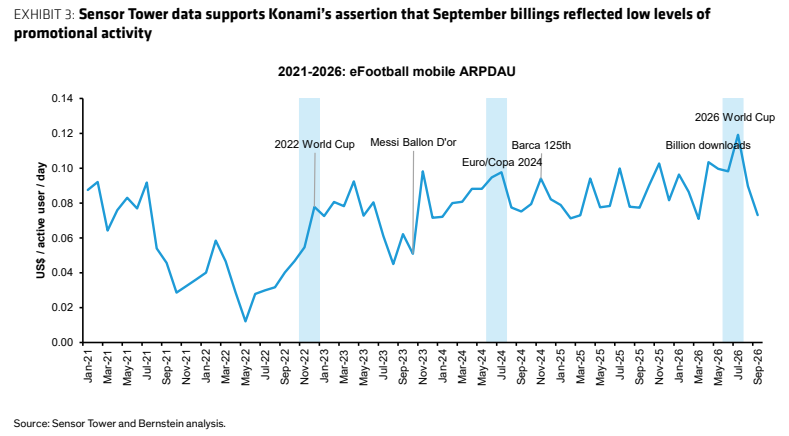
图4. 世界杯参与度应能推动eFootball在第二季度实现创纪录的收入,但在经历了长期的仓位平仓后,9月的重置对股价而言可能更为重要
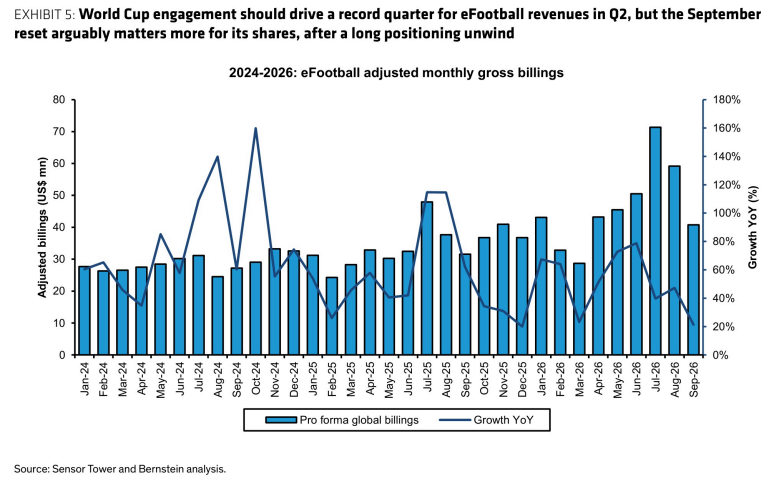
图5. 2023-2027财年各平台货币化提升时的促销活动:eFootball移动端与PC/主机端ARPU代理指标对比

图6. EA Sports FC 27整体销量与前作持平,但Steam平台表现较弱
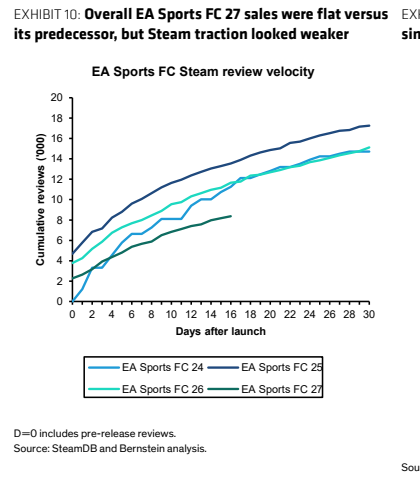
图7. Townfall在Steam和Playstation平台表现稳健
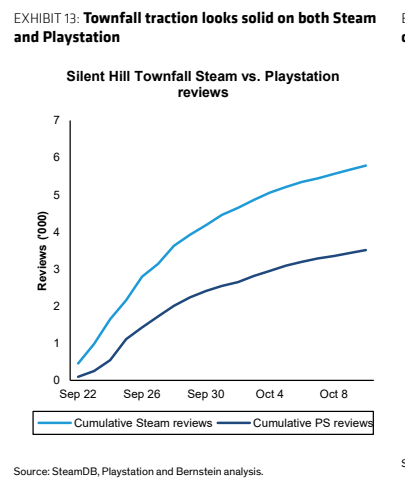
图8. 第二季度对科乐美的卡牌收入而言应是又一个强劲的季度,游戏王表现强劲

图9. 科乐美:损益表

图10. 科乐美:资产负债表
