摩根大通 电气设备与综合工业:回调创造了一些适度的中期追赶潜力;下调DD,ITW至中性;将TT评级上调至增持,CARR调整为中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通对16家电气设备与综合工业(EE/MI)公司更新了观点,认为该板块处于工业周期的“中期”阶段,而非早期。 尽管近期板块回调(过去3个月中位数股票跑输标普超过1000bps)提供了适度的追赶潜力,但估值相对于债券收益率并不便宜,限制了倍数扩张空间。 分析师预计2027年有机销售增长(OSG)中位数为6%,低于2026年二季度的7%。 报告下调了DD和ITW的评级至中性,上调TT至增持,并将CARR评级调整为中性。
主要观点
- 板块处于工业周期“中期”,AI上行周期进入第4年,估值相对于债券收益率不再便宜。
- 预计2027年有机销售增长(OSG)中位数为6%,较2026年二季度的7%有所放缓。
- 板块近期回调显著,中位数股票过去3个月跑输标普超过1000bps。
- 预计2026/2027年有机增量利润率中位数约为36%/38%。
- 美国制造业工资总额年初至今有所增长,此前2025年为-1%。
- 预计2027年GEV、HON、FPS、MMM将实现最大的营业利润率扩张。
论述逻辑
- 板块回调(跑输标普1000bps)→ 估值吸引力提升但受制于债券收益率 → 工业周期进入成熟中期(非早期)→ 预计OSG增长放缓(从7%降至6%)→ 采取精选策略,偏好高OSG(如FPS, GEV, RRX)、后期周期(EMR, HON)及自救型公司(MMM, RRX)。
关键展望
- 预计2027年有机销售增长中位数为6%。
- 预计2026/2027年有机增量利润率中位数分别为36%和38%。
推荐标的
- TT(Trane Technologies):上调至增持,目标价550美元。
- CARR(Carrier):调整为中性,目标价61美元。
- DD(DuPont):下调至中性,目标价145美元。
- ITW(Illinois Tool Works):下调至中性,目标价277美元。
- EMR(Emerson Electric):维持增持,目标价184美元。
- HON(Honeywell):维持增持,目标价240美元。
关键图表
图1. 摩根大通年度EPS预测与市场一致预期及公司指引对比
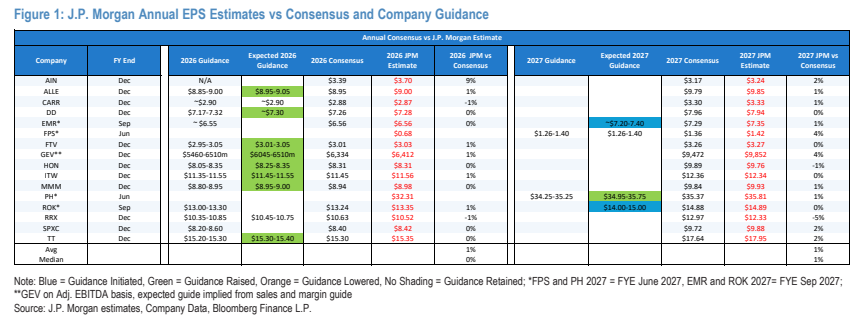
图2. 相比一年前,华尔街对超大规模云厂商2026年和2027年资本开支增速的预测已大幅上调
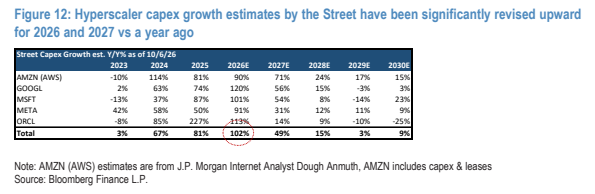
图3. 美国多行业公司的地区销售敞口(按目的地划分)
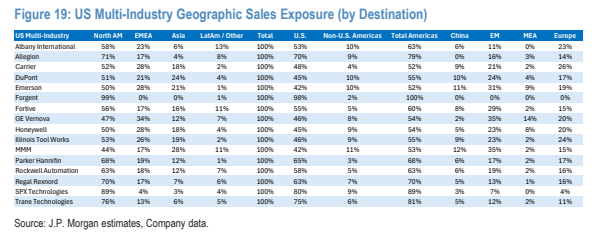
图4. 2026年以来EE/MI整体表现与标普指数大体相当
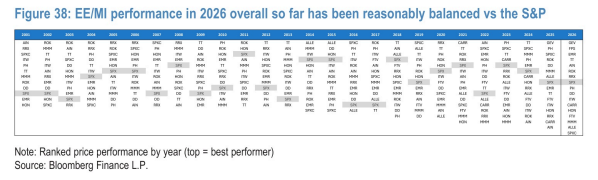
图5. 若债券收益率不回落,EE/MI估值可能难以大幅反弹
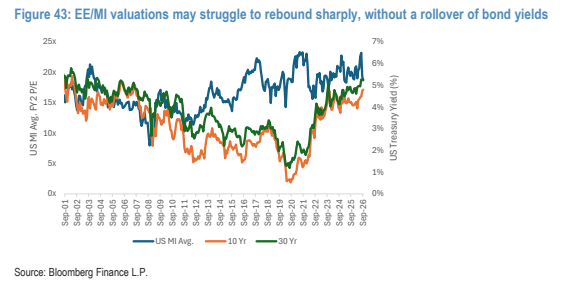
图6. 摩根大通2027年指引预测
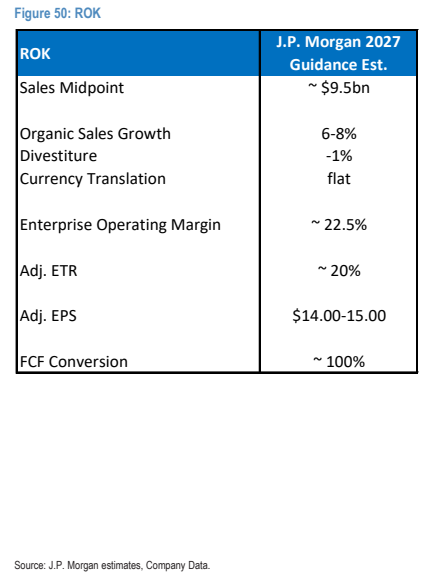
图7. FPS 2027年EPS变动桥接图(起点2026年EPS 0.68美元,假设24%内生增长率)
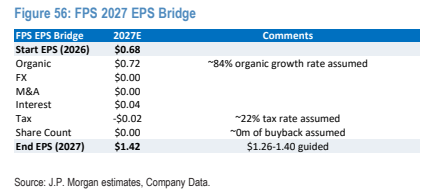
图8. MMM 2027年EPS变动桥接图
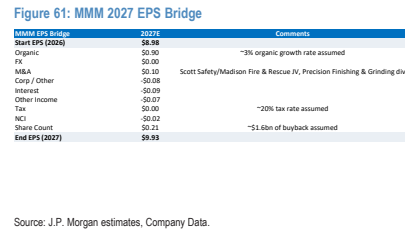
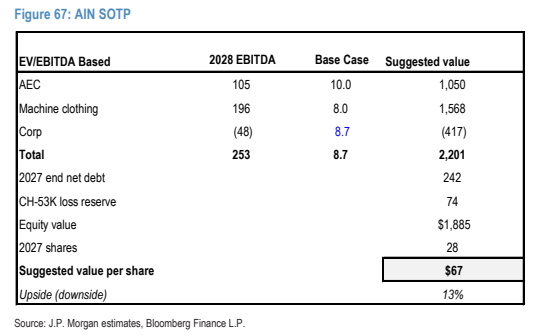
图9. AIN分部估值加总(SOTP)