美国银行:美银 Air Liquide(AIRP.PA)回购后的连续性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Air Liquide 在资本市场日(CMD)上给出到 2030 年的稳健目标,核心为 2026-30 年 10% EPS CAGR(±2%),通过约 5% 营收 CAGR 加 400-600bp 总利润率提升实现,且 Healthcare 与 Merchant 销售指引已内含未来 bolt-on 贡献,有效支撑市场共识。 董事会批准公司史上首次 €4b 回购,但美银模型显示扣除融资成本后净 EPS 增厚极小,增长主要由运营驱动;盈利修正表中收入、经常性 EBIT、EPS 各年变动均为 0%,DPS 2026E-2028E 各上调 9%。 利润率指引隐含 2028-30E 增量 200-400bp,中值即每年 100bp、与 Advance 连续,并计划 2030 年前将资产负荷率提高 10%。 Electronics 是核心增长引擎:计划期销售 CAGR 目标 >10%,其中过半已坐实在手订单,支撑 2-3x IP 集团增长假设;该指引虽低于美银此前假设,但 1H'26 证据显示近期项目资本强度更高、对应更低销售与可能更高利润率。 股价对应 25x '27E P/E、较 Stoxx600 溢价 80%,外年倍数随运营改善兑现而压缩;美银微调 2026E EPS 至 6.27、2027E EPS 至 6.94(2028E 为 7.61),维持 BUY 评级与 195.00 EUR 目标价(ADR 45.00 USD),现价 170.76 EUR。
主要观点
- CMD 核心目标为 2026-30 年 10% EPS CAGR(±2%),由约 5% 营收 CAGR 加 400-600bp 总利润率提升构成,并明确将未来 bolt-on 贡献纳入 Healthcare 与 Merchant 销售指引,有效支撑市场共识。
- 资本配置明显更进取:董事会批准公司史上首次 €4b 回购。
- 利润率口径切换:管理层称项目资本强度差异(尤其近期项目的客户能源采购差异)扭曲开工销售与利润率比较,AL 主张绝对 OIR 贡献与 ROCE 更相关,这解释了其改用 EPS 目标。
- 利润率指引隐含 2028-30E 增量 200-400bp,中值即每年 100bp、与 Advance 连续;AL 目标 2030 年前将资产负荷率提高 10%,或提供宝贵的运营杠杆。
- 该指引并未隐含 EPS 对 OIR CAGR 的明显杠杆,美银认为回购融资带来的边际债务成本上升是可能的解释。
- 市场此前已逐步计入回购预期;美银模型在计入融资成本后仅见极小净 EPS 增厚,大部分增长由运营驱动。
- Electronics 销售指引的一半已坐实在手订单:计划期目标 >10% 销售 CAGR,支撑 AL 对 2-3x IP 集团增长的假设。
- 该 Electronics 指引低于美银此前发表的假设,但 1H'26 报告证据显示近期项目资本强度更高,与更低销售、可能更高利润率一致;美银整体继续看好 AL 对 Electronics 长期机会的敞口。
- 估值层面:股价对应 25x '27E P/E、较 Stoxx600 溢价 80%,外年倍数随运营改善兑现而压缩;美银将 2026E EPS 由 6.28 微调至 6.27、2027E EPS 由 6.96 微调至 6.94,2028E EPS 为 7.61(同比 9.7%),对应 2026E-2028E P/E 27.2x/24.6x/22.4x、EV/EBITDA 14.5x/13.5x/12.6x、股息率 2.20%/2.44%/2.68%。
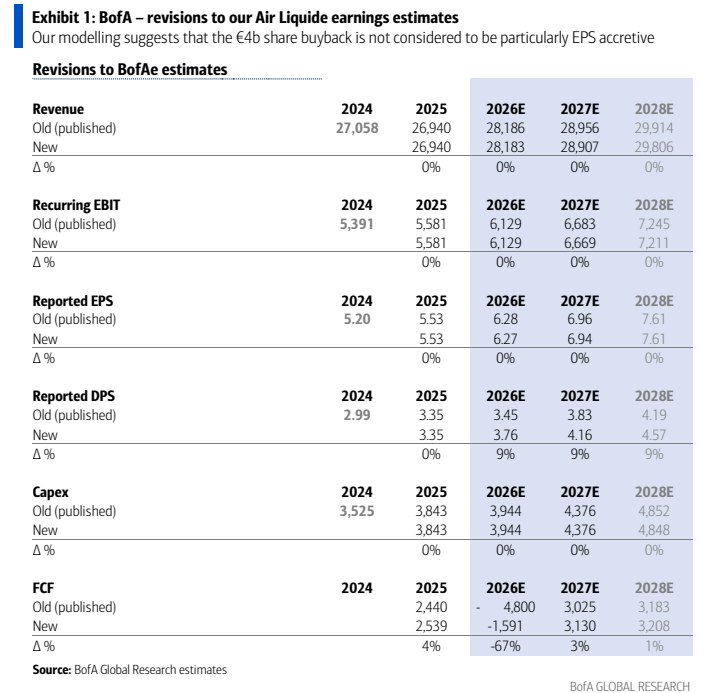
- Exhibit 1 显示 €4b 回购对盈利修正影响甚微:收入、经常性 EBIT、EPS 各年变动均为 0%,DPS 2026E-2028E 各上调 9%,FCF 各期变动为 4%、-67%、3%、1%。
- 目标价 195.00 EUR(ADR 45.00 USD)由三种估值方法简单平均得出:14x '27E EV/EBITDA(较 SXXP 溢价 40%,处历史 20-50% 区间上端)、26x '27E P/E(溢价 80%,处历史 20-80% 区间上端)、DCF(6.5% 税后 WACC、3.1% 终值(2035+)、400bp 税后 ROIC-WACC 利差,隐含约 14x '27E EV/EBITDA)。
- 目标价上下行风险包括:投资决策加速(尤其能源转型再加速)、全球工业生产强弱(尤其化工、钢铁、炼化等关键终端市场)、行业定价纪律、USD 兑 EUR 升贬值、债券收益率高低。
论述逻辑
- CMD 事件 → AL 给出 2026-30 年 10% EPS CAGR(±2%)核心目标 → 拆解为 c5% 营收 CAGR + 400-600bp 总利润率提升,且 Healthcare 与 Merchant 指引内含 bolt-on → 资本配置更进取:董事会批准史上首次 €4b 回购,但考虑融资成本后净 EPS 增厚极小(修正表中收入/EBIT/EPS 变动均为 0%)→ 利润率指引隐含 2028-30E 增量 200-400bp(中值 100bp/年、与 Advance 连续),叠加 2030 年资产负荷率 +10% 的运营杠杆,而回购融资的边际债务成本上升削弱 EPS 对 OIR CAGR 的杠杆 → Electronics 为核心增长驱动:>10% 销售 CAGR 中过半已在 backlog,支撑 2-3x IP 集团增长假设;虽低于美银此前假设,但更高资本强度对应更低销售与可能更高利润率 → 美银继续看好 AL 的 Electronics 长期敞口,微调 EPS 后维持 BUY,目标价 195.00 EUR。
关键展望
- 多年验证点:2026-30 年 10% EPS CAGR(±2%);利润率路径在 2028-30E 隐含增量 200-400bp,中值即每年 100bp、与 Advance 连续。
- Electronics:计划期内销售 CAGR 目标 >10%,其中过半已坐实在手订单,支撑 AL 对 2-3x IP 集团增长的假设。
- 运营目标:2030 年前资产负荷率提高 10%,或提供宝贵的运营杠杆。
- 资本回报:€4bn 回购已获董事会批准;美银预计扣除融资成本后净 EPS 增厚极小,大部分增长由运营驱动。
- 估值与回报框架:195.00 EUR 目标价(ADR 45.00 USD)基于 14x '27E EV/EBITDA、26x '27E P/E 与 DCF(6.5% 税后 WACC、3.1% 终值、400bp 税后 ROIC-WACC 利差)简单平均;对应 2026E-2028E 股息率 2.20%、2.44%、2.68%。
- 风险清单:投资决策再加速(能源转型)、全球工业生产(化工、钢铁、炼化)、行业定价纪律、USD vs EUR 汇率、债券收益率。
推荐标的
- Air Liquide(Bloomberg/Reuters:AI FP / AIRP.PA;ADR:AIQUF / ENP、AIQUY / OTU):维持 BUY,目标价 195.00 EUR(ADR 45.00 USD),现价 170.76 EUR(38.12 USD,52 周区间 140.78 EUR-182.26 EUR);理由:CMD 目标有效支撑共识,美银继续看好其 Electronics 长期敞口,回购增厚极小但增长由运营驱动。
- EMEA 化工覆盖组合中同为 BUY 的公司:AAK、Arkema、Azelis Group、Croda、Elementis、EMS Chemie、Fuchs SE、Genus、Givaudan、IMCD、Novonesis、SalMar、Symrise、Umicore(覆盖分析师:John Campbell、Matthew Yates、Julia Winckelmann)。
- 覆盖组合中评级 NEUTRAL 的公司:Alzchem Group、DSM-Firmenich、Johnson Matthey、Mowi。
- 覆盖组合中评级 UNDERPERFORM 的公司:Bakkafrost、BASF、Brenntag、Clariant、Evonik、K+S Ag、Kerry Group、Lanxess、Solvay、Victrex;RSTR:Akzo Nobel;Syensqo SA、Wacker Chemie、Yara 亦列入覆盖表(该页评级列未在文本中显示)。
关键图表
图1. 美银——对液化空气(Air Liquide)盈利预测的修正