债券基金深度研究系列之二固收投资指数化转型思考
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告深入探讨了中国固收投资向指数化转型的必要性与路径。 通过对比中美市场,指出国内被动型债基规模占比偏低,且核心载体存在差异,美国以债券ETF为主,中国则以场外指数型债基为主。 报告分析了国内固收指数化转型在资金、市场交易、制度及基础设施等方面缺失的土壤,并澄清了指数化不等于ETF化、不等于放弃超额收益等误区。 最后,从优化机构资金准入、打通跨市场基础设施、丰富指数谱系及培育做市生态等方面提出了政策建议,认为固收被动化是资本市场成熟后的必然趋势。
主要观点
- 中美被动型债基规模与结构存在显著差异,国内渗透率偏低。
- 中美被动型债基的核心载体不同,美国以债券ETF为主,中国以场外指数型债基为主。
- 美国债券ETF已形成全品类覆盖,国内在多资产多策略债券ETF布局上仍是空白。
- 美国债券ETF市场集中度较高,头部机构占据主导地位。
- 国内固收指数化转型面临资金、市场交易、制度及基础设施等多维度土壤缺失。
- 国内债券ETF在做市生态与流动性供给方面仍处在培育阶段。
- 国内场外指数型债基在业绩上长期跑输中长期纯债型基金。
论述逻辑
- 现象(中美被动型债基规模与载体差异) -> 解释(美国被动化发展路径及中国缺失的资金、交易、制度、基础设施土壤) -> 解决(坚持场内外双轨发展、优化准入、打通基础设施、丰富产品谱系、培育做市生态)。
关键展望
- 固收被动化是资本市场成熟后的必然趋势。
- 债券ETF将逐步成为国内债券市场核心的流动性交易工具与标准化配置载体。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 美国长期共同基金及 ETF 中,被动投资占比较高
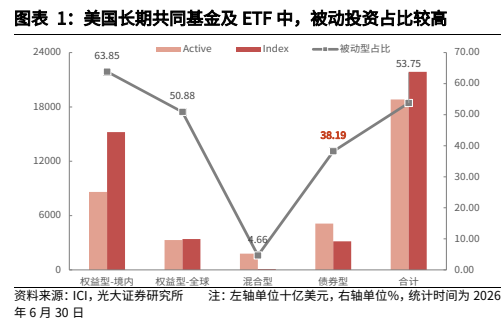
图2. 图表 3: 近年来中国债券型基金的被动投资比例上升趋势明显,但相比于美国仍偏低
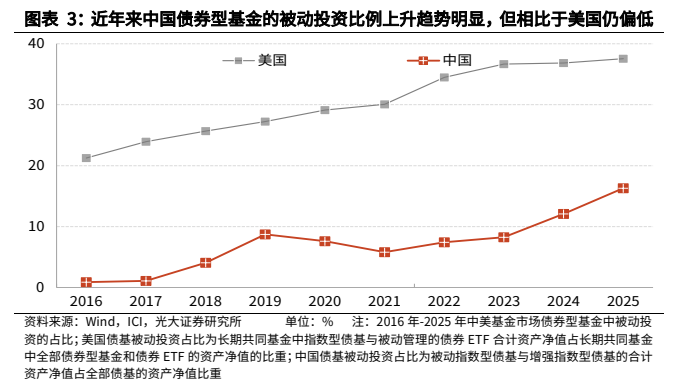
图3. 图表 5: 中美 ETF 市场中权益型 ETF 占比过半
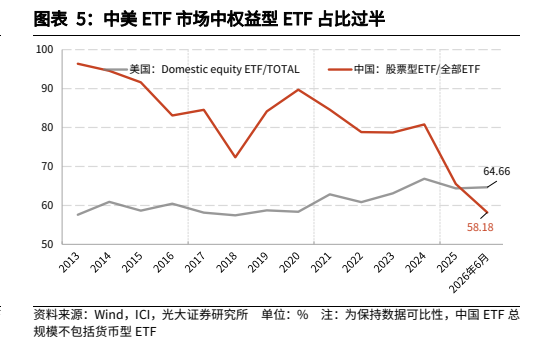
图4. 图表 8: 中国债券 ETF 的品类
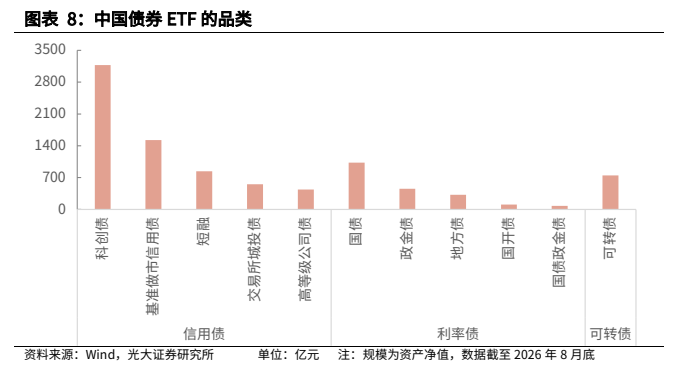
图5. 图表 10: 平均来看,每只 ETF 全年有四个活跃的 AP 参与一级市场申赎
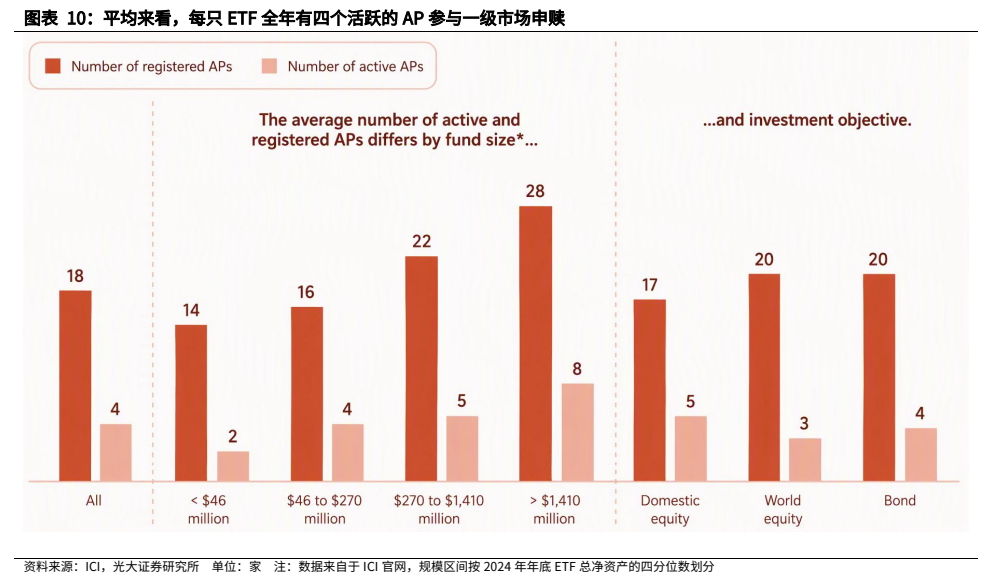
图6. 图表 12: 截至 2025 年末,美国占全球基金规模的比重超过一半
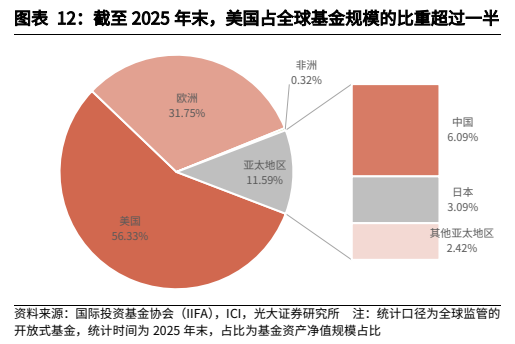
图7. 图表 14: ETF asteee
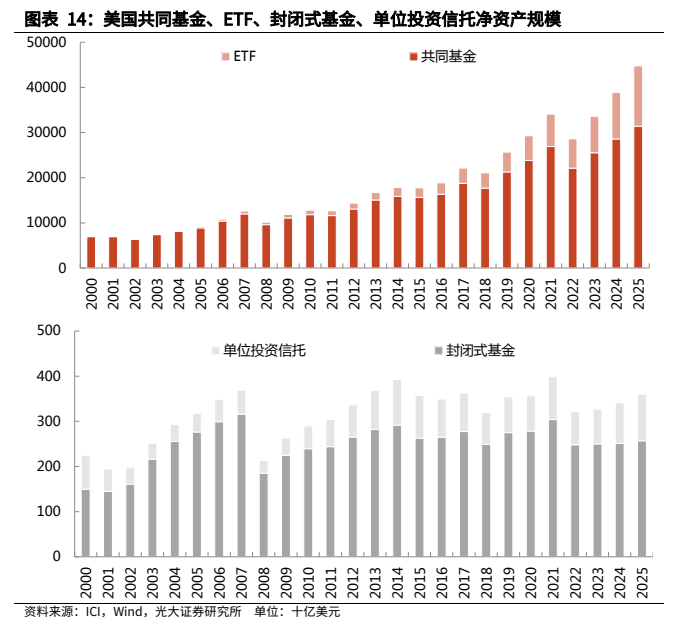
图8. 图表 16: 美国 ETF 资产配置结构
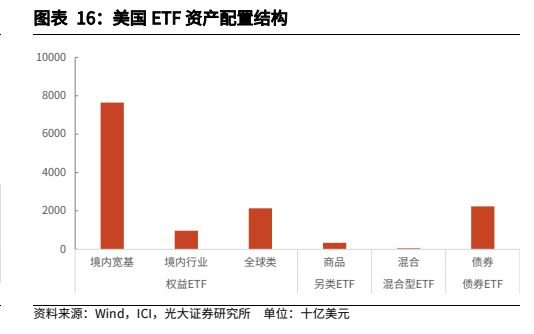
图9. 图表 18: 指数型债券共同基金与被动型债券 ETF 资产规模
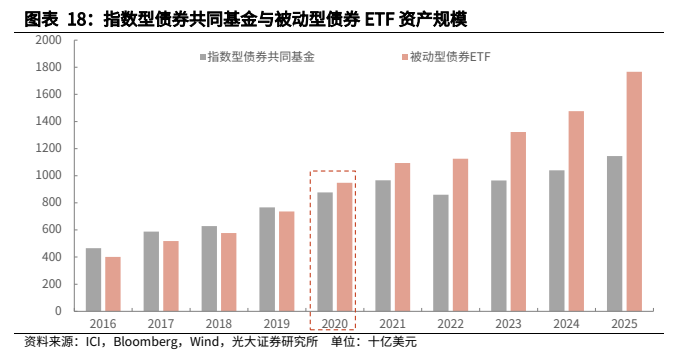
图10. 图表 21: 美国债券 ETF 飞轮
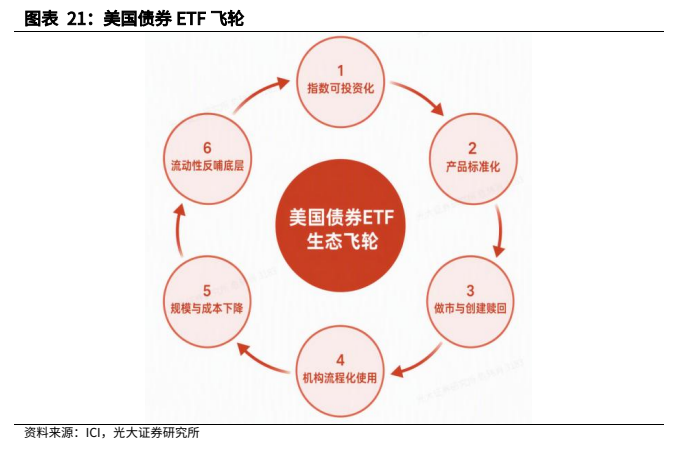
图11. 图表 23: 中国场外指数型债基的业绩在大部分时间跑输中长期纯债型基金
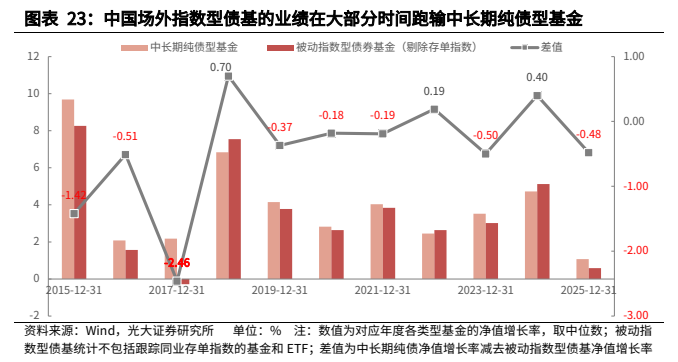
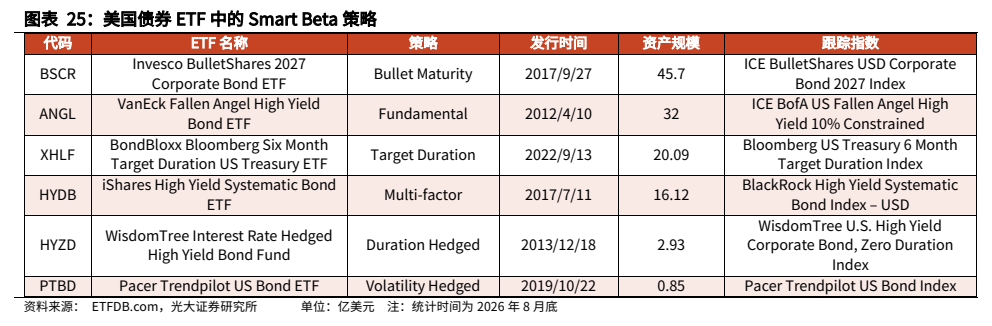
图12. 美国债券 ETF 中的 Smart Beta 策略