花旗 美国休闲:中东担心减弱:河流水位恶化,但可能触底
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为本轮邮轮板块基本面最大的变化,是消费者越来越愿意绕开甚至无视中东相关头条、按计划度假,这在3季度体现为订舱趋势加速、欧洲航线尤为明显。 莱茵-多瑙河监测指数处于历史最低,整体水位比VIK发布2Q业绩的8/19还要低18厘米、8个站点中7个低于当时水平;9月显著转差,自VIK财报以来整体加权平均仅改善8厘米、远低于上周报告的+41厘米,最受关注的瓶颈Kaub月内下降39厘米、距基准还差48厘米。 不过未来两周预报显示水位稳步改善,10月的中断已计入预期、到年底的最坏情形也基本计入估值,因而在股价三周下跌11%(同期标普基本持平)后,花旗结束对VIK的负面催化剂观察。 对RCL更加看多:4Q与2027年熊市情景担忧减轻,上调2026年收益率与EPS预估,2027年指引或更依赖成本而非价格,燃料逆风下EPS仍可看“20关口”;投资者对Sandals收购态度转暖,一周上涨17%(标普同期-1%)后结束正面催化剂观察。 NCLH三季度超预期并重申全年指引,未上调更多是燃料不确定性而非4Q需求放缓,焦点在2027年管理层对下半年收益率加速的信心,但燃料与利息成本使下一年度EPS预估由1.66降至1.38美元、目标价由22.00下调至19.00美元。 报告覆盖CCL、NCLH、RCL、VIK,评级均为1(NCLH明示买入),目标价分别为35.00、19.00、362.00和113.00美元。 花旗结论:经历动荡的前三季度后,邮轮行业年底前的布局有利。
主要观点
- 消费者日益愿意无视中东头条、坚持度假计划,是邮轮行业基本面最大的边际变化,3Q订舱趋势加速、欧洲航线尤为明显。
- 莱茵-多瑙河监测指数处于历史最低,多数站点月度(2000-2026)水位百分位为0.0%;水位比VIK发布2Q业绩时更差:整体指数低18厘米、8个站点中7个低于当时水平。
- 9月水位显著转差:自VIK财报以来整体加权平均仅改善8厘米、远低于上周报告的+41厘米,8个站点全部明显低于基准;最受关注的瓶颈Kaub月内下降39厘米、距基准还差48厘米。
- 河流条件对VIK仍是历史性疲弱,但已越来越多地反映在股价中:虽然这不是投资者等待的“全面解除警报”,但上行/下行平衡日益倾斜;初始警告曾遭遇大量批评,如今10月中断已计入预期、年底前最坏情形已计入估值,花旗在股价三周下跌11%(标普基本持平)后结束对VIK的负面催化剂观察。
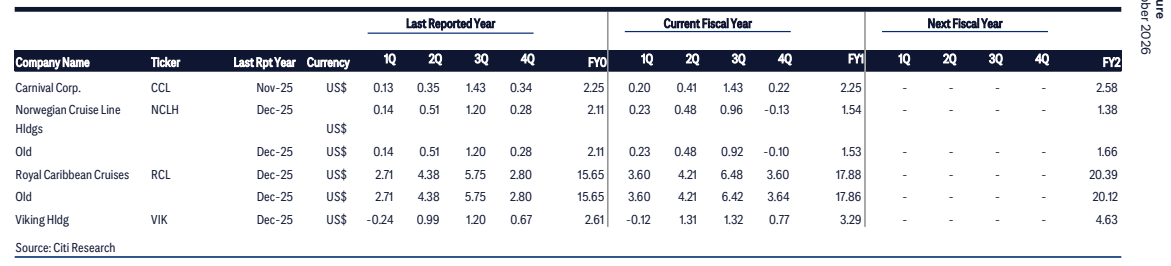
- 花旗对RCL更加看多,4Q与2027年熊市情景不那么令人担忧,上调2026年收益率与EPS预估(本年度EPS由17.86上调至17.88美元、下年度由20.12上调至20.39美元);2027年指引或更依赖成本而非价格,燃料逆风相对原Perfecta目标之下EPS仍可看“20关口”。
- 投资者已对Sandals收购转暖,RCL一周上涨17%(标普同期-1%),花旗结束正面催化剂观察;认为该交易可能扩大RCL与同业的竞争差距,RCL或形成船舶、度假村、海滩俱乐部、私人目的地、河轮与统一忠诚度平台构成的度假生态,2019年开业的Perfect Day at CocoCay被视为本世纪邮轮业最具变革性的事件。
- 旅行社一致反映客户对包含私人目的地的航线需求高涨:Carnival的Paradise Collection、Norwegian升级后的Great Stirrup Cay与Royal Caribbean的Royal Beach Club均被列为广受欢迎的新看点;NCLH的Great Tides Waterpark于9月4日开业,对订舱的影响尚待观察。
- NCLH三季度业绩超预期并重申全年指引,未上调全年指引更多是燃料不确定性而非4Q需求放缓;更大焦点在2027年,管理层对下半年收益率加速的信心“没有消息就是好消息”,但燃料与利息成本使下一年度EPS预估由1.66下调至1.38美元。
- NCLH为全球第三大邮轮公司,疫情前占全球船队13%、全球运力11%,运营28艘船、合计55,150个床位,旗下品牌包括Norwegian Cruise Line、Oceania Cruises与Regent Seven Seas Cruises;花旗给予买入评级,19美元目标价基于2027E的9.0x EV/EBITDA,与三年历史均值9.0x一致。
- 覆盖标的评级与目标价:CCL评级1、目标价35.00美元(现价25.07美元),NCLH评级1、目标价由22.00下调至19.00美元(现价14.64美元),RCL评级1、目标价362.00美元(现价269.99美元),VIK评级1、目标价113.00美元(现价78.20美元)。
论述逻辑
- 中东担忧减弱 → 消费者按计划度假 → 3Q订舱加速(欧洲航线尤甚)→ 邮轮板块基本面最大变化;河流水位:监测指数历史最低、整体比VIK 2Q财报时低18厘米 → 9月显著转差(加权平均仅改善8厘米 vs 上周+41厘米,Kaub月内-39厘米、距基准差48厘米)→ 但股价已反映、10月中断计入预期、年底前最坏情形计入估值 → 三周-11%后结束VIK负面催化剂观察;RCL:4Q与2027熊市情景担忧减轻 → 上调2026收益率/EPS → Sandals收购获认可(一周+17%)→ 结束正面催化剂观察、转向更建设性;NCLH:3Q超预期但仅重申指引 → 归因燃料不确定性而非需求放缓 → 焦点转向2027下半年收益率加速,燃料与利息成本压低EPS(1.66→1.38美元)、目标价22→19美元 → 结论:年底前邮轮行业布局有利。
关键展望
- 未来两周河流水位预报稳步改善:7天预报至10/8/2026、14天预报至10/14/2026,预报水位仍低于GIW基准(如10/14/2026各站缺口为-48/-63/-64/-60/-54厘米)。
- 10月的河流中断已计入预期,到年底的最坏情形可以说已计入估值。
- RCL 2027年指引预计更依赖成本而非价格,燃料相对原Perfecta目标构成逆风,但EPS仍可看“20关口”(表格中2027年EPS预估为20.39美元)。
- NCLH焦点在2027年:管理层对下半年收益率加速的信心是关键,燃料与利息成本使下一年度EPS预估由1.66降至1.38美元。
- NCLH的Great Tides Waterpark 9月4日开业,截至调研时对订舱影响为时尚早。
- NCLH下行风险包括地缘政治/全球冲突、新一波新冠疫情、环保与2050碳中和压力、邮轮税收安排变化、油价上行及可能寻求额外融资等。
推荐标的
- Carnival Corp.(CCL):评级 1(买入),现价25.07美元、目标价35.00美元、市值37,373百万美元;本年度EPS预估2.25美元、下年度2.58美元。
- Norwegian Cruise Line Holdings(NCLH):评级 1,报告明示“我们给予NCLH买入评级”;目标价由22.00美元下调至19.00美元,基于2027E的9.0x EV/EBITDA;3Q超预期并重申全年指引,燃料与利息成本使下年度EPS由1.66下调至1.38美元。
- Royal Caribbean Cruises(RCL):评级 1(买入),现价269.99美元、目标价362.00美元、市值72,209百万美元;本年度EPS由17.86上调至17.88美元、下年度由20.12上调至20.39美元;更加看多,Sandals收购后一周+17%,结束正面催化剂观察。
- Viking Hldg(VIK):评级 1(买入),现价78.20美元、目标价113.00美元、市值34,927百万美元;本年度EPS预估3.29美元、下年度4.63美元;河流条件历史性疲弱但已在股价反映、水位可能触底,三周-11%后结束负面催化剂观察。
关键图表
图1. 水位目前明显差于VIK二季度(8/19)水平

图2. 莱茵河和多瑙河自8月下旬以来均明显恶化;目前已差于二季度财报期水平

图3. 综合指数:2026年对比2018/2022年

图4. 预报预计未来两周水位将稳步改善
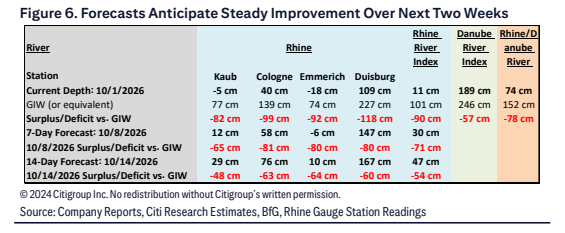
图5. 上一报告年度 本财年 下一财年