摩根士丹利:郑州宇通客车:风险回报更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
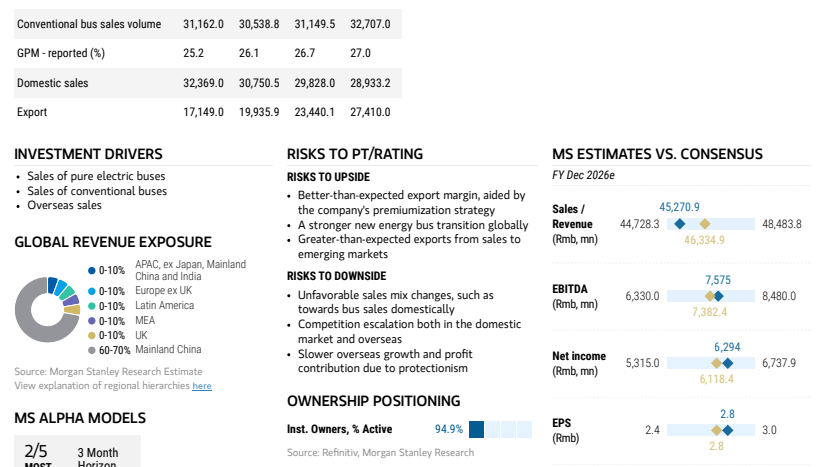
摩根士丹利更新了郑州宇通客车(600066.SS)的风险回报分析,认为此前关于中欧贸易摩擦的讨论可能进一步推动IAA的最终实施,尽管该问题最初于2026年3月提出。因此,摩根士丹利下调了盈利预测和目标价。目标价从Rmb40.20下调9%至Rmb36.60,隐含12.9倍2026年预期市盈率。2027/2028年营收预测下调1%/5%,毛利率假设下调0.2/0.5个百分点,净利润预测下调3%/6%,每股股息预测下调Rmb0.5(2027年降至Rmb2.5,2028年降至Rmb3.0)。股票评级为Equal-weight,行业观点为In-Line。最新收盘价(2026年7月15日)为Rmb29.16,52周区间为Rmb38.50-24.92。
主要观点
- 中欧贸易摩擦的辩论可能推动IAA最终实施,影响宇通客车的出口业务。
- 2027年出口影响温和,2028年影响更全面,具体取决于实施细节(包括本地化要求)。
- 2027/2028年营收预测下调1%/5%。
- 2027/2028年毛利率假设下调0.2/0.5个百分点,反映对欧盟高利润销售的影响。
- 2027/2028年净利润预测下调3%/6%。
- 2027年每股股息预测下调至Rmb2.5,2028年下调至Rmb3.0,反映海外本地化相关的长期资本支出需求。
- DCF推导的目标价下调9%至Rmb36.6,对应12.9倍2026年预期市盈率。
- 牛市情景目标价从Rmb54.50下调至Rmb49.60,熊市情景从Rmb20.40下调至Rmb18.60。
- 股票评级为Equal-weight,行业观点为In-Line。
- 2026-2028年每股收益预测分别为Rmb2.5、Rmb2.8、Rmb3.1(此前2027/2028年为Rmb3.2/Rmb3.6)。
论述逻辑
中欧贸易摩擦的辩论 → 可能推动IAA实施 → 影响宇通客车对欧盟出口 → 2027年影响温和,2028年更全面 → 下调营收、毛利率、净利润预测 → 下调每股股息以应对海外本地化资本支出 → DCF目标价下调9%至Rmb36.6。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出IAA实施细节(包括本地化要求)将决定影响程度。
- 目标价Rmb36.6基于DCF模型,隐含12.9倍2026年预期市盈率。
- 风险包括贸易摩擦升级、本地化成本超预期等。
推荐标的
- 郑州宇通客车(600066.SS):评级Equal-weight,目标价Rmb36.60,最新收盘价Rmb29.16。理由:中欧贸易摩擦可能影响出口,下调盈利预测和目标价。
关键图表
图1. 全球扩张逻辑完好,股息率可观
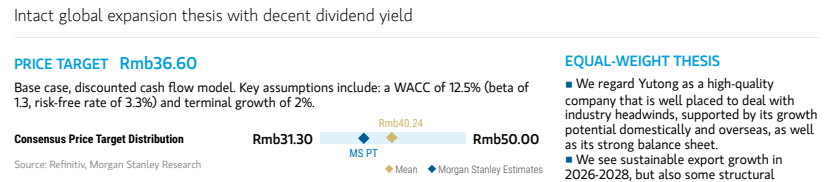
图2. 传统客车销量 31,162.0 305388 31,1495 32,7070