摩根大通 中国石化 A H:指引二季度炼油成本通胀10美元/桶,维持中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通报告指出,中国石化(Sinopec)在2026年二季度面临炼油成本通胀约10美元/桶的压力,主要因原油价格波动和环保合规成本上升。公司维持中性评级,目标价基于当前估值。报告强调,尽管成本上升,但下游需求复苏和化工板块改善部分抵消影响。AI技术应用可能提升运营效率,但短期效果有限。投资者需关注三季度成本趋势和成品油定价机制调整。
主要观点
- 中国石化指引二季度炼油成本同比上升约10美元/桶,主要因原油采购成本增加和环保投入。
- 公司维持中性评级,反映当前估值合理,上行空间有限。
- 下游需求复苏,尤其是汽油和柴油消费增长,部分缓解成本压力。
- 化工板块盈利改善,但贡献仍有限。
- AI技术被用于优化炼化流程,但短期对财务影响不显著。
- 成品油定价机制调整可能影响未来利润,但报告未给出具体时间表。
- 三季度成本趋势是关键观察点,若成本回落,盈利有望改善。
- 公司资本开支保持稳定,聚焦炼化升级和新能源项目。
- 风险包括原油价格进一步上涨和需求不及预期。
论述逻辑
原油价格波动 → 炼油成本上升约10美元/桶 → 中国石化二季度盈利承压 → 但下游需求复苏和化工改善提供缓冲 → 公司维持中性评级,等待成本趋势明朗化 → AI应用作为长期效率提升工具,短期不改变基本面。
关键展望
报告未明确给出未来验证点或时间窗口,但指出三季度炼油成本趋势和成品油定价机制调整是重要观察变量。风险包括原油价格进一步上涨和需求疲软。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 中国成品油库存
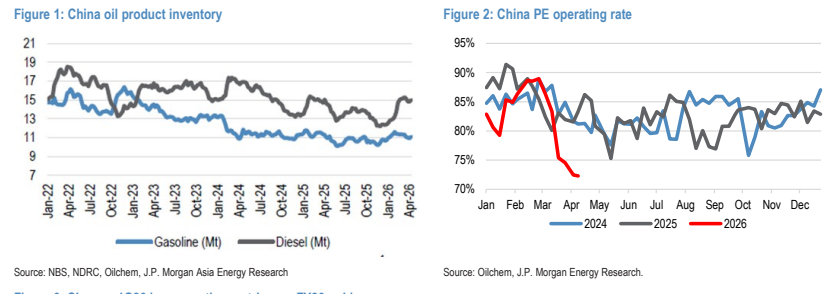
图2. 中国聚乙烯开工率
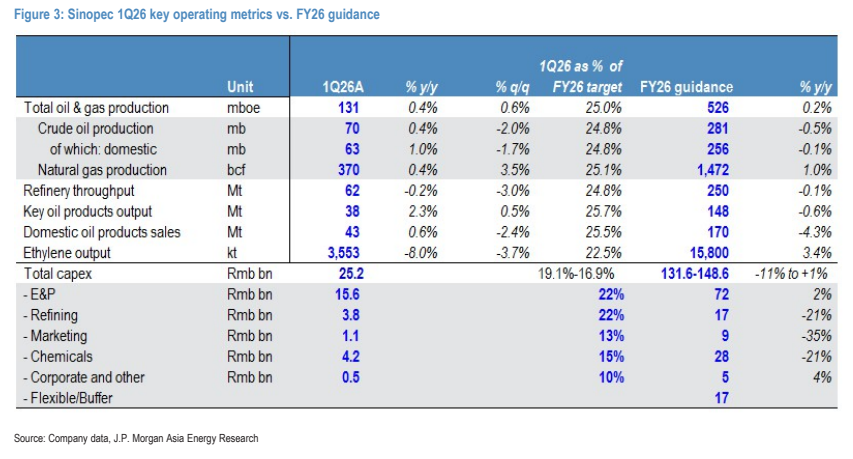
图3. 中国石化1026关键运营指标与2026年指引对比
