工业企业效益数据点评(2026.08):高基数掩盖了利润积极变化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年8月工业企业效益数据显示,工企营收累计同比6.6%(前值6.5%),利润累计同比15.7%(前值17.6%),8月末产成品存货同比11%(前值10.8%)。 报告核心判断是:高基数下8月利润继续回落,当月利润增速回落7个百分点至4.2%,主因基数明显抬升,但环比8.8%好于过去五年同期平均水平3.4%,且石化链、消费链部分行业盈利已出现修复。 量价利拆分看,利润率是主要拖累,成本率拖累利润下滑12.4个百分点,其他损益项、费用率分别拉动利润上行2.2、3.2个百分点,营收拉动0.3个百分点。 结构上,石化链利润上行35.3个百分点至28.9%,纺织、化学原料、橡胶塑料分别上行32.7、26.5、18.9个百分点;消费链利润回落19.5个百分点至14.1%,但消费品出口改善支撑家具、汽车、文教工体娱利润分别回升63、53.4、13.9个百分点;冶金链利润回落12.6个百分点至-8.9%。 报告展望后续经济温和回升叠加高油价冲击缓和,盈利有望修复,石化链、冶金链、消费链各有支撑逻辑。 风险提示为外部环境变化、油价超预期变化、稳增长政策推进速度不及预期。
主要观点
- 8月工企利润当月增速回落7个百分点至4.2%,主因高基数,环比表现好于季节性
- 总量数据:8月营收累计同比6.6%、利润累计同比15.7%、产成品存货同比11%,前值分别为6.5%、17.6%、10.8%
- 量价利拆分:利润率是主要拖累,成本率拖累利润下滑12.4个百分点,其他损益项与费用率分别拉动2.2、3.2个百分点,营收拉动0.3个百分点
- 石化链盈利8月明显修复:利润上行35.3个百分点至28.9%,纺织、化学原料、橡胶塑料分别上行32.7、26.5、18.9个百分点
- 石化链修复的两个原因:中下游涨价叠加产能利用率改善令成本率回落1.3个百分点至84.8%;需求改善下实际营收上行2.5个百分点至8.7%
- 消费链利润回落19.5个百分点至14.1%:内需偏弱下酒和饮料、农副食品分别下行80.5、27.9个百分点至-80%、-53.2%;AI链阶段调整下计算机通信业回落11.4个百分点至139.5%
- 消费品出口改善支撑家具、汽车、文教工体娱利润分别较前月上行63、53.4、13.9个百分点
- 冶金链利润回落较大:回落12.6个百分点至-8.9%,成本率上行0.7个百分点至87.2%,实际营收上行1.1个百分点至4.9%;黑色采选、金属制品、专用设备分别回落22.5、22、13.9个百分点,有色加工业下行20.5个百分点至31.8%
- 常规跟踪:营业利润率同比回落7.7个百分点至-2.6%,工业增加值回升0.7个百分点至5.2%,PPI回升0.3个百分点至3.8%
- 营收当月同比回升0.8个百分点至7.3%:电气机械、石油煤炭加工分别回升7.4、7.0个百分点至22.1%、7.3%;化学纤维、煤炭采选、汽车分别回落7.2、6.8、4.0个百分点至4.2%、12.5%、6.8%
- 分行业补充:煤炭采选利润增速较前月回落71.0个百分点,化学原料、橡胶塑料分别回升26.5、18.9个百分点,化学纤维回落54.3个百分点
- 库存:名义库存同比回升0.2个百分点至11%,实际库存回升0.6个百分点至3.5%;7月上游实际库存下行0.4个百分点至-14%,中、下游分别上行1.6、1.5个百分点至7.3%、10.2%
论述逻辑
- 8月工企效益数据公布、利润当月增速回落7个百分点至4.2% → 但环比8.8%好于过去五年同期平均3.4%,指向回落主因高基数而非盈利恶化 → 量价利拆分确认利润率是主要拖累(成本率拖累12.4个百分点),营收贡献为正(拉动0.3个百分点)→ 分链条看,石化链利润上行35.3个百分点至28.9%;消费链利润回落19.5个百分点至14.1%(家具、汽车、文教工体娱受出口改善支撑回升63、53.4、13.9个百分点);冶金链利润回落12.6个百分点至-8.9%(国内投资需求偏弱叠加AI链调整)→ 由此得出核心结论:高基数掩盖了利润的积极变化,石化链、消费链部分行业盈利已修复 → 结合8月下旬以来高频指标改善提速、存量政策加速落地、高油价冲击缓和,推出后续盈利有望修复的展望
关键展望
- 报告展望:经济温和回升,叠加高油价冲击缓和,后续盈利有望修复
- 8月下旬至9月高频指标改善明显提速,存量政策加速落地有望支撑经济温和回升
- 石化链中下游供给出清下价格已展现韧性,有助于支撑石化链盈利修复
- 全球AI景气仍有上升空间背景下,AI链调整对盈利的单月拖累或有缓解,叠加国内投资修复,冶金链利润仍有回升空间
- 消费链利润受益于消费品出口改善、国内消费温和恢复,供给出清带来的通胀韧性或也可能继续回升
- 风险提示:外部环境变化,油价超预期变化,稳增长政策推进速度不及预期
推荐标的
- 报告未明确给出推荐标的;本报告为工企效益数据宏观点评,未覆盖个股评级或目标价
关键图表
图1. 利润增速结构:高基数下,8 月工业企业利润增速回落

图2. 8 月纺织、化学原料等行业利润均有回升

图3. 8 月石化链实际营收有所上行

图4. 8 月消费链成本率保持稳定

图5. 8 月冶金链成本率有所上行

图6. 工业企业利润增速(2021 年基数调整)

图7. 营业利润率(2021 年基数调整)

图8. 分行业利润增速

图9. 营收增速
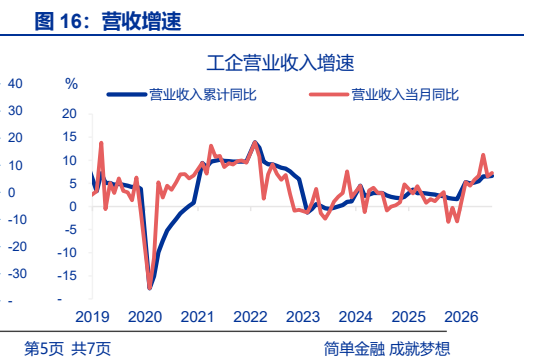
图10. 分行业营收增速

图11. PPI、库存同比(2021 年基数调整)

图12. 分行业实际库存增速
