美国银行:美银 欧洲经济周刊:缺乏建设性的模糊性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期报告以“非线性”重新进入央行与市场话语体系为主线,指出市场在定价“有力”的政策应对,但BofA与市场价格仍远未达到ECB严峻能源情景的水平。 欧元区方面,BofA嵌入更高的冬季能源价格与更紧融资条件,将2026年 headline通胀上调至3.0%(+10bp)、2027年上调至2.5%(+30bp),基准情形下预期ECB于2026年12月加息,周期总计75-100bp,2027年9月开始降息;第四轮加息风险更可能出现在2027年3月而非2026年10月。 英国方面,通胀预测上调至3.2%/3.2%/2.0%('26/'27/'28),2027年2月达4.2%峰值,BofA预期BoE于2026年11月和2027年2月加息至4.25%,随后2028年三个季度降息至3.5%。 瑞郎方面,SNB按兵不动并弱化外汇干预措辞,CHF走弱,BofA建议在0.88%做多2y1y SARON,目标0.40%、止损1.1%。 北欧方面,Riksbank鹰派按兵不动,BofA预期2026年四季度和2027年一季度两次加息、终值2.25%;Norges加息25bp至4.5%,利率或已见顶,NOKSEK面临下行压力。 下周焦点为欧元区9月通胀(headline 3.9%、core 2.4%,core有2.5%上行风险)及多位ECB讲话。
主要观点
- 市场在为“有力”的政策应对定价,但ECB仍强调“有节制的回应”,BofA认为这支持本轮总计75-100bp加息、且不支持10月加快加息。
- BofA将欧元区2026年headline通胀上调至3.0%(+10bp)、2027年上调至2.5%(+30bp),并将2026年增长维持1.0%。
- ECB基准情形为2026年12月加息,周期累计75bp;第四次加息风险更可能在2027年3月而非2026年10月,2027年9月开始降息。
- 市场为ECB定价接近整个周期150bp(即至明年夏天再近100bp),BofA认为这一“有力”定价过高;拉加德和Lane已温和反击加息节奏与幅度。
- 能源假设:油价接近USD 100、TTF天然气接近EUR 70,冬季升至EUR 90-100,2027年底回落至接近EUR 40(Brent表述);BofA据此将冬季环比增速下调至0.2%(-10bp)。
- BofA担忧欧元区增长和市场的“非线性”,法国是薄弱环节:今年赤字或达GDP的5.4%,2027年预算谈判以赤字修正至5.0%为起点,BofA认为更接近赤字不变的妥协仍有空间。
- 英国通胀上调至3.2%(+10bps)/3.2%(+60bps)/2.0%(-10bps),2027年2月峰值4.2%(此前预期为2026年11月的3.5%);核心通胀为2.8%/2.5%/2.1%。
- 英国增长预测为1.3%(+10bps)/1.0%(-20bps)/1.4%(-10bps);BofA预期BoE于2026年11月和2027年2月加息至4.25%,2028年一季度起三个季度降息至3.5%终端利率,风险大体平衡。
- BofA认为市场对BoE定价接近四次加息过度,且不认为利率会达到不良情景下的4.75%峰值;MPC亦暗示部分定价反映风险溢价。
- SNB按兵不动并软化外汇表述,CHF继续走弱、利差走阔是主因;BofA认为SNB将长期持稳,入场做多2y1y SARON,0.88%入场、目标0.40%、止损1.1%。
- Riksbank按兵不动(利率1.75%)但指引更鹰派,BofA将首次加息提前至11月(原12月),预期2026年四季度和2027年一季度两次加息,2027年终值2.25%。
- Norges加息25bp至4.5%(为疫情后最高),政策利率路径峰值上调至4.60%,但BofA认为利率可能已见顶;鹰派Riksbank与鸽派Norges的组合使NOKSEK走低约0.4%。
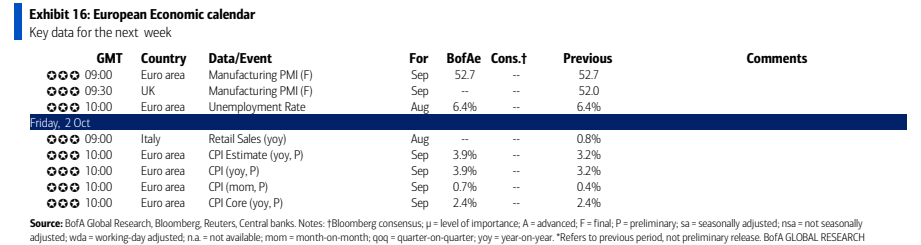
- 下周焦点:欧元区9月HICP headline 3.9%、核心2.4%(有2.5%上行风险,周五公布);西班牙5.1%、法国2.9%、德国3.3%、意大利3.6%。
论述逻辑
- 能源冲击逐波扩大:油价重回接近USD 100、天然气冬季预计升至EUR 90-100 → 推高欧元区headline通胀(2026年3.0%)并加大ECB对二轮效应的担忧 → 但经济韧性正在减弱(消费增速0.2% qoq、资本开支-0.1%),且冬季后基数效应将压低通胀 → 因此ECB应“有节制”应对:12月加息、周期75-100bp、2027年9月降息,反对10月加速;英国同理——能源价格推高通胀至4.2%峰值(2027年2月)→ BoE被迫于2026年11月和2027年2月“保险式”加息至4.25% → 但二轮效应有限、增长放缓,2028年可降息至3.5%;与此同时,法国财政与2027年选举风险令BofA警惕欧元区债券市场的非线性动态;政策分化驱动汇率——SNB长期持稳令CHF成为G10首选融资货币,而Riksbank转鹰、Norges见顶使NOKSEK面临利差收窄压力。
关键展望
- ECB:2026年12月加息为本案,周期总计75bp;第四次加息风险更可能在2027年3月而非2026年10月(四次加息非基准情形),2027年9月开始降息,存款利率回落至2%以下。
- 下周验证点:欧元区9月通胀headline 3.9%、核心2.4%(核心有2.5%上行风险);九位ECB发言人(含Schnabel、Lagarde、Vujcic),BoE方面Ramsden、Taylor、Bailey、Mann讲话。
- BoE:2026年11月和2027年2月加息至4.25%,2028年一季度起三个季度降息至3.5%终端;风险平衡,若能源显著缓和或数据大幅走弱则可能只有一次或零次加息。
- Riksbank:2026年11月和2027年一季度(2月或3月)各加息25bp,2027年终值2.25%;若能源价格持续偏高,2027年二季度或再加一次(非基准情形)。
- Norges:利率可能已见顶,但若能源价格持续高企且全球央行短期更鹰派,2027年一季度前仍可能再加一次息。
- SNB:预期长期按兵不动,市场对明年夏天前50bp的定价仍偏高;CHF仍为G10首选融资货币,更偏向走高的USD/CHF,对CHF空头可用更低EUR/CHF对冲。
推荐标的
- 利率交易:做多2y1y SARON,入场0.88%,目标0.40%,止损1.1%;理由是市场对SNB加息周期定价过满、前端利率对能源敏感度已下降,风险为通胀上行超预期。
- 外汇观点:CHF为G10首选融资货币,更偏向走高的USD/CHF;若对冲CHF空头,更低EUR/CHF更合理,因投资者对冲欧洲本地政治与财政风险带来的CHF升值风险。
- 外汇观点:政策分化令NOKSEK承压——鹰派Riksbank按兵不动盖过Norges加息,利率前景转变后货币政策将逐渐成为NOKSEK的逆风。
- 报告未给出个股或证券评级/目标价等覆盖标的推荐;以上为宏观利率与外汇观点。
关键图表
图1. 我们预计英国通胀在2026/2027/2028年分别为3.2%/3.2%/2.0%
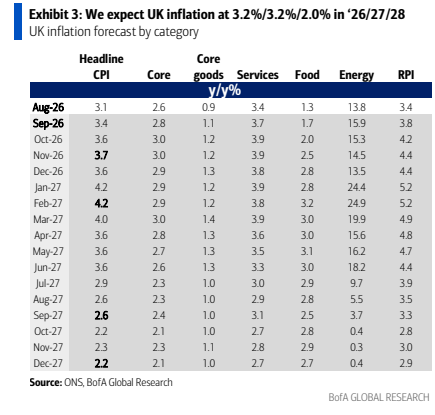
图2. 我们的天然气预测/期货高于英国央行不利情景,但不及市场价格那样持续(单位:便士/撒姆)
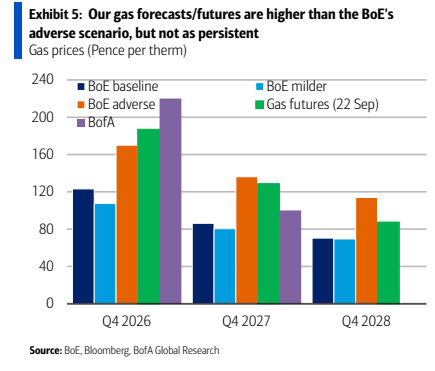
图3. SARON期货对WTI的贝塔系数(基点),30个交易日滚动
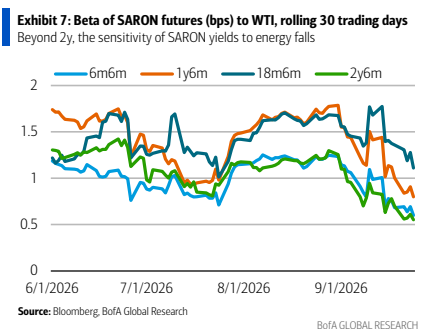
图4. 瑞典央行的政策利率路径目前纳入2027年前两次加息,而挪威央行释放更长时间维持高利率的信号
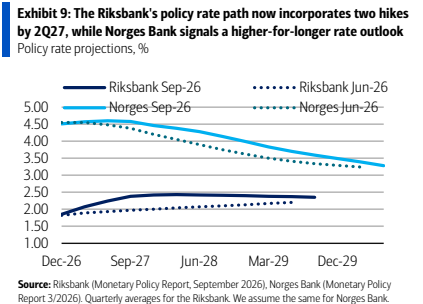
图5. 欧元区经济预测
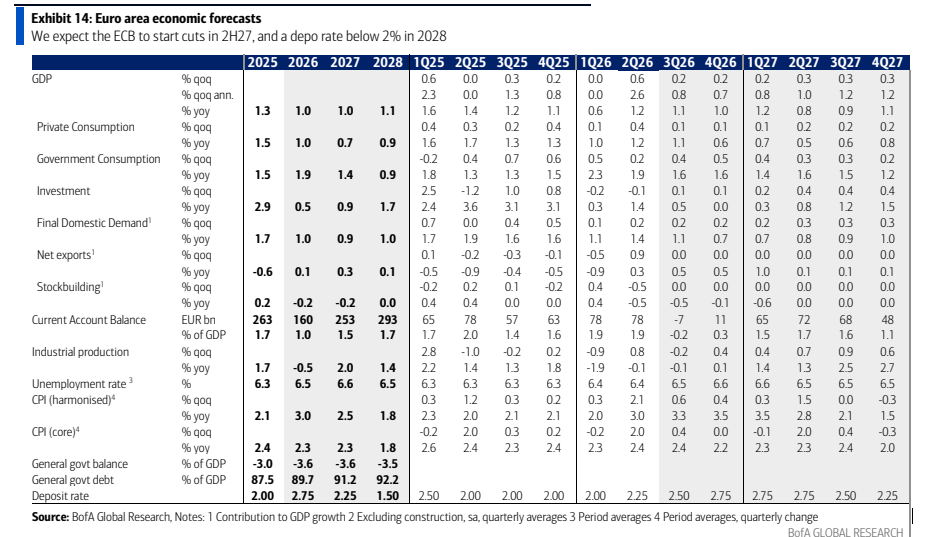
图6. 欧洲经济日历