高盛 百威亚太(1876.HK)2026年三季度业绩前瞻:中国区持续疲软致EBITDA承压;韩国销量走弱被印度增长部分抵消
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
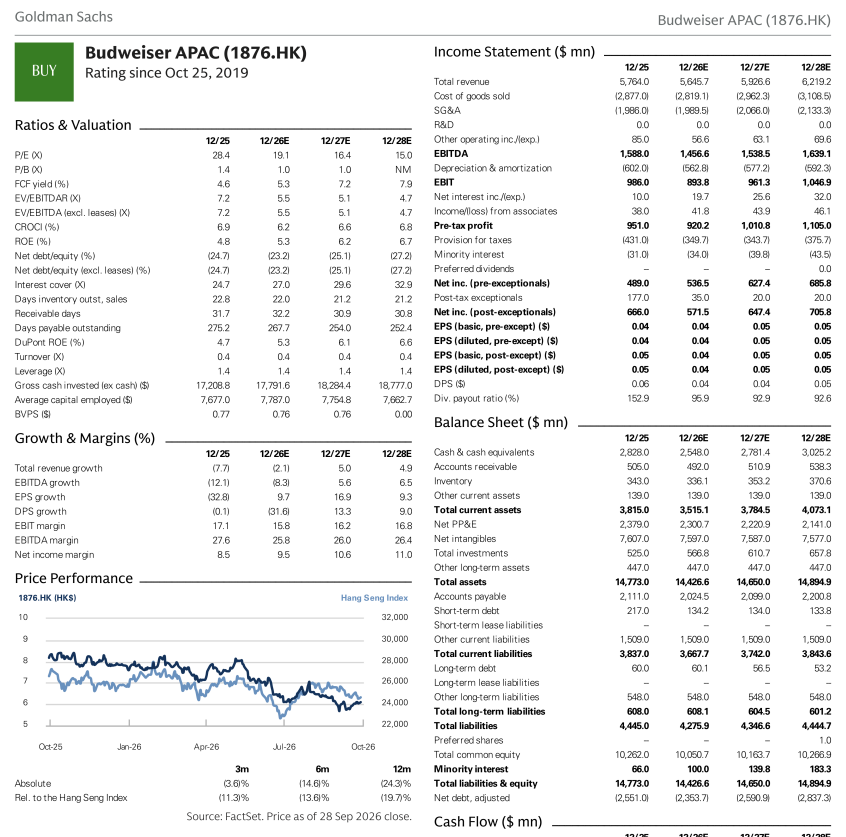
高盛发布百威亚太3Q26业绩前瞻,维持买入评级,但将12个月目标价由HK$7.3下调至HK$6.9,对应现价HK$6.10约13.2%上行空间,公司定于10月29日公布业绩。 报告预计3Q26集团有机收入下降10%、有机EBITDA下降18.1%,美元口径报告净利润US$101mn、经常性净利润US$142mn(同比下降31%),并因此将2026-28E经常性净利润预测下调7%-12%、全年正常化EBITDA下调约2~2.4%。 分区域看,AP West预计有机销售下降11.9%(销量-12.5%、ASP +0.7%)、正常化EBITDA下降22%,其中中国销量下降16%(GSE由-14%下调至-16%)、ASP增长0.5%、EBITDA下降25%,压力来自行业需求疲软(7月/8月行业销量同比-8.9%/6.5%)、暴雨/台风等不利天气、夜生活渠道收缩(尤其浙江/华东)及公司持续去库存;AP East预计有机销售下降4.5%(销量-3%、ASP -1.5%)、EBITDA下降8%,韩国行业销量约LSD-MSD%下滑但百威继续跑赢,铝价与柴油涨价构成额外利润率压力。 印度预计延续稳健收入增长,受行业增长及高端/超高端产品驱动,EBITDA非关注重点;此外媒体披露包括母公司AB InBev在内的全球酒企就印度特伦甘纳邦逾期应收款发布联合声明,高盛按报道假设估算五个月潜在敞口约US$40mn。 估值方面,更新GSe后股价对应2026E/27E经常性EPS 18x/16x P/E、EV/EBITDA 5.6x/5.1x,2026/27E股息收益率5%/5.6%(假设正常化净利润派息约90%)。 下行风险包括高端渠道复苏弱于预期、中国竞争加剧和成本通胀。
主要观点
- 高盛维持百威亚太买入评级,12个月目标价由HK$7.3下调至HK$6.9(现价HK$6.10,上行13.2%),公司将于10月29日发布3Q26业绩。
- 集团层面预计3Q26有机收入下降10%、有机EBITDA下降18.1%,美元口径报告净利润US$101mn、经常性净利润US$142mn(同比降31%);对应2026-28E全年正常化EBITDA下调约2~2.4%、经常性净利润下调7%-12%。
- 中国区:预计3Q26销量下降16%(GSE由-14%下调至-16%),尽管3Q25基数已低(-11.4%);行业7月/8月销量同比分别下降8.9%/6.5%(国家统计局口径),预计9月继续疲软,叠加暴雨/台风、夜间消费转弱和夜生活渠道收缩(尤其浙江/华东)以及公司持续去库存。
- 中国ASP预计增长0.5%:超高端产品(Corona、Budweiser Black Gold、Harbin 1900)铺进新渠道带来品牌组合改善,被O2O等新渠道(尤其线上/O2O)和新品更重的促销折扣以及居家占比提升抵消。
- 中国EBITDA预计下降25%,压力显著大于收入/毛利:销量驱动经营去杠杆、740ml罐和1L装等高端/新包装单位成本上升、12个月滚动对冲下原材料成本环比小幅上升,销售/营销费用率与分销费用(直销居家/O2O占比提升、油价)走高。
- 印度:预计3Q26延续稳健收入增长,受行业增长及高端/超高端产品驱动;公司优先收入增长,EBITDA非关注重点。
- 特伦甘纳邦逾期应收款:媒体披露包括AB InBev(百威亚太母公司)在内的全球酒企发布联合声明并提示坏账风险;高盛不对潜在结果表态,按报道假设估算五个月潜在敞口约US$40mn,估计特伦甘纳邦占印度啤酒消费约mid teens%,并指出大额拨备情形下缺乏共识数据提示的下行风险。
- AP East/韩国:预计AP East 3Q26有机销售下降4.5%(销量-3%、ASP下调至-1.5%)、正常化EBITDA(有机、固定汇率)下降8%,汇率拖累销售5%;韩国行业销量同比约c.LSD-MSD%下滑(弱于1H26),但百威销量继续跑赢,ASP受居家渠道占比和夏季捆绑促销负面包装组合拖累,铝成本与柴油涨价推升运输成本。
- AP West:预计3Q26有机销售下降11.9%(销量-12.5%、ASP +0.7%)、正常化EBITDA(有机、固定汇率)下降22%,并计入汇率对销售3.4%的影响。
- 估值:更新GSe后,股价对应2026E/27E经常性EPS 18x/16x P/E、EV/EBITDA 5.6x/5.1x,2026/27E股息收益率5%/5.6%(假设正常化净利润派息率约90%)。
- 目标价方法论不变:13X 2028E EV/EBITDA(参考过去5年全球啤酒业并购均值)折现至2027年中得每股HK$12.8 M&A价值(15%权重);16x退出P/E(全球啤酒同业过去2年全周期均值)折现得HK$6.36(85%权重)。
- 下行风险:高端渠道复苏弱于预期、中国竞争加剧、成本通胀。
论述逻辑
- 行业需求疲软+不利天气(暴雨/台风)+夜生活渠道收缩(浙江/华东)+公司主动去库存 → 中国3Q26销量承压(GSE由-14%下调至-16%,7/8月行业销量-8.9%/-6.5%)→ ASP仅+0.5%(超高端品牌组合改善被新渠道促销与居家占比提升抵消)→ 销量去杠杆+高端/新包装单位成本上升+销售营销与分销费用率走高 → 中国EBITDA预计-25%、压力大于收入;韩国行业销量约LSD-MSD%下滑但百威跑赢、铝与柴油成本上升 → AP East销量-3%、ASP -1.5%、EBITDA -8%;印度稳健增长在收入端部分抵消 → 集团3Q26有机收入-10%、有机EBITDA -18.1%、经常性净利润US$142mn(-31% yoy)→ 2026-28E经常性净利润下调7%-12% → 目标价由HK$7.3下调至HK$6.9、维持买入。
关键展望
- 3Q26业绩将于2026年10月29日发布,是报告设定的核心验证点。
- 特伦甘纳邦逾期应收款事件:高盛不对潜在结果表态,仅按报道假设估算五个月潜在敞口约US$40mn;当前缺乏共识数据,若出现大额拨备存在下行风险。
- 中国渠道改革见效时间比预期更长(行业需求复苏缓慢),但韩国继续跑赢行业、印度保持强劲收入增长;基于此高盛将2026-28E经常性净利润下调7%-12%、全年正常化EBITDA下调约2~2.4%。
- 风险因素:高端渠道复苏弱于预期、中国竞争加剧、成本通胀。
推荐标的
- Budweiser APAC(百威亚太,1876.HK):维持BUY(买入)评级,12个月目标价HK$6.9(自HK$7.3下调),现价HK$6.10、对应13.2%上行空间;下调盈利预测主因中国销量更弱与经营去杠杆加大,并反映韩国需求走软与成本压力。
- 百威亚太M&A Rank为2;按高盛框架,排名1或2的公司会在目标价中计入并购成分,本报告目标价含HK$12.8/股的M&A价值(15%权重)。
- 披露的相对评级覆盖组合包括:Anhui Gujing Distillery Co.、Budweiser APAC、Busy Ming Group、China Feihe Ltd.、China Resources Beer、China Resources Beverage、Chongqing Brewery、Eastroc Beverage (A)、Foshan Haitian Flavouring & Food (A)/(H)、Jiangsu Yanghe、Kweichow Moutai、Luzhou Laojiao、Mengniu Dairy、Nongfu Spring、Shanghai Bairun、Tsingtao Brewery (A)、Tsingtao Brewery (H)、Uni-President China、Wuliangye Yibin、Yihai International Holding、Yili Industrial 等;本报告仅对百威亚太给出评级与目标价。
- 相关阅读提示:此前中国啤酒行业报告已将青岛啤酒-H(Tsingtao-H)下调至中性,并讨论了百威亚太M&A排名调整及中国啤酒并购框架与组合策略。
关键图表
图1. 啤酒月度数据表
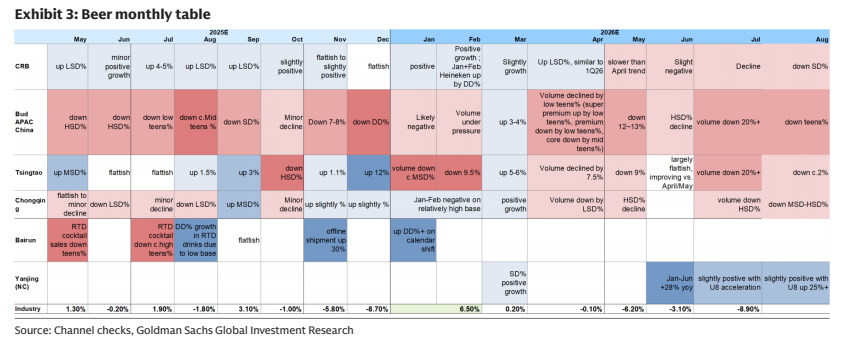
图2. 高盛 百威亚太(1876.HK)