摩根士丹利 百事公司(PEP.US)第三季度跟进:海外百事可乐气泡足,北美业绩显疲软;下调指引确认EPS风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布百事公司(PEP.US)第三季度业绩跟进报告,指出公司虽然在国际市场实现8%的有机销售增长(OSG),但北美市场表现疲软,有机销售增长仅为-0.3%。 尽管第三季度每股收益符合预期且有机销售增长有所改善,但公司下调了2026财年每股收益指引,确认了分析师此前对EPS风险的担忧。 摩根士丹利将百事公司目标价从160美元下调至145美元,维持“中性”(Equal-weight)评级。 报告强调,由于北美市场销量复苏缓慢、大宗商品成本压力上升以及定价能力有限,预计2027年将是重整年,每股收益增长仅为平稳的0.5%。
主要观点
- 百事公司下调2026财年每股收益(EPS)增长指引,确认了EPS风险。
- 第三季度有机销售增长(OSG)为3.1%,表现好于预期,但北美与国际市场分化严重。
- 北美零食(PFNA)和饮料(PBNA)销量持续疲软,分别增长0.5%和下降3%。
- 摩根士丹利下调百事公司目标价至145美元,并下调2026/2027财年EPS预测。
- 预计2027年将是重整年,EPS增长仅为0.5%。
- 大宗商品压力预计在第四季度及2027财年加剧。
论述逻辑
- 北美销量疲软与定价能力受限 -> 导致利润率承压 -> 叠加高额再投资需求 -> 确认EPS增长风险 -> 导致下调2026财年指引及2027年EPS预期 -> 最终下调目标价。
关键展望
- 预计2027财年每股收益增长为0.5%。
- 预计2026财年每股收益增长在2.5%至3.5%之间。
推荐标的
- 百事公司(PEP.US):维持“中性”(Equal-weight)评级,目标价下调至145美元。
- 可口可乐(KO.N):评级“超配”(Overweight)。
- 怪兽饮料(MNST.O):评级“超配”(Overweight)。
- Keurig Dr Pepper(KDP.O):评级“超配”(Overweight)。
关键图表
图1. 百事公司广告与促销支出自2019年疫情前以来落后于大盘同行
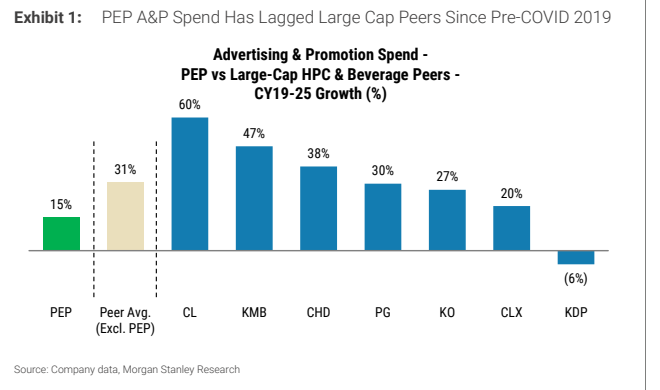
图2. 百事公司2025年广告与促销支出的缩减幅度大于消费品同行
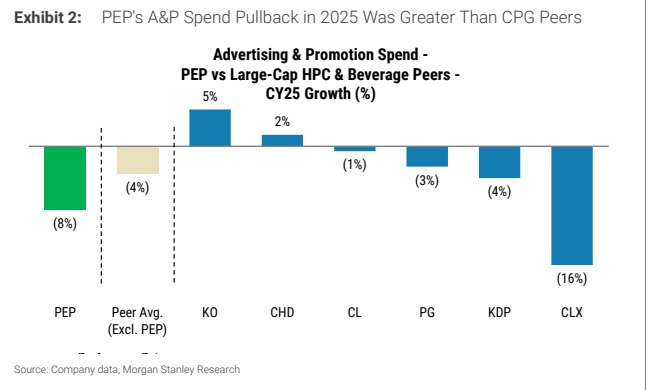
图3. 百事公司广告费用(仅限营销,不含其他)
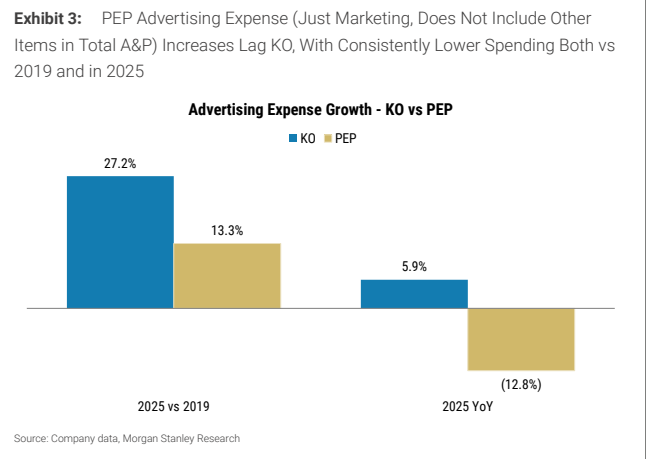
图4. 百事公司各部门有机销售增长、价格/组合及销量

图5. 百事公司各部门有机销售增长
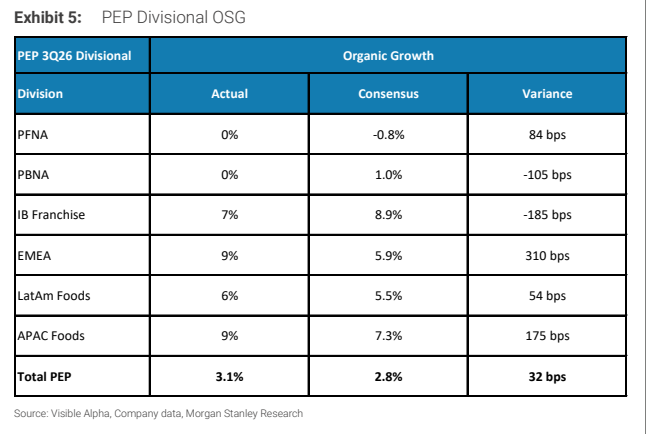
图6. 百事公司下调了2026财年每股收益指引
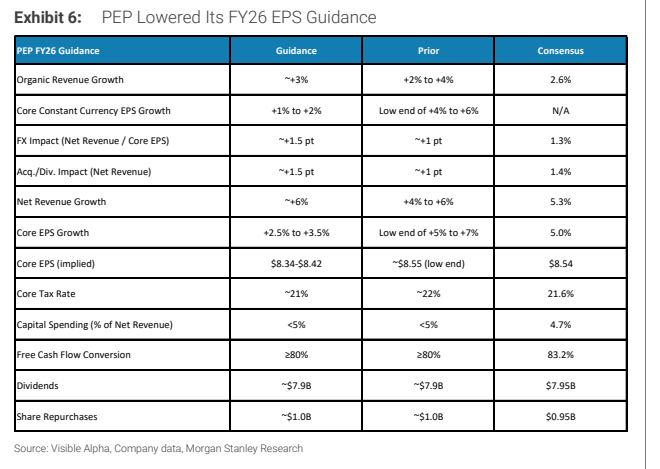
图7. 百事公司损益表

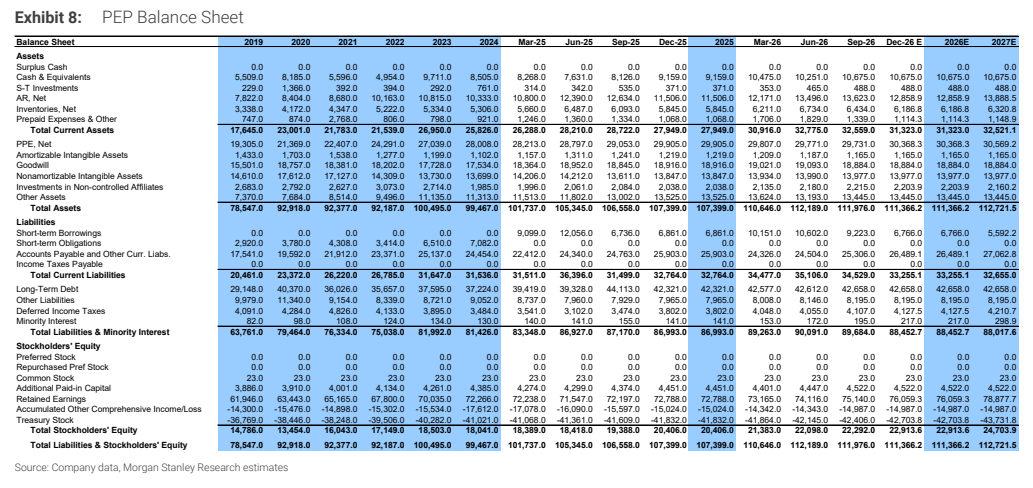
图8. 百事公司资产负债表