花旗 阿里巴巴集团控股飞天小马智行第一天总结:云收入与资本开支对20GW的影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗发布阿里云栖大会 2026 首日总结,认为大会凸显阿里巴巴在自研芯片、超节点与双轨 Qwen 模型方向上不断加速的 AI 动能,强化其垂直整合的全栈 AI 生态。 围绕管理层 2032 年 20GW AI 基础设施目标,花旗假设 50/50 的 Capex/Opex 合作伙伴分摊及 US$30bn/1GW 投资强度,对应年度资本开支承诺约 Rmb262.5bn(US$37.5bn),据此将 FY27–FY29E 资本开支预测上调至 Rmb258bn、Rmb283bn 和 Rmb282bn(原为 Rmb228bn、Rmb201bn、Rmb180bn)。 按 40% 的 rev/GW 转化率,花旗预测 FY33E 外部 AI 云收入达 US$168bn,对应 FY26–FY33E CAGR 40%;若比值仅 30% 则为 US$126bn(35% CAGR),若达 50% 则为 US$210bn(45% CAGR)。 运营数据方面,截至 2026 年 9 月 MaaS 客户数同比增长 6 倍至 6mn(一年前为 1mn),ARR 加速至 Rmb20bn,高于 8 月的 Rmb16bn 与 5 月的 Rmb8bn。 产品端,T-Head 发布 Zhenwu V900 加速器与 Lingjun 超节点基础设施,旗舰 2.4T 参数 Qwen3.8-Max 与更小的高性价比模型构成双轨策略,11 月还将迎来重大视频 AI 升级。 盈利预测相应微调,FY2027E/FY2028E/FY2029E 非 GAAP 净利润分别下调 2.1%/1.7%/2.8% 至 Rmb96,474mn/Rmb147,486mn/Rmb165,603mn。 花旗重申买入评级与目标价 US$190/HK$189。
主要观点
- 云栖大会 2026 首日凸显阿里在自研芯片、超节点与双轨 Qwen 模型方向上加速的 AI 动能,强化其垂直整合的全栈 AI 生态
- 围绕管理层 2032 年 20GW AI 基础设施目标,花旗假设 50/50 的 Capex/Opex 合作伙伴分摊及 US$30bn/1GW 投资强度,对应年度资本开支承诺约 Rmb262.5bn(US$37.5bn)
- 花旗上调 FY27–FY29E 资本开支预测至 Rmb258bn、Rmb283bn、Rmb282bn,高于此前预测的 Rmb228bn、Rmb201bn、Rmb180bn
- 按 40% rev/GW 转化率,花旗预测 FY33E 外部 AI 云收入达 US$168bn,对应 FY26–FY33E CAGR 40%;30% 情景对应 US$126bn(35% CAGR),50% 情景对应 US$210bn(45% CAGR)
- 在阿里既有 FY2031 外部云收入 US$100bn 指引上外推两年,US$100bn 到 US$168bn 隐含约 30% 的两年 CAGR,花旗认为 FY2026-2033E 40% 的收入 CAGR 仍是可维持的强劲增长动能
- MaaS 客户数截至 2026 年 9 月同比增长 6 倍至 6mn(一年前为 1mn),ARR 加速至 Rmb20bn,高于 2026 年 8 月的 Rmb16bn 与 2026 年 5 月的 Rmb8bn
- Agent 生态显著扩张:通过 Agent Studio、QwenWork(驱动超过 100k QoderWake 数字员工)与下一代 Qoder 平台覆盖企业工作流和开发者工具,并借 Qwen Intelligence 切入 AI 智能手机与全新自研 AI 可穿戴硬件等个人智能领域
- T-Head 发布 Zhenwu V900 加速器与 Lingjun 超节点基础设施,支撑阿里云生产级 agentic 云平台;Qwen 双轨策略兼顾旗舰 2.4T 参数 Qwen3.8-Max 与更小、更具成本效益、适合实际部署的模型
- 参数扩展路线图:管理层计划在未来的 Qwen 4.5 或 Qwen 5 世代推向 5 万亿至可能 10 万亿参数;Qwen 4 系列确认将于近期发布(未提供时间表),组合涵盖面向最复杂推理与 agentic 任务的 Max、面向高吞吐低延迟的 Flash/Plus 及升级的开源模型
- Qwen 3.8 Max 发布约一个半月后在视觉理解基准排名全球第二(前 20 名中唯一中国本土模型);Qwen 开源生态全球累计下载超 3 billion、社区衍生模型超 300,000、已发布模型超 460 个
- 资本开支上调传导至盈利:FY2027E/FY2028E/FY2029E 非 GAAP 净利润分别下调 2.1%/1.7%/2.8% 至 Rmb96,474mn/Rmb147,486mn/Rmb165,603mn,对应非 GAAP 摊薄 EPADS 由 40.99/63.13/72.57 修订为 40.12/62.07/70.54 元
- 花旗重申买入评级与目标价 US$190/HK$189
论述逻辑
- 事件驱动:云栖大会首日展示自研芯片、超节点与双轨 Qwen 策略 → 花旗确认阿里全栈 AI 生态强化、AI 需求加速
- 管理层重申 2032 年 20GW 目标 + CEO Eddie Wu 关于行业协作投资的表态 → 假设 50/50 Capex/Opex 分摊、US$30bn/1GW → 年度资本开支约 Rmb262.5bn(US$37.5bn)→ 上调 FY27–29E 资本开支预测至 Rmb258/283/282bn
- 公司 FY2031 外部云收入 US$100bn 指引 + 40% rev/GW 假设 → 外推至 FY2033 得到外部 AI 云收入 US$168bn(FY26-33E CAGR 40%),30%–50% 情景对应 US$126bn–210bn
- 资本开支上调 → 更新折旧、研发、经营利润与调整后 EBITA/EBITDA 假设 → FY2027-2029E 非 GAAP 净利润分别下调 2.1%/1.7%/2.8%,短期盈利让位于长期基础设施投入
- 综合判断:AI 动能加速 + 垂直整合全栈生态强化 → 维持买入评级与目标价 US$190/HK$189
关键展望
- 阿里重申 2032 年达 20GW 的扩展目标,为 Qwen AI 平台(AI 原生应用、agent 服务、MaaS)、Qwen 大模型、AliCloud(AI 基础设施)与 T-Head(AI 芯片)赋能
- Qwen 4 系列确认将于近期发布,但管理层未提供具体时间表
- 下一代 Qwen 4.5 或 Qwen 5 世代计划推向 5 万亿至可能 10 万亿参数,管理层将持续高质量参数扩展视为通往通用智能最确定的路径
- 阿里已在图像、音频与世界模型上扩展全模态生态,11 月将迎来重大视频 AI 升级
- 云收入路径验证点:公司指引 FY2031 外部云收入 US$100bn;花旗基准预测 FY2033E 达 US$168bn(40% rev/GW、40% CAGR),悲观 30% 情景 US$126bn(35% CAGR)、乐观 50% 情景 US$210bn(45% CAGR)
- 评级与目标价:维持买入(1),目标价 US$190/HK$189;BABA 目标价对应现价 US$116.31,9988.HK 对应现价 HK$114.80
推荐标的
- 阿里巴巴集团控股(BABA US):评级 1(买入),目标价 US$190.00(无变化),现价 US$116.31,市值 289,103(百万美元),预期股价回报 63.4%、预期股息率 1.7%、预期总回报 65.1%,Mar-26 财年非 GAAP EPS 预测由 40.988 修订至 40.120 美元;理由:AI 动能加速、全栈 AI 生态强化
- 阿里巴巴集团控股(9988.HK):评级 1(买入),目标价 HK$189.00(无变化),现价 HK$114.80,市值 2,282,797(百万港元),预期股价回报 64.6%、预期股息率 1.7%、预期总回报 66.3%,Mar-26 财年 EPS 预测由 5.201 修订至 5.091
- 花旗核心结论:重申买入,目标价 US$190/HK$189
关键图表
图1. 年度资本开支预测敏感性分析
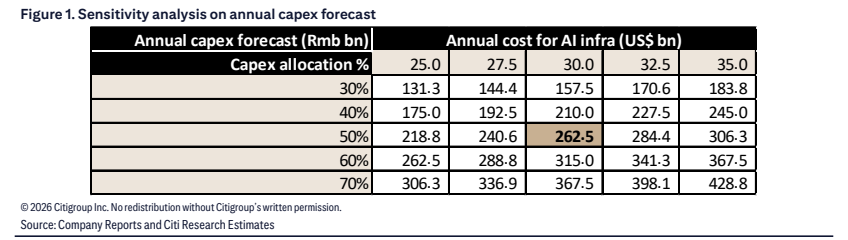
图2. AI云外部收入敏感性分析
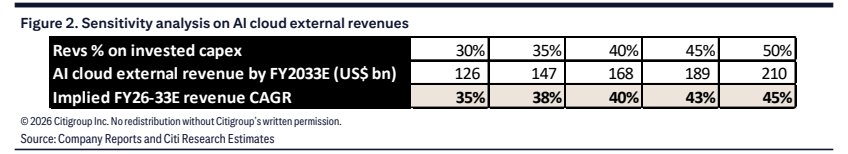
图3. 预测调整
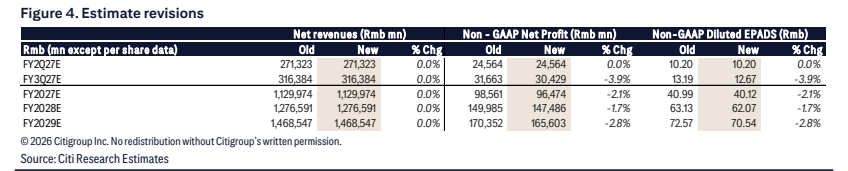
图4. 上一报告年度、当前财年与下一财年
