花旗:伯恩斯坦亚洲量化策略:最好的时代,最坏的时代——如何在亚洲K型分化中投资
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告以狄更斯名句开篇,指出2026年亚洲四大经济体(中国、日本、韩国、台湾)呈现显著的K型分化,收入不平等加剧。中国是分化最极端的案例,最高收入五分之一群体占总收入42%,而最低20%仅占6%。日本K型由底部停滞驱动,韩国和台湾则表现为顶部增长快于底部。这种分化在资产市场表现为AI主导的市场(韩国、台湾)和防御性市场(印度、东盟)的估值与盈利分化。报告认为市场极易在盈利升级见顶时发生轮动,建议削减部分赢家仓位,增持消费等落后板块,并指出中国科技股内部也存在K型轮动机会。
主要观点
- 中国收入不平等最为极端:最高收入五分之一群体占总收入42%,最低20%仅占6%,城乡差距显著,农村顶部与底部收入差距达10倍,城市为6倍。
- 日本K型由底部停滞驱动:顶部五分之一消费从2020年约37.4万日元/月升至2025年41.4万日元,底部仅从13.2万升至14.1万日元;顶部收入份额上升,底部下降。
- 韩国收入差距扩大:顶部月收入从930万韩元升至1190万韩元,底部从90万升至130万韩元,差距从840万增至1040万韩元。
- 台湾收入差距受行业驱动:科技制造业员工平均薪酬达9.5万新台币/月,远超行业平均6.3万新台币;顶部与底部收入差距达6倍。
- 市场层面K型:AI重仓市场(韩国、台湾)估值和盈利周期最强,而印度、中国等落后市场估值低于均值,印尼接近历史低位。
- 行业层面K型:科技板块占台湾市值约85%、韩国约70%,估值和拥挤度创纪录;消费和医疗保健板块拥挤度降至20年低点。
- 中国科技股内部K型:硬件/半导体估值创纪录,互联网、娱乐、互动媒体估值和盈利情绪低迷。
- 因子层面K型:动量追逐导致估值“泡沫”,拥挤度风险创纪录,高波动与低波动股票分化达25年最高。
- 长期投资影响:收入不平等推动“高端化”和“降级”效应,消费者转向体验、旅行和精选奢侈品;更多亚洲公司转向全球需求(韩国/台湾出口AI,日本/中国公司全球化)。
- 短期投资影响:市场极易在盈利升级见顶时轮动,建议削减部分赢家仓位,增持消费等落后板块,并关注中国科技股内部轮动。
论述逻辑
报告从收入不平等数据出发,分析四大经济体的K型分化特征,进而映射到资产市场、行业和因子的K型表现。收入分化导致消费行为分化(高端化 vs. 降级),长期推动亚洲公司全球化。短期看,市场估值和拥挤度极端,盈利升级若见顶将触发轮动,建议从赢家转向落后板块。
关键展望
报告未明确给出未来时间窗口或价格目标,但指出市场极易在盈利升级见顶时发生轮动,并建议关注中国科技股内部轮动机会。
推荐标的
报告未明确给出具体推荐标的,但提及消费板块作为落后板块值得增持,并指出中国科技股内部存在轮动机会。
关键图表
图1. 收入最高的20%群体贡献了总收入和总消费支出的42.2%和31.9%
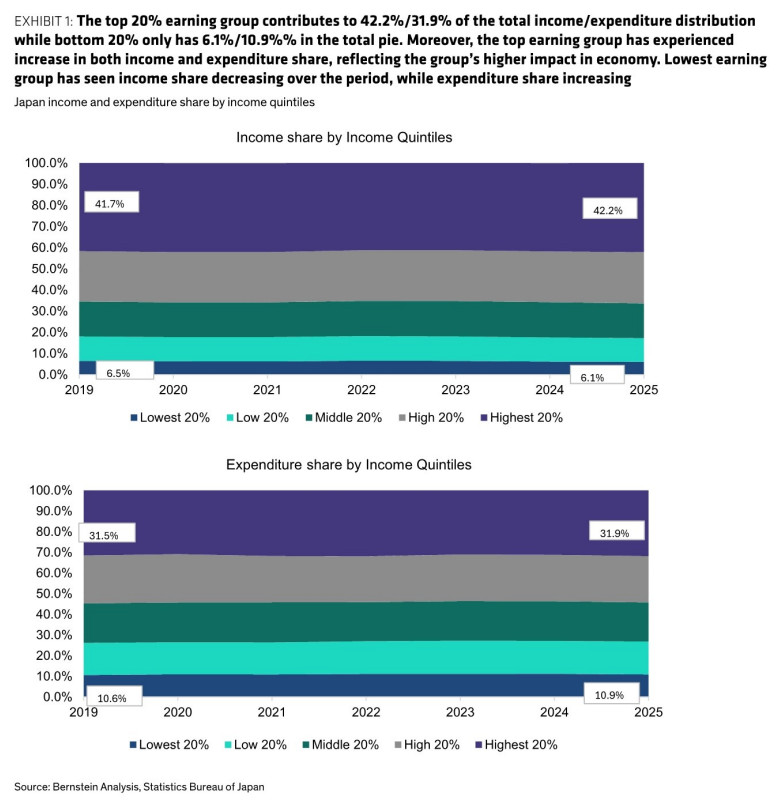
图2. 日本K型分化由底层停滞主导:最高收入群体的消费已...
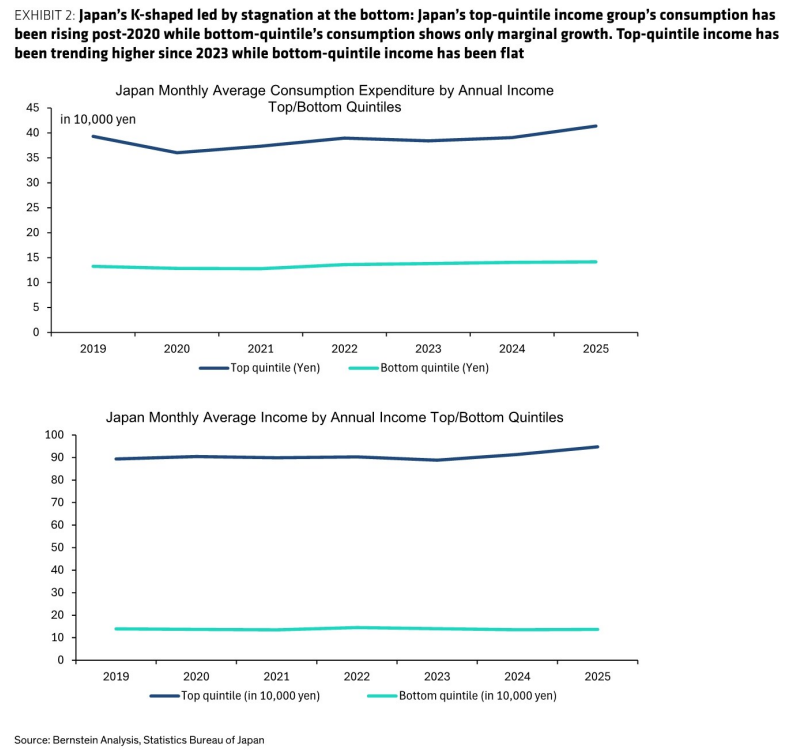
图3. 低收入群体在必需品(食品、住房等)消费中占比更大

图4. 韩国收入最高和最低20%群体之间的收入/消费差距扩大
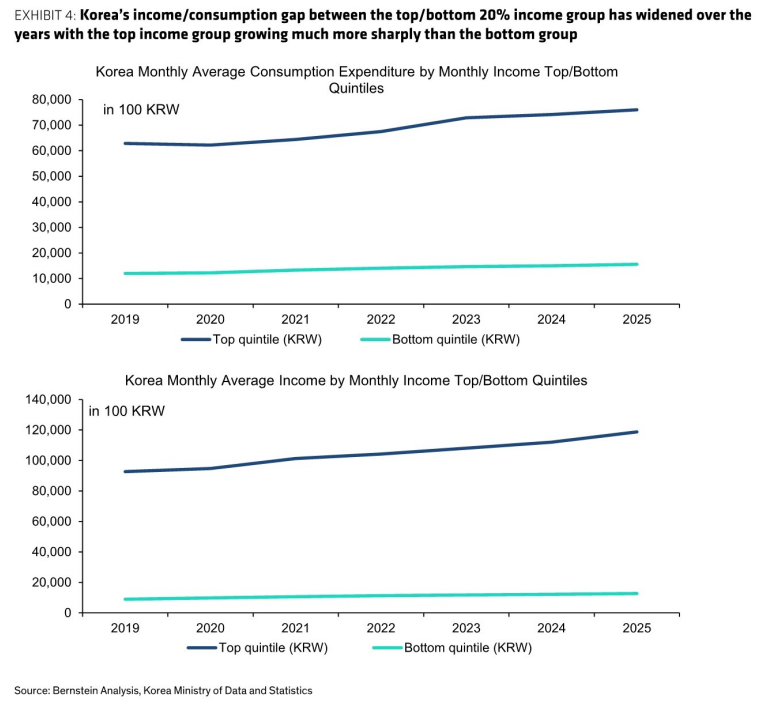
图5. 韩国最高和最低收入群体的收入份额均增加,反映更广泛的复苏

图6. 韩国低收入群体在必需品(如食品、住房)上支出占比也较大

图7. 台湾收入/消费不平等差距逐年扩大(年复合增长率2%),最高收入...

图8. 最高收入群体的份额从41.7%增至41.8%,而最低收入群体的份额...
