美国银行:美银 国家医疗保健:引人入胜的故事伴随遥远的回报;恢复评级为中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行恢复覆盖沙特利雅得医院集团National Medical Care(Care),给予中性评级,目标价122.00 SAR,较现价111.00 SAR有10%潜在上行空间,隐含约c.17x 2027E市盈率。 Care收入高度集中于政府支付方,GOSI与政府合计贡献66%的收入(1H26A),管理层正通过吉达地理扩张、Al Narjis上探保险价值链和诊所网络三条路径多元化,美银认同方向但认为时机才是核心约束:Narjis 2028E才开业、诊所网络延至2032E、吉达绿地项目无确认交付日期,大部分盈利贡献落在2028年之后。 扩张先稀释利润率再贡献盈利,EBITDA利润率将从约c.28%(2026E)压缩至c.24%(2031E,美银具体建模为23.9%),2026-31E EPS CAGR仅约c.8%,低于覆盖范围内多数同业,尽管收入增速约c.11%;应收账款天数229天(2Q26)显示现金转化疲弱具有结构性。 估值上,SAR122/sh目标价由DCF(12个月DCF估值116 SAR/sh,WACC 10.6%、股本成本11.3%、长期增长3.0%)与目标P/E法(128 SAR/sh,目标P/E 18.0x,较行业均值20.6x折价12%)混合得出;2026E EPS预计下滑3.5%、2027E增长3.6%,股价已较共识P/E折价c.15%,前瞻P/E 14.8x、较长期均值(15)%、较行业折价20%。 美银认为唯一可能在预测期内提前兑现回报的机制是M&A,Al Salam已证明能以有吸引力的倍数收购并快速提升利用率,资产负债表容量估计为SAR500-550m;若2028年后Narjis盈利潜力与诊所网络落地无明确证据,折价难以消除,故维持中性。
主要观点
- 美银恢复覆盖Care并给予中性(NEUTRAL)评级,目标价122.00 SAR对现价111.00 SAR,隐含约c.17x 27E P/E和10%潜在上行空间。
- 收入是覆盖范围内最依赖政府的组合:GOSI与政府支付方贡献66%的收入(1H26A);尽管最后披露的合同已到期,转诊流未中断,1H26 GOSI收入同比增8%至SAR319m。
- 中性理由一:多元化驱动太过遥远——Narjis 2028E开业、诊所网络延至2032E、吉达绿地无确认交付日期,大部分盈利贡献将出现在2028年之后。
- 中性理由二:扩张先稀释利润率,EBITDA利润率从约c.28%(2026E)降至c.24%(2031E,美银建模23.9%),2026-31E EPS CAGR约c.8%,低于覆盖范围内多数同业(Exhibit 7),尽管收入增速约c.11%。
- 中性理由三:现金转化疲弱是结构性的,应收账款天数达229天(2Q26),反映政府主导的支付方组合,美银预计将逐步改善。
- Al Narjis是集团首次向保险价值链上游迈进,美银预测开业两年后入住率70%,但落在2030E;诊所网络自2027E启动、延至2032E,可减少对第三方转诊流的依赖并释放床位给高急性度和GOSI病例。
- M&A是唯一能在预测期内提前兑现回报的机制:Al Salam证明能以有吸引力的倍数收购并快速提升利用率,美银估计资产负债表容量为SAR500-550m;若无交易,不认为盈利增长足够差异化以支撑更积极展望。
- 估值折价反映近期盈利动能的真实缺失:1Q26业绩不及共识(GOSI量能疲弱)后估值见底,股价较共识P/E折价c.15%,前瞻P/E 14.8x、较长期均值(15)%、较行业(全部医院)折价20%,美银不视为重估机会。
- SAR122/sh目标价由两法混合得出:DCF 12个月估值116 SAR/sh(WACC 10.6%、股本成本11.3%、长期增长3.0%),目标P/E法128 SAR/sh(目标P/E 18.0x,较行业均值20.6x折价12%);敏感性显示16.0x对应114 SAR/sh、20.0x对应143 SAR/sh。
- 产能缺口支撑扩张:Makkah省医院床位渗透率处于沙特最低之列且人口年增速超4%(2022-24 CAGR),到2030年需增加4-5k张床位,而私营部门在建仅约c.1k张(含Care吉达设施);吉达自2017年以来已失去原有40家私立医院中的11家。
- 建筑业就业是GOSI转诊量的关键驱动:疫情期GOSI覆盖建筑工人下降约c.30%伴随工伤下降约c.18%;吉达省内大型开发(Jeddah Tower、Amaya、Marafy等)支撑B类和工伤服务需求。
- 财务与股权结构:净债务/EBITDA约c.1.2x(2Q26),约为上市同业均值一半,不预计杠杆超过1x EBITDA,资本开支2027年随Narjis达峰(FY27E 367 SARm);GOSI为最终大股东(近多数)、自由流通51%,外资持股7.1%(上限49.0%),日均成交SAR8.1m/US$2m、较均值SAR19.8m低(59)%。
论述逻辑
- GOSI与政府支付方占收入66%(1H26A)→管理层三线多元化:吉达(地理)、Al Narjis(上探保险价值链)、诊所网络(扩展医疗场景)→但Narjis 2028E开业、诊所延至2032E、吉达无确认日期,盈利贡献大部分落在2028年之后→三次接连开业先稀释利润率(EBITDA c.28%→c.24%/23.9%),EPS CAGR仅c.8%低于同业,应收账款229天拖累现金转化→近期缺乏盈利动能,股价较共识P/E折价c.15%不构成重估机会→DCF(116 SAR/sh)与目标P/E法(128 SAR/sh,18.0x vs 行业20.6x)混合得SAR122/sh目标价→较现价111.00 SAR仅10%上行→恢复覆盖给予中性;唯一能提前兑现回报的机制是M&A(SAR500-550m容量),否则需等待2028年后Narjis的证据。
关键展望
- Narjis于2028E开业,美银预测开业两年后入住率70%(即2030E);Narjis盈利潜力与polyclinic推广成功的明确证据预计要到2028年之后才可见,届时美银才可能转向更积极。
- EPS路径后置:2026E下滑3.5%、2027E增长3.6%、2028E增长4.0%,五年增长集中于后段。
- 诊所网络自2027E启动、推出延至2032E;吉达绿地项目目前无确认交付日期。
- M&A观察点:美银估计SAR500-550m的资产负债表容量可用于额外收购;若没有交易,不认为盈利增长足以支撑更积极展望。
- 风险点:沙特建筑业广泛放缓是GOSI转诊量的关键风险;若更广泛的建筑活动保持支撑,单个巨型项目(giga-projects)放缓预计可控。
- 资本与杠杆:不预计杠杆超过1x EBITDA,资本开支2027年随Narjis达峰;分红继续按约c.45%派息率建模。
推荐标的
- National Medical Care(BofA Ticker XNMCF / Bloomberg CARE AB,沙特交易所4005.SE):恢复覆盖,评级NEUTRAL,目标价122.00 SAR(现价111.00 SAR),隐含c.17x 27E P/E与10%潜在上行;理由是战略正确但盈利兑现遥远、近期缺乏重估催化剂。
- 覆盖集群内相关同业评级:Mouwasat Medical Services(XZKRF / MOUWASAT AB)列于UNDERPERFORM组;National Medical Care与ADNOC Distribution、Mr Price Group、Othaim、Woolworths Holdings同列NEUTRAL组(EEMEA消费与医疗覆盖集群)。
关键图表
图1. 美银沙特医院覆盖:营收和EPS复合年增长率(2026-31E)

图2. 高个位数EPS复合年增长率低于我们覆盖的大多数同业

图3. 敏感性分析:不同WACC和永续增长率假设下的隐含12个月DCF估值——由DCF推导的隐含每股权益价值(沙特里亚尔/股)
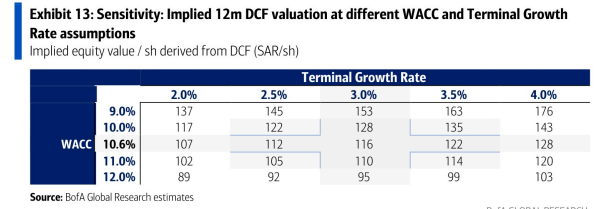
图4. 当前主要医院和医疗中心设施——设施及关键指标(2026年二季度实际)

图5. GOSI参保人数快速增长扩大Care的转诊池——GOSI职业病受益人数(百万)及同比增速(%)
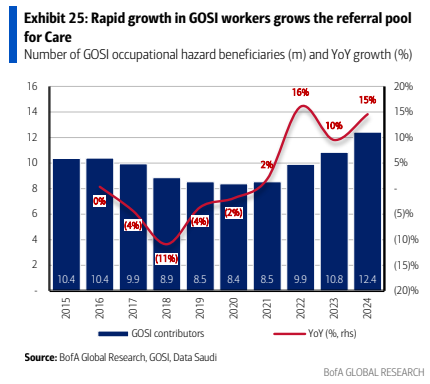
图6. Care相对较低的杠杆为融资新增长和并购留下空间——净债务/EBITDA(2025年实际和2026年二季度实际)
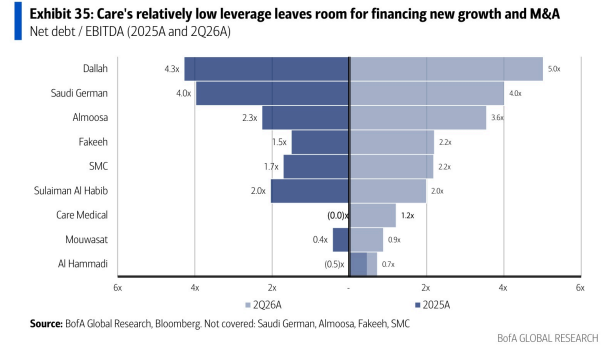
图7. 随着进入甲等市场,住院收入贡献将上升——按业务板块划分的收入结构(%)
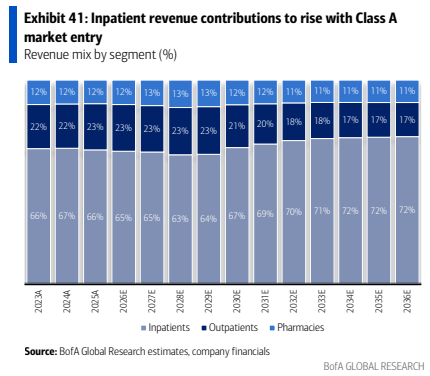
图8. Care拥有行业内最高利润率之一
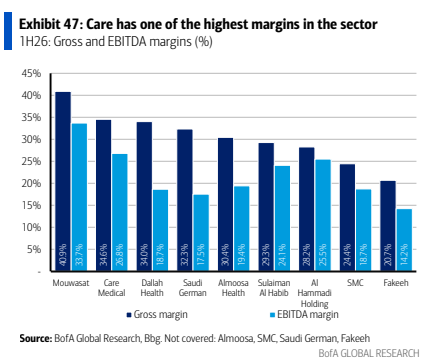
图9. Narjis设施资本支出2027年达峰——资本支出预测(百万沙特里亚尔)及占营收比重(右轴)
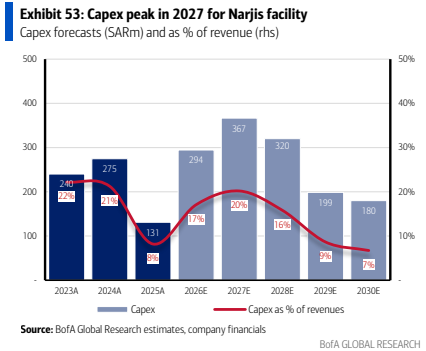
图10. 关联方交易(2025年)——根据2025年年报披露的交易
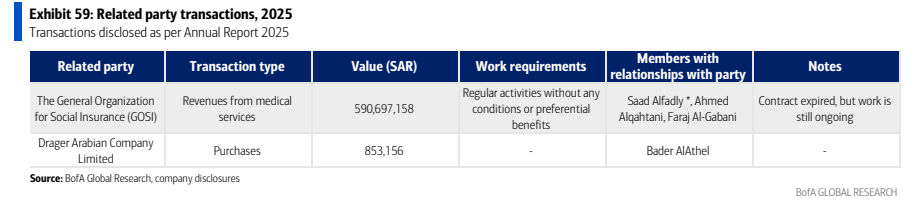
图11. 远期股息率2.7%,较平均水平(2.1%)高0.6%——一致预期远期股息率
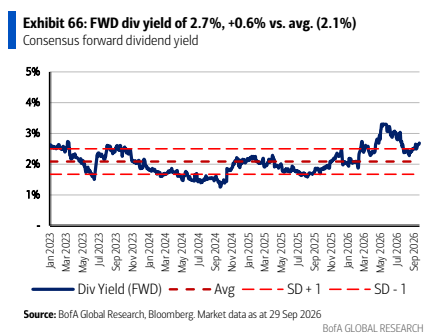
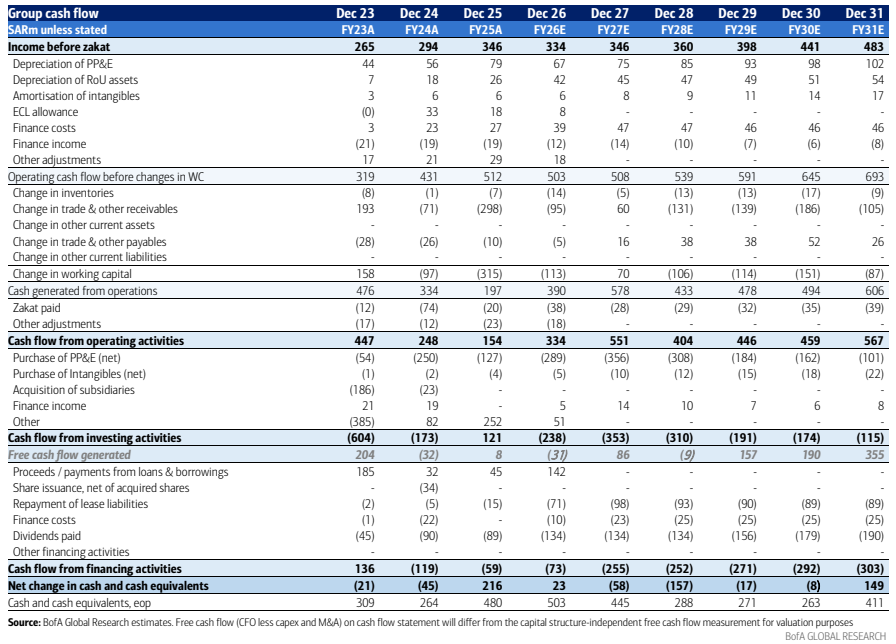
图12. 现金流