瑞银:Equinix Inc(EQIX.US)—— 乘上代理浪潮
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为Equinix正受益于代理AI(agentic AI)带来的需求增长,其零售数据中心业务和互联平台将驱动收入加速。报告预计2026-2028年调整后FFO每股复合年增长率约10%,并给出目标价1,050美元。Equinix在零售与批发混合模式中占据独特地位,且拥有全球最大的互联生态系统。当前估值合理,上行空间约20%。
主要观点
- 代理AI将推动数据中心需求,Equinix的零售业务(小于1MW机柜)受益于低延迟和互联需求。
- Equinix在零售数据中心市场份额约15%,且通过xScale合资企业拓展批发业务(大于1MW)。
- 2025年第一季度零售机柜净增2,500个,高于2024年季度平均2,000个。
- 互联收入同比增长12%,占2025年预计总收入的35%。
- 电力容量储备从2024年底的500MW增至2025年第一季度的600MW,支持未来增长。
- 2025年预计调整后FFO每股为8.50美元,2026年为9.20美元。
- 目标价1,050美元基于2026年调整后FFO的28倍,当前股价约870美元。
- 风险包括电力供应延迟、客户集中度及竞争加剧。
论述逻辑
代理AI应用需要低延迟和本地数据处理,推动对零售数据中心机柜的需求 → Equinix拥有全球最大互联平台,且零售机柜利用率提升 → 同时xScale批发业务补充增长 → 收入加速,调整后FFO增长 → 估值合理,目标价隐含20%上行空间。
关键展望
报告未明确给出未来验证点或时间窗口,但指出2025-2026年调整后FFO增长约8-10%,且电力容量储备增加显示需求持续。
推荐标的
- Equinix Inc(EQIX.US):评级买入,目标价1,050美元,基于2026年调整后FFO每股9.20美元的28倍。
关键图表
图1. Equinix业绩与瑞银预测对比
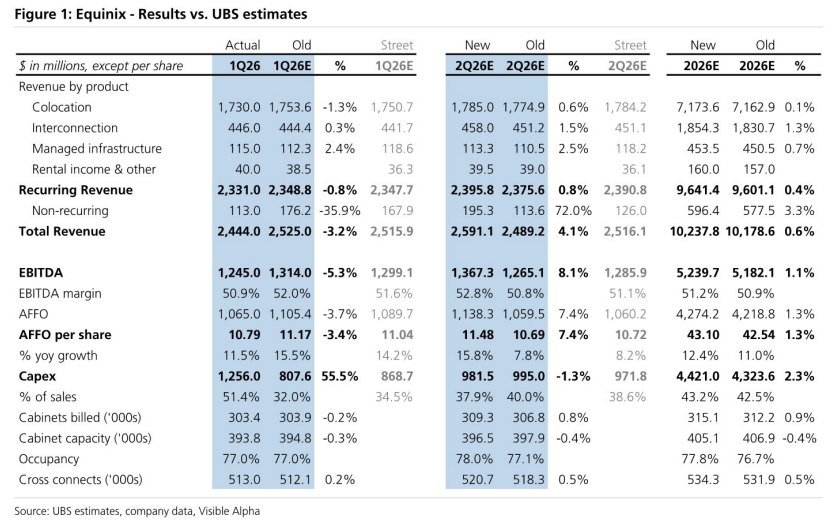
图2. Equinix财务摘要

图3. Equinix关键绩效指标
