摩根大通 新兴市场企业周度跟踪:当利率上涨,up,up,回报不是黄金时
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周新兴市场企业债市场持续受利率波动驱动,尽管美国就业报告疲软带来一定缓解,但欧元区主权债担忧加剧。 CEMBI Broad利差本周走阔20bp至182bp,创下今年4月中旬以来最高水平,周内回报率为-0.83%。 尽管利率上升侵蚀了主要信贷资产类别回报,但新兴市场企业债因久期较短及基本面韧性表现相对抗跌。 报告指出,巴西大选是近期重要事件,但分析认为大选通常并非回报的主导驱动因素,利率路径才是关键变量。
主要观点
- 利率波动仍是市场走势的主要驱动力,CEMBI利差本周走阔20bp至182bp。
- 本周新兴市场企业债回报率为-0.83%,为4月中旬以来最低。
- 巴西大选临近,历史数据显示巴西企业债在选举前通常表现优于大盘,但选举后表现往往较弱。
- 新兴市场企业债在利率上升环境下表现出韧性,主要得益于较短的久期和日益稳健的基本面。
- 按地区划分,拉丁美洲因久期最长,自8月中旬以来跌幅最大(-2.89%);亚洲因久期较短且有本地投资者支持,表现最抗跌(-1.44%)。
- 新兴市场固定收益基金连续第三周出现净流出,金额为9.3亿美元。
论述逻辑
- 利率波动(UST收益率上升) -> 导致信贷资产回报侵蚀 -> 新兴市场企业债因久期较短及基本面韧性表现相对抗跌 -> 尽管存在巴西大选等特定事件,但利率路径仍是影响企业债表现的核心变量。
关键展望
- 除非出现重大外部冲击(如2022年俄乌冲突),否则CEMBI利差在利率大幅波动期间的走阔幅度可能限制在50bp左右。
- 2026年CEMBI Broad Div.预期利差为160bp,总回报率为3.1%。
推荐标的
- 对巴西企业债持谨慎态度,分析师评级略偏向低配(UW)。
- 超配(OW)标的包括:CEMBI BD BBB评级、CEMBI BD BB评级、哈萨克斯坦、蒙古、沙特阿拉伯、乌克兰、乌兹别克斯坦、金融T2s、拉美交通、印度非银金融、墨西哥公用事业、墨西哥金融子公司、墨西哥房地产、阿联酋高收益债。
- 低配(UW)标的包括:亚洲投资级(IG)、智利、电信、亚洲科技、亚洲互联网/电商、中东TMT、墨西哥消费。
关键图表
图1. 利率上升导致回报显著回撤

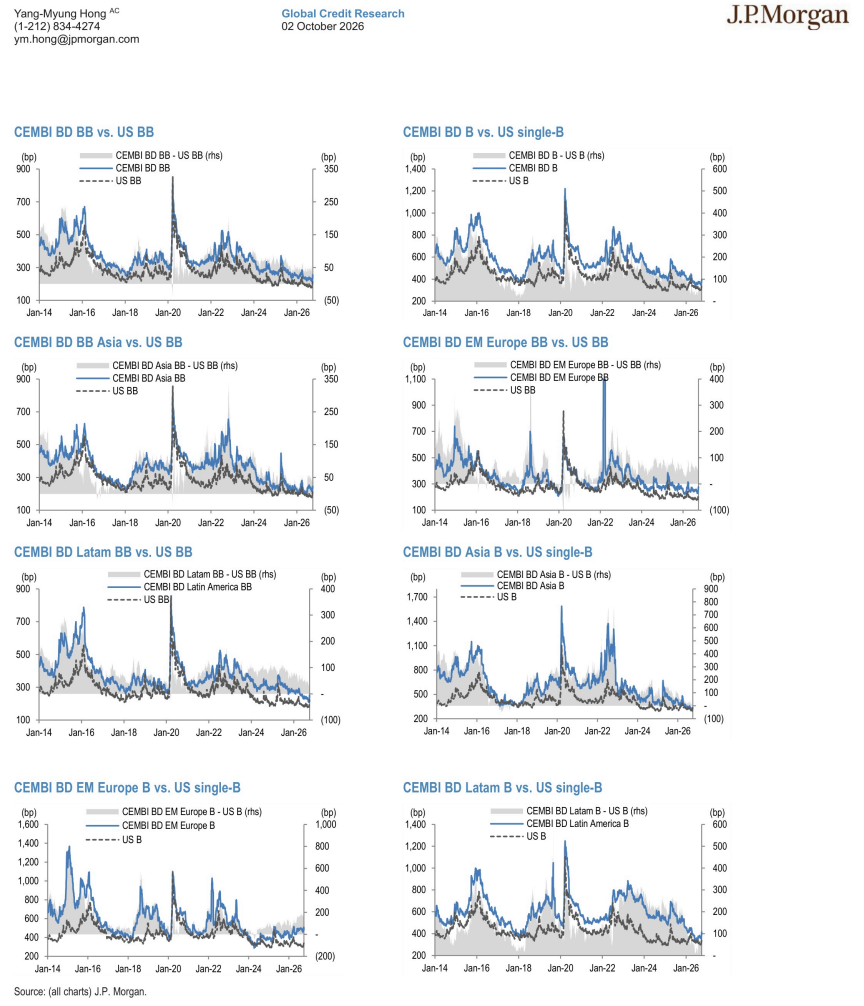
图3. Yang-Myung Hong * 全球信用研究
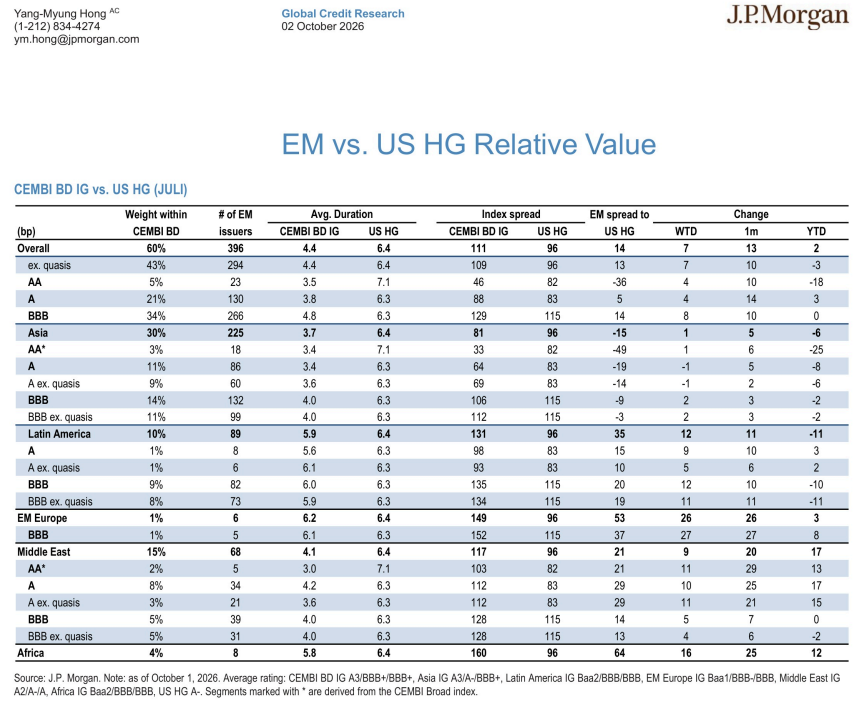
图4. Hong * 全球研究
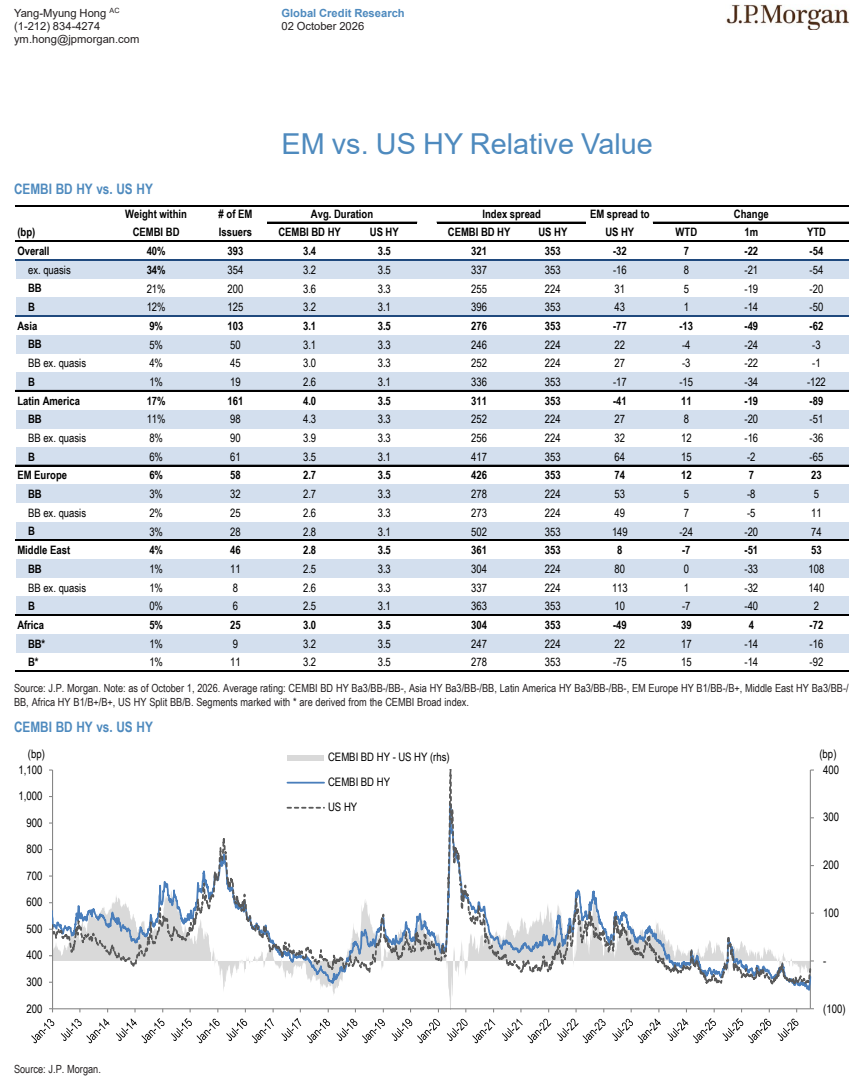
图5. Yang-Myung Hong * 全球信用研究