德邦证券 财政金融协同系列报告一:为何当前财政金融协同如此重要?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德邦证券指出,财政金融协同并非权宜之计而是战略之举,既是过去十余年财政政策发力方式演进的必然结果,也是应对当前经济财政条件变化的现实选择。 随着土地财政弱化,国有土地出让收入持续负增长,地方可直接用于新项目的财力收缩;同时经济呈现“K型”分化,2026年1—7月规上工业增加值增长5.3%但民间投资下降9.4%、固定资产投资下降6.7%。 在此背景下,贷款利率已降至低位(2026年6月新发放企业贷款利率约3.0%),但不同主体面临抵押增信、风险承担等异质性约束,且存量债务同时连接财政与金融两端,单纯依赖财政直投或金融总量扩张效果递减。 2026年中央财政安排1000亿元专项资金促内需、支持惠及万亿级信贷,同时拟发行3000亿元特别国债支持8家中央金融企业合计3600亿元增资,推动协同机制由局部工具拓展至供需两端并重。
主要观点
- 财政金融协同从局部工具配合升级为统筹稳增长、化风险和促发展的战略核心抓手,顺应了宏观治理系统性与精准性要求。
- 2014—2016年PPI连续54个月为负,企业盈利承压,财政政策由扩大支出转向全面推开营改增与综合降成本,向企业减负倾斜。
- 2017—2019年宏观杠杆率快速上升势头受控,政策在资管新规与化解隐性债务的同时兼顾专项债与信贷支持实体经济。
- 2020年以来财政主动扩表成为常态,2024年底批准合计12万亿元化债资源,将短期限高成本隐性债务置换为长效规范政府债券。
- 土地出让收入持续下滑弱化了传统基建循环,地方财力受限亟需以有限财政资金承担风险与成本,撬动更大规模金融资源。
- 经济运行呈现“K型”分化,传统总量资金难以兼顾异质性主体,亟需财政定向与金融市场化项目筛选相结合提升配置精度。
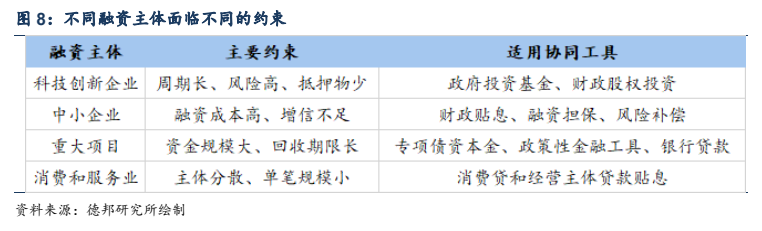
- 企业贷款利率降至低位但融资需求分化明显,各主体面临成本、担保及期限等不同制约,需贴息、担保、投资基金等工具精准匹配。
- 2026年从融资供需两端集中推进协同落地,千亿级促内需专项资金拉动万亿级信贷,特别国债注资中央金融企业增强资金供给。
论述逻辑
- 回顾历史推导发力机制:从2014—2016年减税降费改善企业现金流,到2017—2019年监管防风险与规范发债,再到2020年以来主动扩表与12万亿元化债置换,论证财政功能已由收支管理向债务与风险分担演进。
- 结合现实约束推导协同必要性:后土地财政时代土地出让收入收缩导致地方新增项目财力不足,叠加投资与消费分化的K型格局及住户贷款负增长,证明单一降息或总量刺激已无法解决结构性融资难,必须财政与金融协同发挥引导与撬动效能。
- 锚定政策落地验证未来路径:2026年通过千亿促内需资金撬动万亿信贷(需求端)与3000亿元特别国债为中央金融机构注资3600亿元(供给端),打通存量化债与增量扩产的双重闭环。
关键展望
- 中央金融企业注资落地:财政部将发行3000亿元特别国债,支持8家中央金融企业完成合计3600亿元的增资计划,以夯实资本并提升承贷与风险承担能力。
- 促内需专项资金传导验证:中央财政安排的1000亿元财政金融协同促内需专项资金,后续需验证能否顺利撬动并惠及万亿级民间投资与居民消费信贷规模。
- 主要风险关注:需警惕国内需求修复不及预期、财政金融协同政策落地及传导效果不及预期,以及地方债务化解与融资平台市场化转型进度不及预期。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. PPI 同比自 2012 年 3 月起连续 54 个月为负
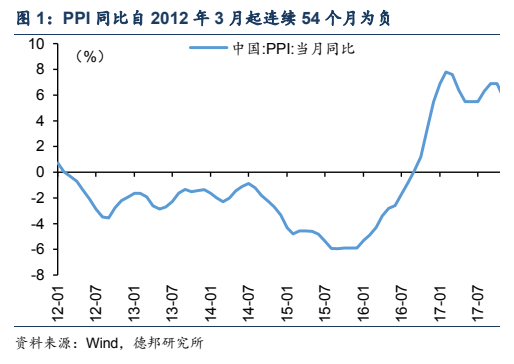
图2. 2015 年企业营业压力有所上升

图3. 营改增机制梳理
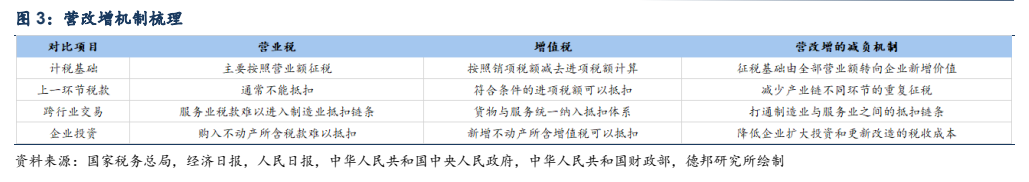
图4. 国际金融危机后,我国宏观杠杆率较快上升
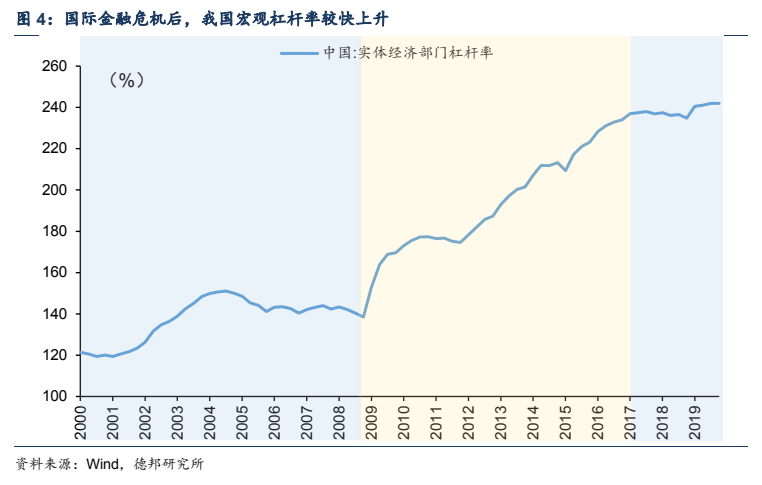
图5. 2020 年政府债务工具的使用规模明显扩大
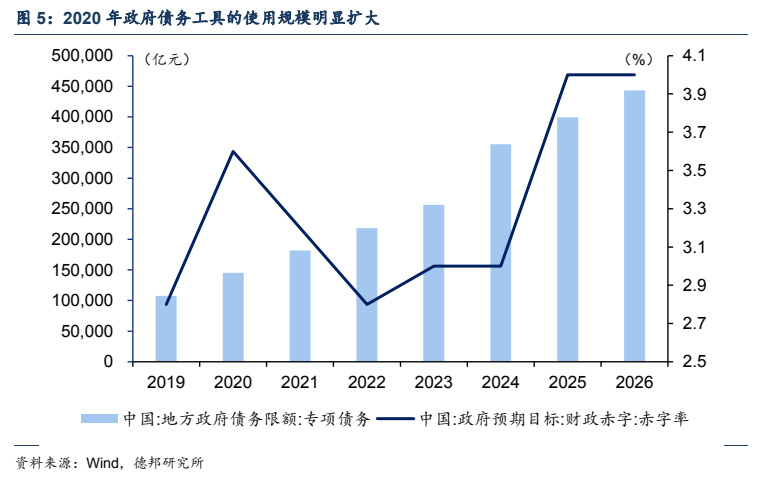
图6. 房地产市场调整弱化了土地财政机制
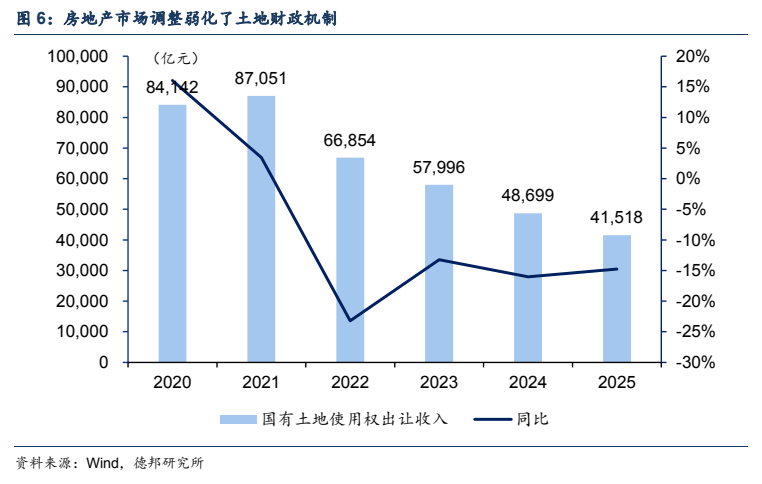
图7. 财政金融协同的现实必要性
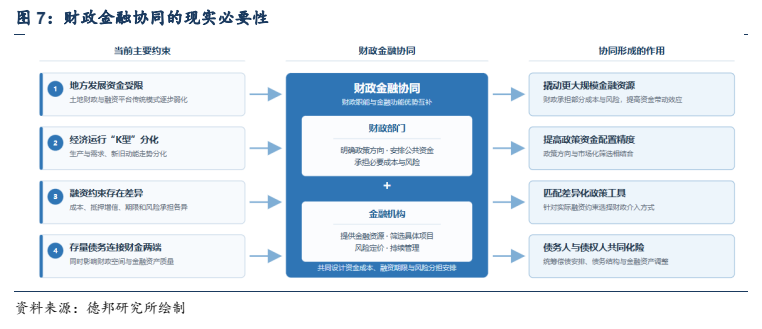
图8. 不同融资主体面临不同的约束