国信证券 策略专题:本轮牛市中,谁是“聪明钱”?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
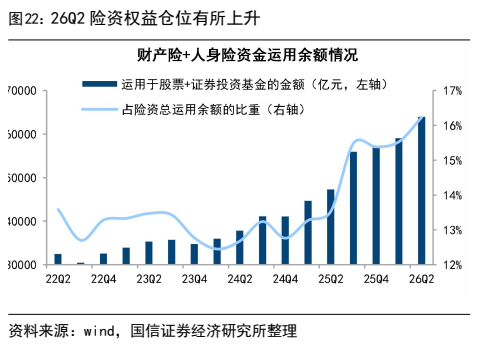
报告通过定量对比本轮牛市以来各类A股资金的选股与择时能力,界定谁是“聪明钱”:24年9月以来截至26年8月,私募、主动偏股公募、杠杆资金的持股累计收益分别为81%、66%、66%,显著跑赢沪深300,是选股聪明钱;稳定型外资、险资的大盘多空收益差均值分别为5.3%、3.3%,是择时能力较优的长线资金。 行为差异上,选股聪明钱流向是行情同步指标,杠杆资金、银证转账资金在22-23年调整时分别流出约1300亿、2800亿元后明显回流,持仓集中在动量强的热点,26年以来杠杆资金流入电子+通信超3000亿元;择时聪明钱流向受行情波动影响较小,险资股票和基金占资金运用余额比例自22年以来稳定上升,持仓长期集中于以银行为代表的金融板块、近5年平均超配约42个百分点。 定价权方面,截至26Q2以自由流通市值口径,私募约4.5万亿、主动偏股公募约3.9万亿、险资约4.3万亿、外资约4.7万亿元,两类聪明钱力量已大致均衡,私募、主动偏股公募持股市值占比分别自24年约7%、6%升至约8%、7%。 结构上,26Q2主动偏股基金、短线灵活型外资对电子+通信的持仓占比分别为52%、34%,电子+通信融资余额占比达29%,均处19年以来100%的历史极致水平,但7月以来AI板块持续调整,筹码或已出清至高点约6-8成。 择时资金26Q2明显加仓:长线稳定型外资回流A股约1859亿元、创陆股通开通以来新高,险资运用于股票+证券投资基金的资金余额占比自15.5%提升至16.2%,结构上流入电力设备超700亿元及算力芯片、红利;7月以来港股长线外资累计流入约950亿港元,医药、银行分别约340亿、250亿港元。 风险提示:历史数据不代表未来,部分资金数据为估算值。
主要观点
- 本轮牛市选股能力最优的是私募、主动偏股公募、杠杆资金:24年9月以来截至26年8月持股累计收益分别为81%、66%、66%,显著跑赢沪深300
- 多数选股占优资金的风险收益比并不突出:主动偏股公募、杠杆资金夏普比率分别为0.9、1.0,与沪深300大致相当,26年7月科技回调中单月分别回撤约23%、13%,同期沪深300回撤约8%
- 择时能力以长线外资、险资较优,被动ETF次之:稳定型外资、险资大盘多空收益差均值差分别为5.3%、3.3%,中位数差为7.4%、3.4%;杠杆资金、灵活型外资、主动偏股公募较弱
- 结合选股和择时的“聪明钱”信号或能增厚收益:25Q2寿险股票+基金仓位自13.1%升至13.3%、长线外资流入约500亿元,电子在25Q3跑赢沪深300约30个百分点;26Q1长线外资整体仅小幅流入10亿元但大幅流入通信约220亿元,26Q2通信跑赢沪深300约52个百分点
- 选股聪明钱的流向是行情同步指标:杠杆资金、银证转账资金在22-23年调整时分别流出约1300亿、2800亿元,24年行情回暖后明显回流,截至26Q2本轮牛市以来分别流入约1.5万亿、1.7万亿元
- 选股聪明钱持仓集中于动量效应强的市场热点:21年新能源周期中杠杆资金流入电力设备超700亿元,26年以来AI周期中流入电子+通信超3000亿元;主动偏股公募超配电子+通信的比例从25年初的7%快速上升至26Q2约30%
- 择时聪明钱流向受行情变化影响较小:险资股票和基金占资金运用余额比例自22年以来稳定上升,在24年上半年、25年上半年、25Q4-26Q1大盘横盘或调整期逆势增加权益仓位;稳定型外资18年至23Q2累计流入约1.6万亿元、23Q3至25年底持续流出超2000亿元,方向反转后在中期维度仍具延续性
- 择时聪明钱持仓偏好长期稳定:险资长期集中于以银行为代表的金融板块,近5年平均超配约42个百分点,26Q2虽有回落但仍超配约35个百分点;稳定型外资18-22年平均超配消费约20个百分点,近年对制造的超配比例从22Q4的-0.2个百分点提升至26Q2的8.8个百分点
- 两类聪明钱定价权已大致均衡:截至26Q2自由流通市值口径,私募约4.5万亿、主动偏股公募约3.9万亿、险资约4.3万亿、外资约4.7万亿元(以长线外资为主);本轮牛市以来私募占比自24年约7%升至约8%,主动偏股公募自6%升至7%,险资则自最高9%降至26Q2的8%左右
- 26Q2选股聪明钱极致抱团科技:主动偏股基金、短线灵活型外资对电子+通信的持仓占比分别为52%、34%,私募对“技术硬件与设备”行业配置比例为19.2%,电子+通信融资余额占比达29%,均处19年以来100%的历史极致水平
- 7月以来AI板块持续调整、筹码或已出清至高点约6-8成,选股聪明钱的科技极致持仓或已松动、当前持仓或更为均衡
- 择时聪明钱26Q2对A股加仓、结构上流入出海、算力、红利较多:长线稳定型外资回流A股约1859亿元、创陆股通开通以来新高,险资股票+证券投资基金资金余额占比自15.5%升至16.2%;长线外资流入电力设备超700亿元及算力芯片、红利,流出食品饮料等消费和有色金属;截至9/15,7月以来港股长线外资累计流入约950亿港元,医药、银行分别约340亿、250亿港元,流出有色金属、软件服务分别约80亿、70亿港元
论述逻辑
- 衡量标准(选股=持仓股加权业绩表现、择时=加减仓后未来持股加权收益变化)→ 统一采用各资金可得性最高的持仓口径构造模拟组合、季末换仓,测算24年9月至26年8月表现 → 私募(累计收益81%)、主动偏股公募(66%)、杠杆资金(66%)选股占优,稳定型外资(大盘多空收益差均值5.3%)、险资(3.3%)择时占优 → 行为解释:选股聪明钱流向与行情高度同步(杠杆资金、银证转账22-23年流出约1300亿、2800亿元后回流)、持仓集中动量热点(26年以来杠杆资金流入电子+通信超3000亿元);择时聪明钱流向受行情波动影响小、偏好稳定(险资近5年平均超配金融约42个百分点)→ 定价权测算:截至26Q2自由流通市值口径私募约4.5万亿、主动偏股公募约3.9万亿、险资约4.3万亿、外资约4.7万亿元,两类聪明钱力量大致均衡 → 当下结论:选股聪明钱26Q2极致抱团电子+通信(公募52%、灵活型外资34%、融资余额占比29%),但7月以来AI调整使筹码或出清至高点6-8成、科技持仓或已松动;择时聪明钱26Q2加仓A股(长线稳定型外资回流约1859亿元、险资占比升至16.2%),结构上偏好出海(电力设备超700亿元)、算力、红利,港股层面7月以来长线外资流入约950亿港元
关键展望
- 7月以来AI板块持续调整,各类资金或存在不同程度减仓,AI硬件筹码或已出清至高点约6-8成,选股聪明钱的科技极致持仓或已松动、当前持仓或更为均衡
- A股长线外资7月以来没有直接观察手段,可借助A股与港股长线外资趋同的交易特征,以港股高频数据作观察窗口:截至9/15,7月以来港股长线外资累计流入约950亿港元
- 风险提示:历史数据不代表未来;部分资金数据为估算值,与真实情况或有出入
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 本轮牛市中私募、主动公募等持仓收益较高
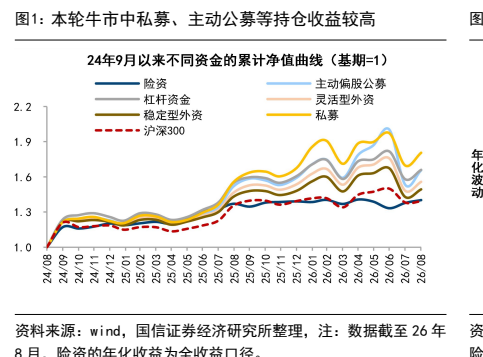
图2. 本轮牛市中长线外资行业择时能力较优
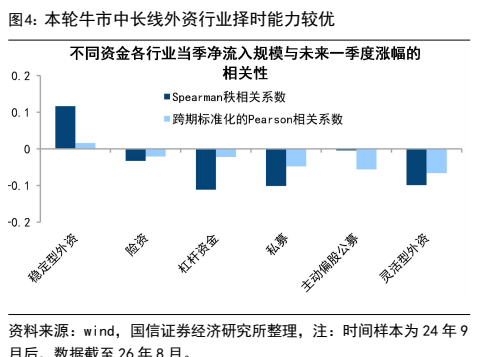
图3. 散户资金的流向与行情走势高度相关
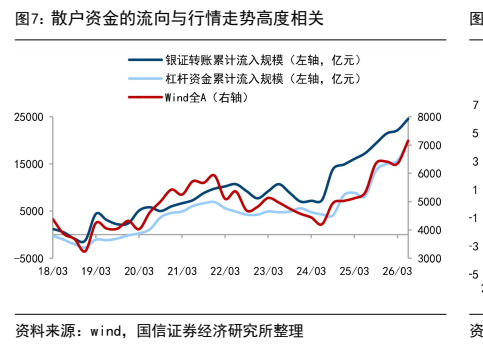
图4. 主动偏股公募的投资偏好变化较大
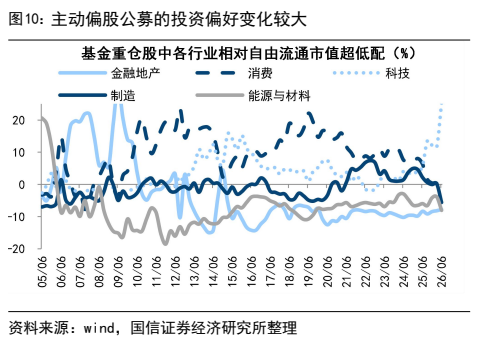
图5. 长线外资投资偏好相对稳定
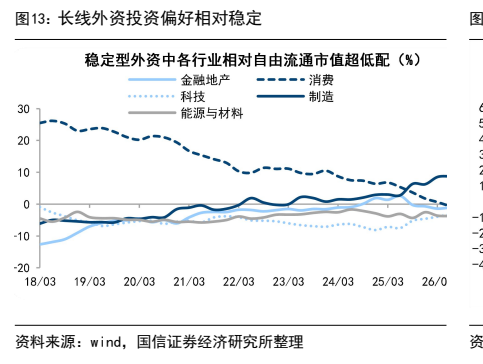
图6. 本轮牛市以来主动偏股公募的规模明显扩张
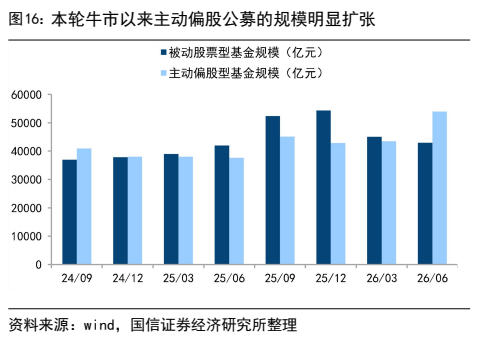
图7. 26Q2 主动偏股公募持有电子、通信较多
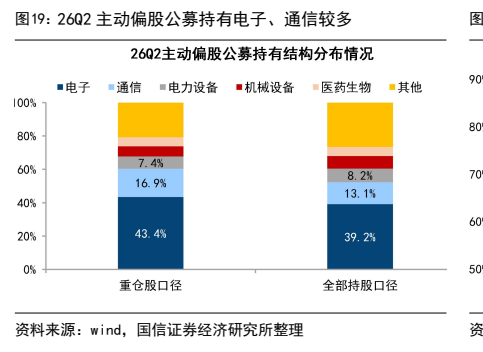
图8. 26Q2 险资权益仓位有所上升